支付宝里的招联,我刷了很久的”暂无可用额度”。试了好几次没动静之后,看群里老哥说招行APP的合作入口有机会,就抱着试试的心态提交了。没想到,真批了一千块。
先自报资质:征信没逾期,但这两年申请的产品多,前前后后三百多条查询记录,花得不能再花。这种底子本来没抱希望,结果这单成了。
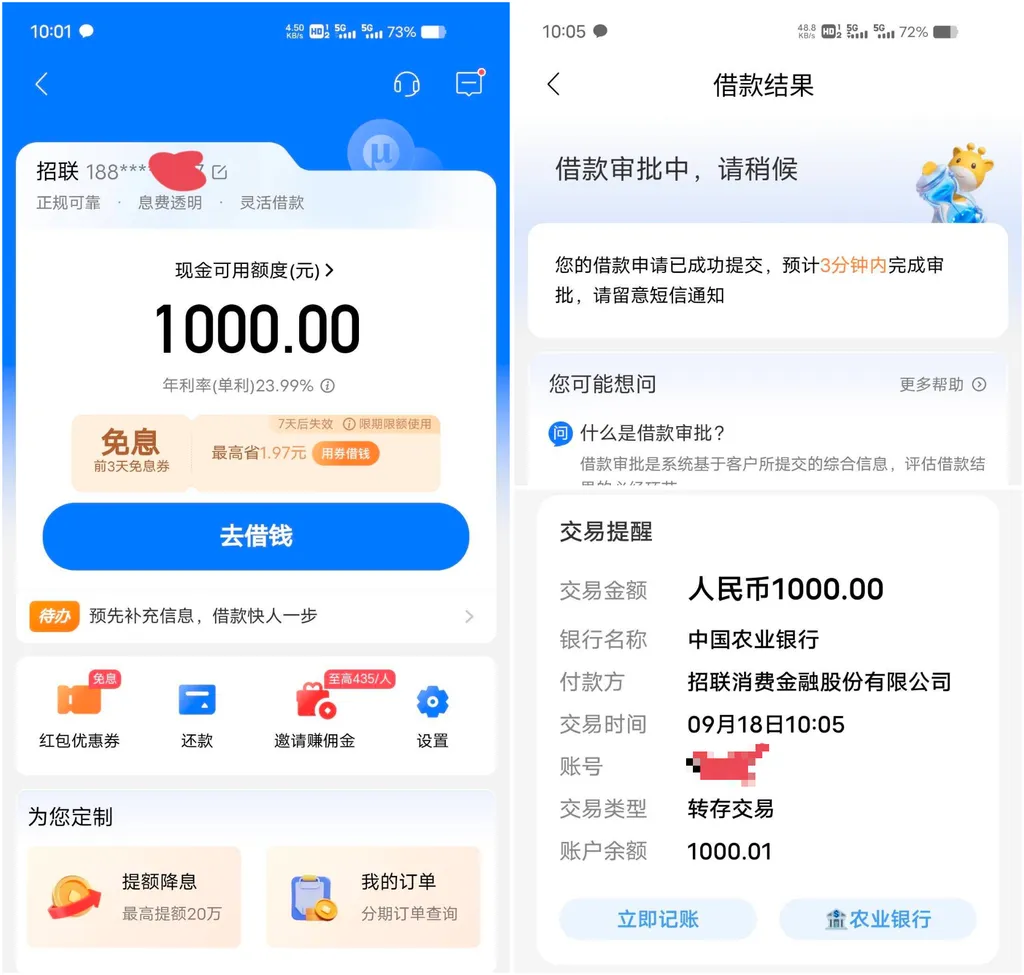
具体情况:通过招商银行APP入口获批1000元可用额度,年利率(单利)23.99%,额度到期日2029年9月18日,到期自动续期;提交后约3分钟完成审批,资金由招联消费金融股份有限公司发放,很快到账农业银行储蓄卡。页面还能领前3天免息券,短期用成本不高。
下图为网友分享的招联申请成功及银行到账截图
同样是花征信,群里三个下场,放在一起看才有意思:
- 我这种:300+查询、零逾期,过了——这个入口对查询的容忍度确实比支付宝渠道宽松;
- 同款征信秒拒的:也有。没逾期、查询多,照着方法试,照样被拒。宽松不等于放水,终审还是系统说了算;
- 带逾期直接被拒的:老哥亲测,有当前逾期就是红线,连缓冲都没有。
三条凑在一起,结论很清晰:逾期是红线,查询是变量。红线碰不得,变量看渠道、看时段、看运气。
实操上几个群友问得多的点:
没有招行卡能申吗? 能。下载招商银行APP,首页往下拉找到招联金融专区就能进,收款卡绑别家的(我绑的农行)一样到账。
为什么别的平台有额度反而用不了? 京东、美团不少群友明明显示额度却借不出,这个不抱希望的渠道倒过了——各平台风控模型不一样,”有额度”三个字的含金量完全不同。
这个入口是捷径吗? 不是。授信主体还是招联消费金融,招行只是渠道方。它只是对查询次数的尺子松一点,不是换了一把尺子。
最后照例泼冷水:别因为这个渠道好过就连着申,每一次提交都是一条新查询记录,300多条就是这么攒出来的,再攒下去好渠道也救不了。逾期别碰,查询克制,量力而行,按时还款。
常见问题
1、支付宝没额度,走招行入口就一定能过吗?
答:不一定。招行入口对查询次数容忍度更高,部分支付宝无额度的用户从这过了,但终审看系统综合评估,没有百分百,同款征信被拒的大有人在。
2、没有招行储蓄卡能申请吗?
答:能。下载招商银行APP,找到招联金融专区提交,收款支持绑定其他银行储蓄卡,不需要持有招行卡。
3、查询很多但没逾期,有机会过吗?
答:有机会。300多条查询、零逾期的我这单就是案例。审批看综合维度,查询不是唯一尺子——但有当前逾期的话,就别浪费这次查询名额了。