先说结果,过程值得细说。
分付入口在我微信里挂了好几年,每次点进去都是开通失败,我都形成肌肉记忆了。今天随手一点,输完支付密码,页面居然跳转到了人脸验证——之前的申请从来没走到过这一步,我当时心想:有戏。
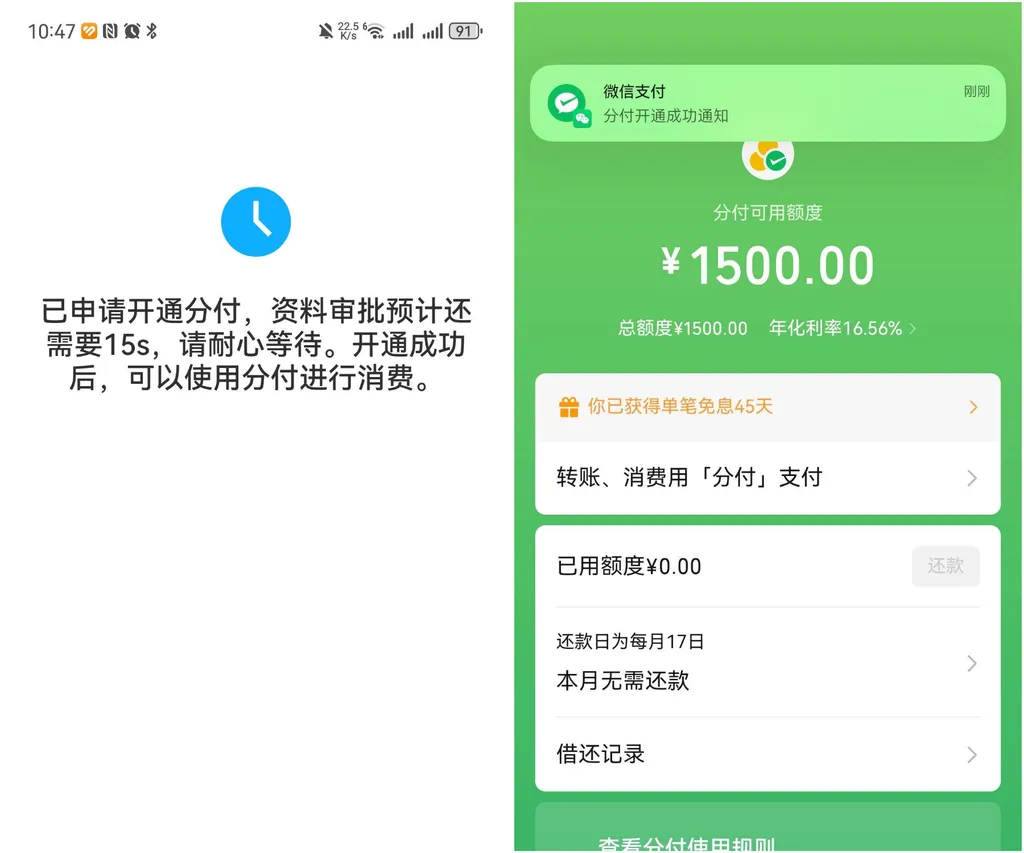
刷完脸,跳出加载倒计时,没一会儿,开通成功,额度1500元。
这单的完整信息:年化利率16.56%,日利率0.046%,新用户单笔消费免息45天;还款日每月17日,每月最低偿还10%本金加对应利息,本金按日计息,支持灵活提前还款。我的资质背景:征信无逾期,但数十条贷款审批查询,外加工行信用卡带出来的多个信用卡账户——之前多年申请全失败,这次卡着新环节过了。
下图为网友分享的微信分付开通成功通知截图
群里同期试的人,命运差得挺远。
好消息面:有人刚开通就去美团下了单,分付付款顺利完成,日常消费场景没有限制。
另一面:有人每个月固定点一次申请,次次”下个月再来”,断断续续试了三四年没开通;还有人连分付入口都找不到——这个入口本身就不是全员可见的。
还有个争议案例:一位老哥有一堆逾期记录、多张信用卡、限高多年,早年网贷基本没还,居然也开出了4500额度。有人羡慕,我反而想多说一句:平台敢放,不代表该借。这种额度的逻辑是绑死在消费场景里(他那笔就只能消费、不能转账提现),但新债叠旧债的坑,从来不分场景。他那个四千五,与其说是额度,不如说是考验。
几句实在话: 分付是财付通小贷旗下的持牌产品,使用记录上征信。刚开通这几个月尤其要稳——别碰违规套现、别突然频繁大额消费,这两件事是降额和关功能的最快触发器。它最适合的用法就是日常消费平滑现金流,每月把最低还款的10%本金当回事,有余力就提前还。额度能不能涨,不看你怎么花,看你怎么还。
常见问题
1、申请一直失败,做了人脸验证就一定能过吗?
答:不一定。人脸验证只是审核链里的一个环节,此前失败的账号走完人脸后确实有通过的,但最终看系统综合评估,没有百分百。
2、查询多、没逾期,能开分付吗?
答:可以尝试。我这单就是数十条查询、多个信用卡账户也过了。分付的评估维度包含支付行为、消费习惯这些,不全看查询次数。
3、分付额度能转账提现吗?
答:看账号。部分支持转账,部分只能消费不能提现,以你页面的实际显示为准。违规套现可能触发风控,额度直接收回,别试。