这笔借款,我记了一本账。记完只想说一句:有些钱,到账那一刻就是亏的。
流水第一笔:申请。
在融360快易好借提交申请,一个多小时出审批结果——批了七千四。速度快得不像正经审批。
流水第二笔:放款,扣费。
钱到账,紧跟着就被扣了2000元左右的前置费用。名目含糊,规则不明,能不能退、退多少,客服说不清楚。
流水第三笔:实际到手。
7400减去2000,实际到手5400。记住这个数字,后面所有账都基于它算。
流水第四笔:还款计划。
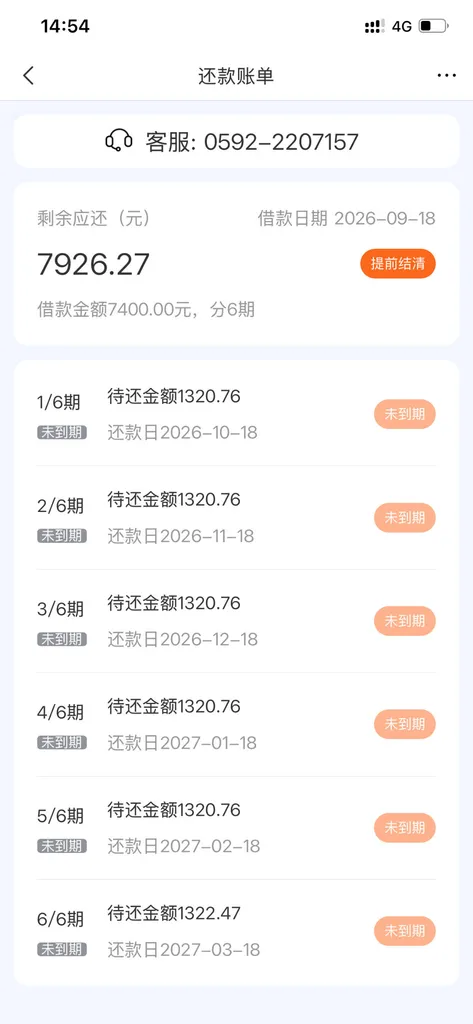
借款总额:7400元,分6期 剩余应还总额:7926.27元 前5期每期:1320.76元 最后一期:1322.47元
最后一行:总结余。
到手5400,要还7926.27,息费合计2526元——半年下来,成本接近到手金额的一半。而且本金利息按7400全额算,实际可用的钱却只有5400。这笔账,谁算谁清醒。
下图为网友分享的融360快易好借还款账单截图
顺便交代下我的资质: 征信每月硬查询十几次,未结清信贷账户二十多个,花得没法看。这种资质,正规持牌产品早就关门了,它反而秒过。群里一句话点破了这个逻辑:门槛低到离谱的产品,是用你的高息去填别人的坏账。你嫌它黑,它算得比你精——放款前就扣走2000,坏账风险已经收回来了大半。
群里的对照案例也够直观:有人资质比我更差,提交直接进黑屋;有人算了同类产品的账,借五千要还八千,综合年化远超司法保护上限,前置扣的费用大多退不回来。还有个更要命的共同点:这类产品的运营方大多是第三方小机构,资质不明,出了费用纠纷、催收问题,你连找谁维权都说不清。
所以我的结论很明确,写在这本账的封皮上:救急可以借,救穷千万别。如果确实走到了需要这一步,至少做到三件事——申请前把合同里的费用条款逐条看完;扣费时保留全部凭证,能协商退费就协商;还款日设闹钟,逾期一次,这本账会厚一倍。
优先还是选持牌机构的官方产品。高利贷的尽头没有上岸,只有更深的坑。
常见问题
1、快易好借放款会扣前置费用吗?
答:会。实测放款后被扣2000元左右,实际到账低于审批额度。退费规则不明确,风险自担,申请前务必看清合同。
2、征信花、账户多能申请吗?
答:能过,但这恰恰是它危险的地方。该产品风控门槛低,征信再花也可能放款——门槛低从来不是福利,是定价:你的资质越差,收你的息费越狠。
3、快易好借的借款成本合规吗?
答:不合规。前置扣费就是俗称的砍头息,叠加后综合年化远超正规产品,超出司法保护上限。这类产品本质上就是监管口径里的高风险借贷。