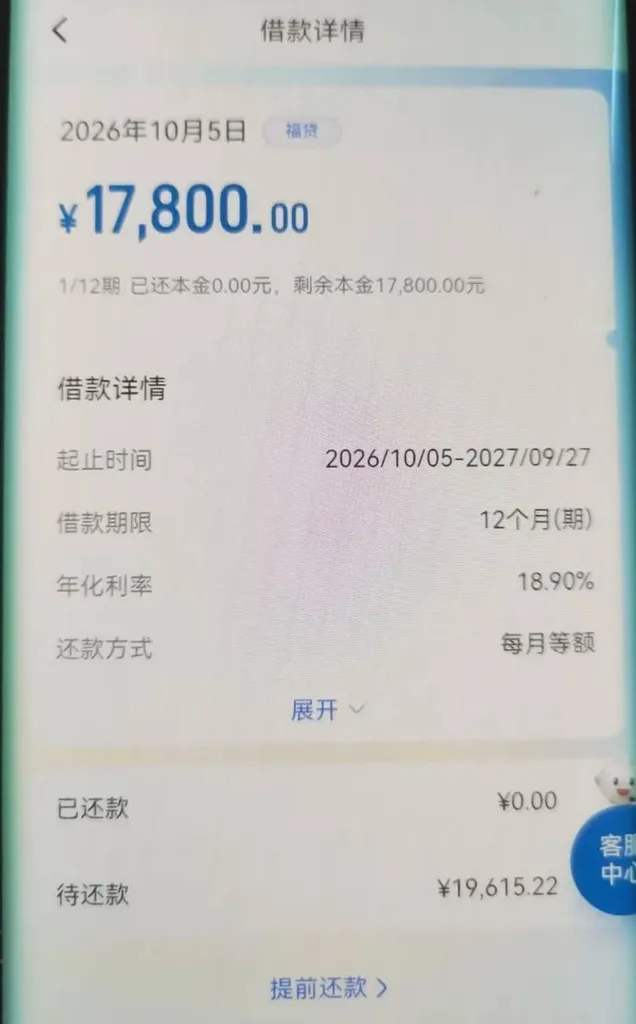
往简单了说建信福袋这笔一万七千八,批得没什么波澜——提交。通过,分12期等额本金,年化18.9%。总待还19615.22。借款周期从2026年10月5日到2027年9月27日,支持提前还。
往深了想,批完我在群里问了一句:这种有牌照的机构的产品,算不算常规的网贷?没想到这个问题引出的讨论比放款本身还热闹。
下图为网友分享的建信福袋借款详情截图
先说我自己的答案。算不算网贷,看怎么定义”网贷”这两个字,假如指线上申请、线上放款的信贷服务那它确实在这个范畴里;万一指那种来路不明、乱收费、不上征信的违规平台那它完全不是——建信福袋背后是有牌照的机构。利率合规、费用明示、记录全上报。判断一个产品靠不靠谱,从来不是看它叫什么,而是看它有没有牌照、上不上征信持牌+上征信,这两条占了,就是正规军。
群里老哥的补充也到位只要是持牌机构发行的产品,都属于合规的消费信贷,只是渠道和出资主体不同名字千变万化,底子就这一条。
群里还有几个被反复问起的问题,我借这篇一并问了
审核是人工还是全自动? 你会发现,以系统自动过审为主,部分申请触发人工复核。复核也只核实基础身份和申请信息。人工还是自动,系统按资质分配,申请人控制不了。
好下款吗? 捋一捋,因人而异,没有标准答案。有人秒过,有人没批下来,和在哪家申请关系不大,和”你是谁”关系更大。
逾期一天要紧吗?能延期吗? 逾期一天也是逾期——上征信、产生违约金,这条没有缓冲的说法。还不动了要提前说找官方客服协商可行的方案,越早沟通余地越大拖过到期的日子再商量,主动权就不在你手里了。
至于有人搜”欠了三万多最后谁还了”这种问题——答案朴素得近乎残酷谁借的谁还客观来讲,借款合同上签的是你的名字。这笔钱不会因为平台改名、换主体或者拖上几年就凭空消失。逾期不还,征信花了跟着你走,金额大时间久的还会走到法律程序。借钱之前把这个前提想清楚,比聊聊任何”下款技巧”都重要。
说到底,最后照例,查征信、全记录上报。我这笔的账:一万七分12期,每月1635块左右,总利息1815块。年化18.9%——在持牌产品里算中间档,不算便宜也不离谱。每月的到期的日子先记好,有闲钱想提前把账清了的话先把提前还款的息费规则问清楚再动手别像我群里那位老哥,以为提前还省利息。结果违约金比省下的还多。
常见问题
1、建信福袋是正规贷款吗?是线上放款吗?多久放款?
答: 正规,持牌做金融的产品,线上申请放款。到账时间以实际为准,我这单通过后很快就到了。
2、建信福袋好下款吗?有额度用不了怎么回事?
答: 因人而异,系统综合评估。额度是预批额度,用不了是终审没过,以实际过审为准。
3、建信福袋逾期一天要紧吗?能延期吗?还款后多久能复借?
答: 逾期一天也是逾期,上征信、有违约金。延期找官方客服协商,尽早沟通。复借由系统重评,没有固定时间,到期还的账户复借相对顺。