先说之前的常态:每天点,每天拒。
安逸花账户里挂着四千额度,看着是自己的,实际一分动不了。我每次点借款都是秒拒,拒到后来都成肌肉记忆了。
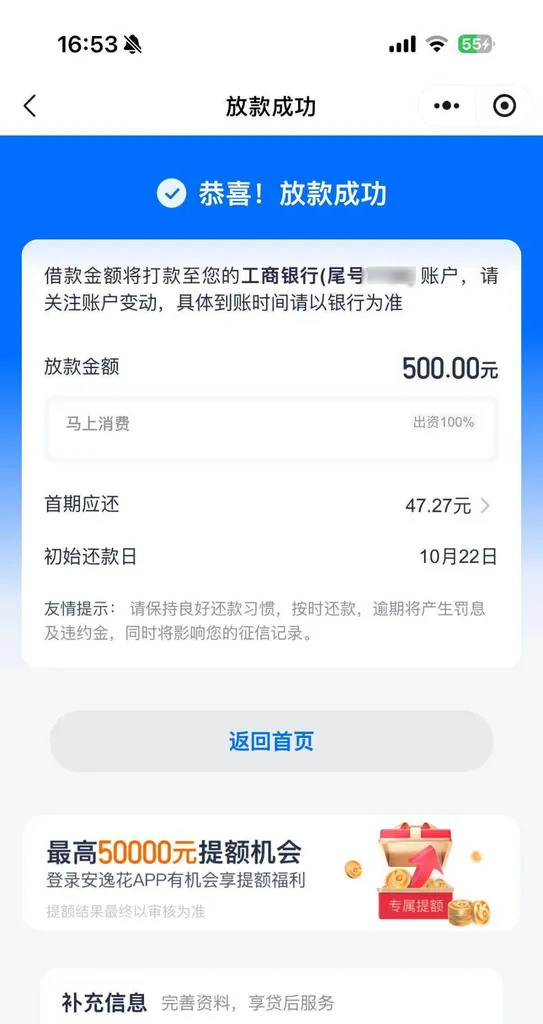
转折出现在上个还款日。那天我照常在APP里点申请,鬼使神差把金额从默认档位调到了最低——五百块——提交,没一会儿,页面显示放款成功。资金直接打进绑定的工商银行卡。
这单的情况:放款机构马上消费金融,金额500元,全程秒速。
下图为网友分享的安逸花放款成功页面截图
群里卡在”有额度借不出”的人一抓一把,操作也出奇一致:每天没事点进去试,大多数时候直接跳拒。两条群里的经验值得摆出来:
第一条,还款日前后申小额,过的概率比日常高。 我这一单就是这个规律的案例。不过群里没人说这是铁律,官方也从没确认过——我的理解是:还款日你有还款动作,账户是”活”的,系统评估时看到的画像和”只借不还的僵尸账户”不一样。但说到底还是系统实时评估,换个人换个时间,结果可能完全不同。
第二条,退过息的要留个心眼。 群里有人明确说退过息之后就彻底无缘了。这个说法我没验证过,但从风控逻辑讲,退息属于平台让渡利益的操作,账户被标记不奇怪。办过退息的,对后续审批别抱太高预期。
还有一条要泼冷水的:别学”每天点一遍”。 群里不少人天天点、天天拒,觉得这能”刷脸熟”。实际正相反——频繁申请本身就是风控敏感行为,点得越勤,账户越像”资金饥渴用户”,轻的继续拒,重的四千额度直接收回,连摆设都没了。被拒几次之后停一停,比天天点聪明。
至于这五百块的后续:额度低不是坏事,是观察期。按时还完这笔小的,比再点十次四千的大额都管用——系统看你履约,口子是一点点松的。
最后照例:安逸花是马上消费金融的持牌产品,查征信、上征信。有额度是平台给的,还得上才是自己的。
常见问题
1、有4000额度为什么日常都被拒?
答:总授信≠即时可借。提交时系统实时风控,资质、负债、申请金额、时机都进模型。额度高但日常被拒、特定场景小额能过,是这个产品的常态。
2、还款日申小额通过率更高吗?
答:有用户实测确实如此,但不是固定规则,系统实时评估,各人有差异。
3、退过息就彻底不能用了吗?
答:部分退息用户会被限制,但也不是永久一刀切。账户状态以系统实际评估为准。