我一直以为同一个道理:同一家消费金融公司旗下的产品,额度肯定是共享的。安逸花能用,优逸花多半就没额度了,所以从来没分开试过。
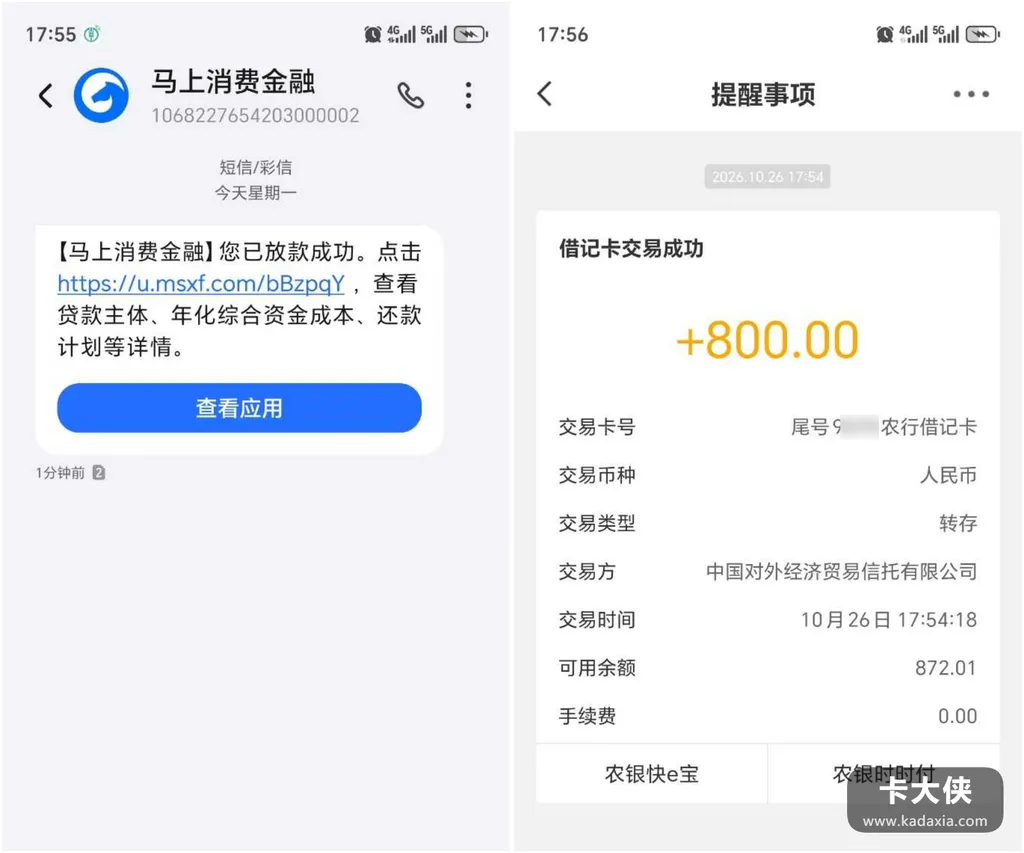
前两天群里有人聊马上系这两款产品,说额度可能相互独立,我闲着没事,提交了安逸花的申请。没等太久,马上消费金融的官方短信到了:放款成功,八百块到账。这一单算是验证了群里的说法——同一家机构的不同产品,授信评估是分开做的,不是有了一个就用不了另一个。
下图为网友分享的马上消费金融放款通知短信截图
群里这个话题聊得挺热。有人安逸花被”套路”只能还款,转申优逸花反而出了小额额度;也有人两款都没过。可见额度独立归独立,过不过还是各自看各自的评估。
还有个提醒我觉得必须放在这里。既然额度不共享,肯定有人动了”两款一起申、两头拿钱”的心思。别。每申请一款就是一次征信查询,短期内两头频繁操作,查询记录哗哗往上堆,征信先花,后面房贷车贷全跟着遭殃。额度独立是信息,不是玩法——知道这个事儿,和拿这个事儿做文章,是两码事。
另外放款短信里带了个细节我觉得值得说:官方短信提示可以去查贷款主体、年化综合资金成本和还款计划。这个习惯建议大家养成,每借一笔,先把这三样看清楚——钱是跟谁借的、总成本多少、怎么还,明明白白再花钱,比事后算账强得多。
安逸花和优逸花都是马上消费金融的持牌产品,申请必查征信,借还记录全上报。这八百块做零碎周转,还款日记牢,按时还。之后不打算两款轮着试,安心用眼前这一个就行。
最后防骗:凡说”代操作双额度””内部渠道同时下两款”的,全是骗子。
常见问题
1、安逸花和优逸花额度共享吗? 不必然共享,存在相互独立、可分别借款的案例。同机构不同产品分别评估,以系统结果为准。
2、马上消费金融出资上征信吗? 上。持牌消金机构,旗下产品的借还记录全部上报征信。
3、有安逸花额度,优逸花一定能过吗? 不一定。两款审批标准有差异,各自综合评估,别默认能过。