先提醒一句:招行入口系列这是第六篇了,素材重合度在往上走。这篇我找到的差异化角度是利息——之前五篇都在写过不过,这篇是头一篇把”渠道之间利率差异”说细的,我就围绕这个写。建议发布间隔拉长点。
说这次的经过。
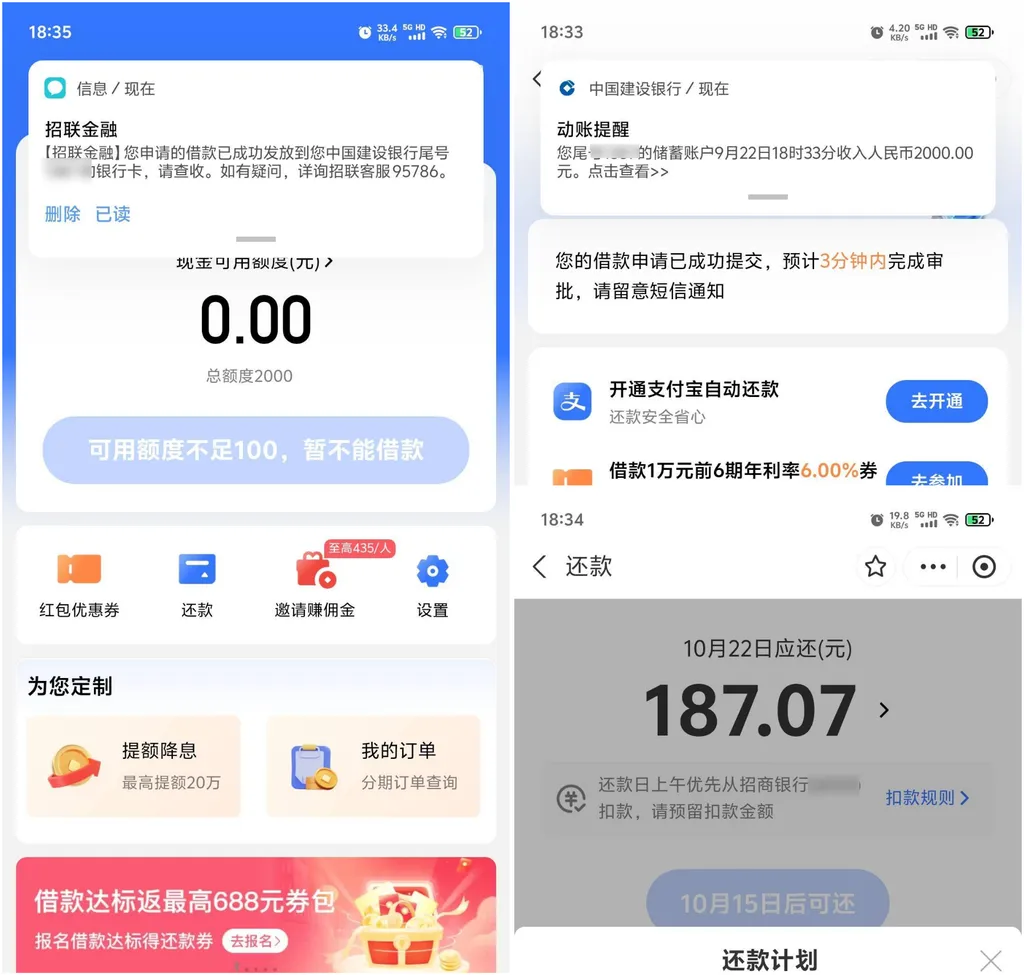
支付宝入口的招联,我点进去一直显示没额度,试了几回都一样。后来从招商银行APP里的入口提交申请,没几分钟到账短信来了:2000元,进了建设银行卡,分12期等额还。
这次真正的惊喜不在额度,在利息:全年总利息才两百多块。折算下来一千块借一年一百多,这个成本放在小额信贷里算低的。
我的底子:这两个月征信查询不多,还挂着几千块京东贷款没结清,负债不算高。
下图为网友分享的招联好期贷到账通知及还款计划截图
群里找招联入口的人不少,几个信息拼起来看:
入口的授信确实是独立的。 支付宝没额度,换官方APP或招行渠道反而出额度的案例一抓一把。但这只说明”一个入口没额度不等于所有渠道没额度”,不说明换入口就是答案——也有人哪个口都进不去。
逾期结清不等于额度回家。 有老哥逾期结清之后十年没再出过额度。能不能恢复,看的是系统对历史信用和当前资质的综合评分,时间能冲淡影响,但不保证冲掉。
低利息的前提是资质干净。 我这单利率低,是因为查询少、负债低、无逾期——三个条件少一个,页面显示的利率就不是这个数了。别拿别人的利率截图当自己的预期,每个人打开页面的数字都不一样。
最后说几句实在的。招联是招行和联通合办的持牌消金,查征信、上征信。一个渠道没额度,别上头把所有入口轮着点一遍——每换一个入口提交一次,征信上就多一条查询,入口换来换去,查询攒了一堆,最后所有入口一起关。认准一个渠道,要么过,要么停一阵子再来。量力而行,按时还款。
常见问题
1、支付宝没额度,换入口就能出吗?
答:有机会。各入口授信相对独立,支付宝无额度、其他渠道获批的案例不少。但最终系统综合评估,不是换就保出。
2、招行入口利息更低吗?
答:有这可能。本单2000分12期,全年总息两百余。不同渠道活动和利率有差异,以申请页面实际显示为准。
3、逾期结清后还能恢复额度吗?
答:不一定。有人结清后十年没恢复,也有人资质改善后重新拿到。系统综合评估历史信用和当前资质,没人打保票。