先说之前的担心:拼多多上有笔航空卡的消费欠款一直没结清,我以为信用类产品基本跟我无缘了。
前阵子随手点了下微信里的分付,没想到直接开出了八百块的额度,日常消费支付正常用,到现在都挺顺。
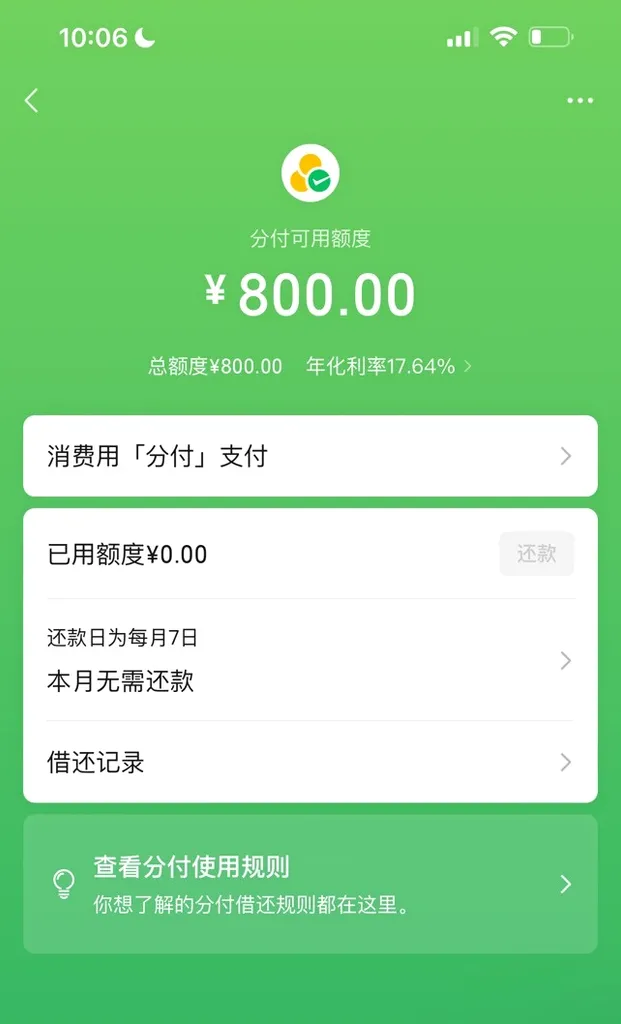
这单的情况:分付额度800元,年化利率17.64%,固定还款日每月7日,出资方是财付通小贷等持牌机构。拼多多那笔未结清的消费欠款,没影响开通——两边的风控确实不互通,我这也算实测验证了一回。
下图为网友分享的分付额度详情页面截图
群里研究分付开通依据的人不少,情况千差万别。几种典型:
有人一直卡在开不了。 入口常年在,点一次失败一次。跟着网上传的”用苹果设备购物强开”试过的也有,没成。更魔幻的是有个人,换别人的苹果手机登了两天自己的微信,反而开通了。
这话我得掰开说。 那个”换手机开通”的案例,听着像技巧,实际是异常行为——你的微信突然在陌生设备上登录,账户安全风险提示比开通额度重要得多。为了开八百块额度,把微信号挂在别人手机上两天,万一出点什么事,八百块可赔不起。这种”成功案例”别学,系统事后回头算账的例子不是没有。
也有反面教材: 有老哥之前信而富逾期过,之后分付再也没出过额度。所以”风控独立”也只到平台为止——欠款只要报了征信,哪个平台的信贷产品都会看见,想绕是绕不掉的。
至于分付到底按什么标准开通,没人摸透过,官方也没公布。我自己的体会就一句话:把微信用成生活必需品,比研究任何”强开攻略”都实在。支付、缴费、日常消费走微信,信息补全,征信干净,剩下的交给时间。
最后照例:分付对接持牌机构,开通和使用记录上征信。额度是八百不是八万,更得按还款日7号当回事——小额逾期的伤害和大额一模一样。按时还,额度慢慢长;强开乱搞,八百也能瞬间收回。
常见问题
1、分付按什么依据开通?
答:综合评估微信使用行为、支付数据、征信、个人资质等多维度,系统自动判定,没有单一标准,各人有差异。
2、拼多多有未结清欠款影响开通吗?
答:一般不直接影响,两边风控独立,本单就是案例。但欠款若已上报征信,会对评估产生间接影响。
3、有什么办法提升开通概率?
答:正常使用微信支付、完善身份信息、保持良好信用记录,都有帮助。不建议用非常规手段强开,容易触发风控,额度没拿到,账户先被盯上。