很多人以为征信干干净净、一张空白就是”信用好”,结果第一次申请贷款直接懵圈:没逾期、没欠款,凭什么拒我?
凭的就是你没记录。征信白户在审核系统眼里不是”信用好”,是”无从判断”——你没借过钱,没人知道你借钱还不还,风控不敢赌。
群里聊天的时候,经常有刚毕业的老弟问这个问题,今天就把它讲透。
白户被拒,主要卡在这三点
一是没有还款记录。 风控的核心逻辑是看历史行为预测未来。你没有任何一笔借款记录,系统打分就是空白,同样的资质,有记录的人通过率比你高得多。
二是信息太单薄。 征信上除了名字几乎没有有效信息,银行无法评估你的稳定性。学历、工作单位、社保公积金这些,白户往往也处于人生早期阶段,叠加起来分更低。
【图片位置】 配图建议:手写整理的”白户养征信三步”清单拍照,或备忘录截图。
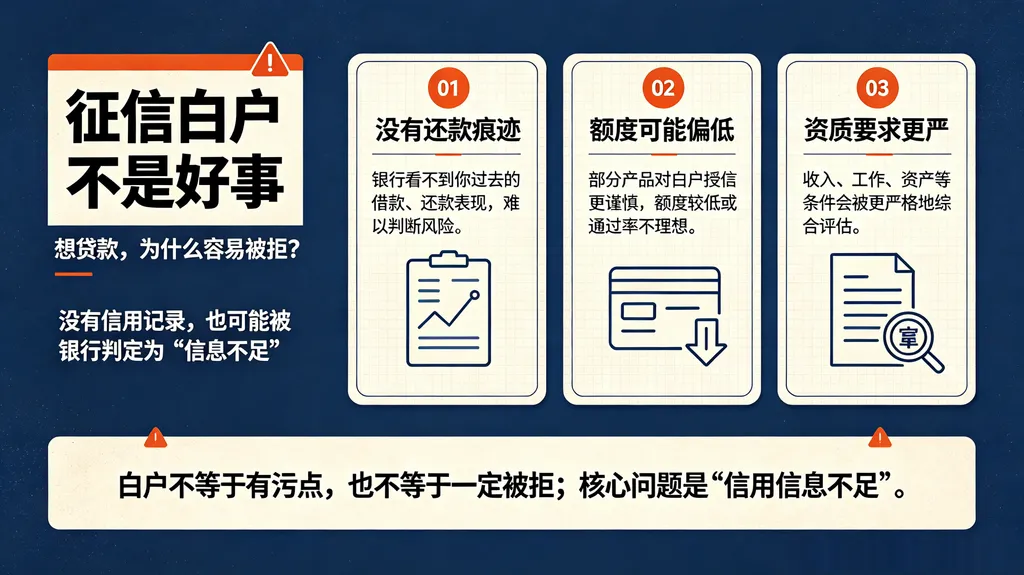
三是行业里有说法:白户的第一笔贷款,坏账率反而偏高——很多人是没概念才借,借完才发现还不上。审核人员心里有这根弦,对白户自然更谨慎。
那白户怎么破局?顺序很重要
第一步,先办一张信用卡,日常消费刷它,按时全额还。三到六个月后,征信上就有了漂亮的履约记录,这比任何操作都管用。
第二步,别一开始碰网贷。 白户直接申请网贷,额度低、利率高,还留下一堆”贷款审批”查询记录,越申请越花。先从银行的信用卡和正规消费信贷开始,利率低,还养信用。
第三步,保持耐心。 信用是攒出来的,不是刷出来的。半年到一年,按时还款的记录多了,贷款自然就好批了。
另外提醒一句:这两天还有人问”花钱包装白户征信”靠不靠谱——包装资料等于骗贷,查到就是诈骗罪,这条路走不通,别碰。
文末FAQ
问:征信白户多久能养出记录? 答:办信用卡后正常使用,第一个账单日出账、还款日还款,次月就能在征信上看到记录,三到六个月形成有效的信用历史。
问:白户申请信用卡也被拒怎么办? 答:可以先申请门槛低的卡种,或者从工资卡所在银行申请,有工资流水加持通过率更高。也可以先办一张附属卡积累记录。
问:没有信用卡也没有贷款,征信报告能打出来吗? 答:能打,报告上会有你的基本信息和查询记录,只是没有信贷记录。每人每年两次免费查询机会,打出来看看自己的基础信息有没有错误也有必要。