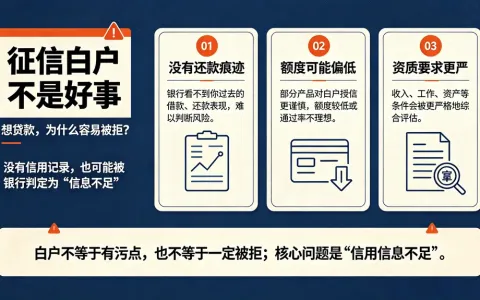
急用钱、征信又花,这是很多人最难受的状态。
就在这个节骨眼上,有人打电话来说:”你的资质差一点,但我们可以操作,找个朋友帮你签个字就能下款,利息很低。”
如果这通电话打给你,请记住:这是近几年最狠的贷款骗局之一,业内叫AB贷。
群里一个老哥分享过他表弟的遭遇,听完后背发凉。
事情是这样的:表弟急用五万块,自己申请没通过,找到一家”贷款中介”。中介拍胸脯说能办,让他找一个征信好的朋友来”见证”或者”担保”。朋友到了,中介拿着朋友的手机一顿操作,嘴里说着”走个流程”,还让朋友对着镜头点头眨眼。
钱”批”下来了,五万到账。但借款人不是表弟,是他朋友。
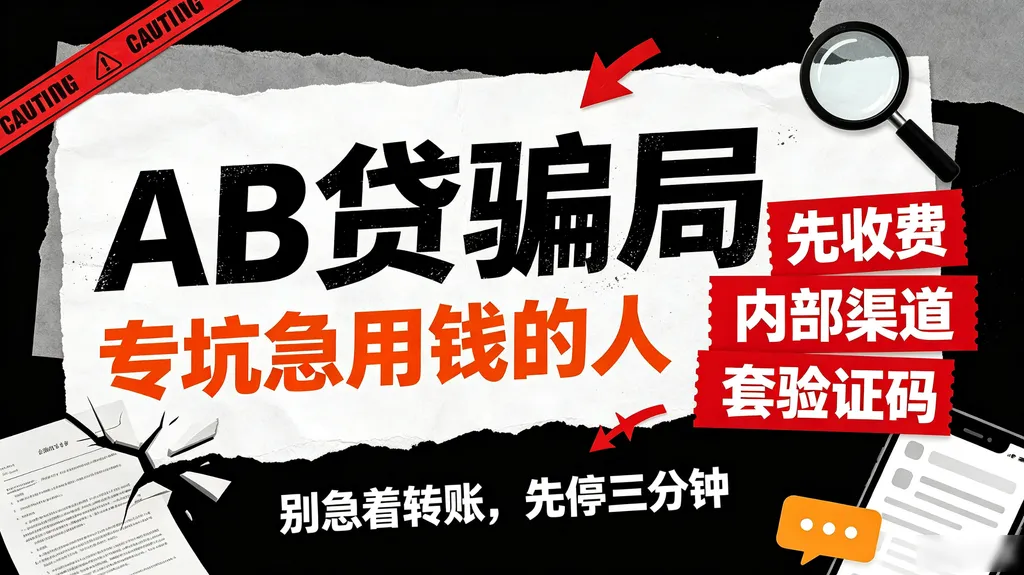
这就是AB贷的核心套路:A(急用钱的人)征信不行,中介骗B(A的朋友)来”担保”,实际用B的身份申请贷款,钱给A用,债记在B头上。中介收走高额服务费,A还不上钱时,B才发现自己背上了一身债——朋友也没得做了。
三个特征,当场识破
特征一:需要带朋友来。 正规贷款只审核借款人本人,任何需要第三方到场、签字、人脸识别的”助攻”,直接拉黑。
特征二:放款前收费。 什么”保证金””解冻费””通道费”,钱没见到先交钱的,100%是骗子。
特征三:说得天花乱坠。 “黑户也能办””百分百下款””内部渠道”——正规机构没有这些话术,承诺得越满,坑挖得越深。
如果已经中招怎么办
第一时间报警,同时保留合同、转账记录、聊天录音。贷款如果落在朋友名下,让朋友向放款机构说明被欺诈的情况并报案,别让债务默认背下去。
急用钱的时候判断力会下降,这恰恰是他们挑这个时候下手的原因。记住一句话就够了:你的征信不行,正规渠道就是不行,谁说能帮你”想办法”,谁就是在打你朋友的主意。
文末FAQ
问:AB贷里签字的B需要承担责任吗? 答:B是被骗签字且不知情的,属于被欺诈方,应第一时间报警并主张撤销合同。但流程上会很折腾,所以最好的办法是别去当这个B。
问:中介收的服务费能要回来吗? 答:涉嫌诈骗的可以报案追缴,走民事途径则要看合同效力。现实中追讨难度大,预防远重于事后补救。
问:征信花了真的就没救了吗? 答:不是。结清欠款、停止申请、养六个月以上记录,大部分正规渠道会重新给你机会。所有”花钱洗白””内部操作”都是骗局。