先说结论,再说这次真正值得记录的发现。
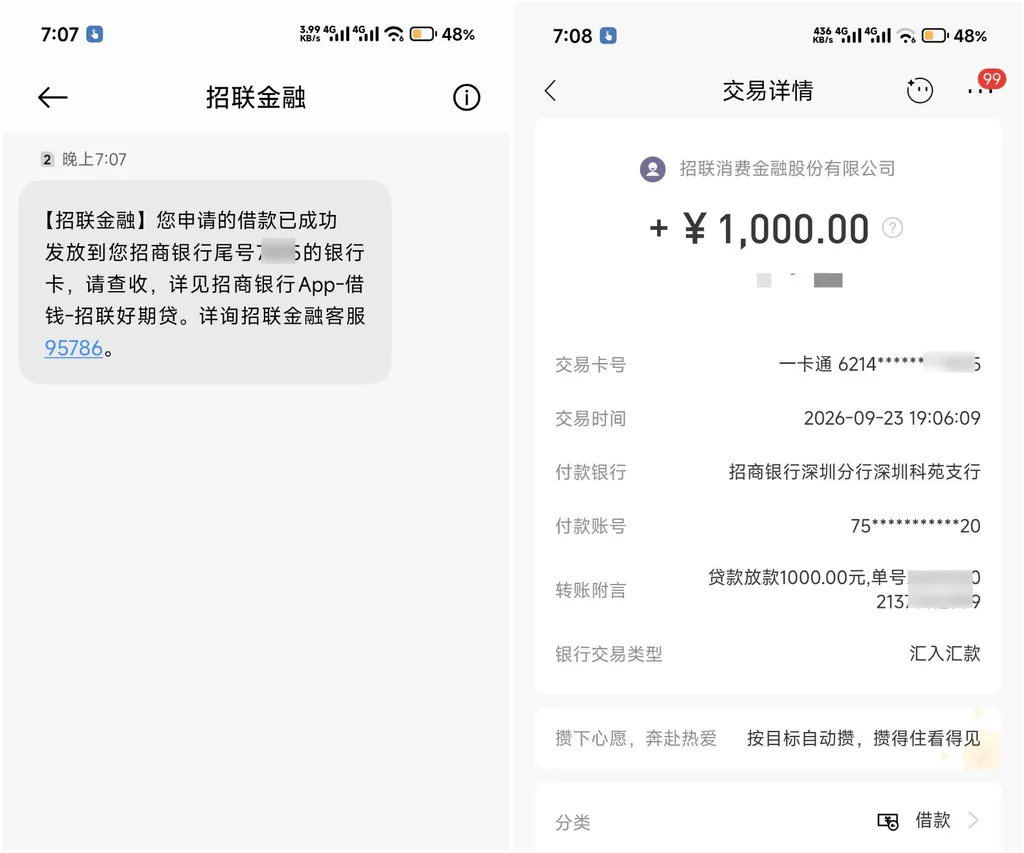
跟风从招商银行APP入口提交了招联好期贷,没抱多大期望,没一会儿到账短信就来了——一千块,进了招行尾号7575的卡,速度确实快。
这单的情况:放款方招联消费金融,我的征信无逾期,8个贷款账户加1个信用卡账户,整体算干净。
下图为网友分享的招联好期贷到账流水及征信报告截图
群里测这个入口的人一大把,两个对照案例放在一起看,规律就浮出来了:
四十多个信贷账户的老哥,秒拒。 征信没大问题,就是账户多、查询密——招联的风控对这种画像卡得死。
我这种账户个位数的,一千小额就过了。 之前信用卡一直批不下来,本以为网贷也难,结果跟风一试就中。
拼起来就是群里的总结:招联对白户相对友好,征信干净、查询少、负债低、账户少,小额申请的通过率明显高。它和普通网贷的口味不太一样——别家嫌你白,它反而嫌你花。这也解释了为什么有人资质看着不错却被拒:账户数多、查询多,在招联的模型里就是减分项。
所以这篇的重点不是”招行渠道有多好”——渠道还是那个渠道,真正的变量是你的征信报告长什么样。同样的入口,四十个账户进去秒拒,八个账户进去秒过。申请前先翻翻自己的征信报告,数数账户、看看查询,比研究入口实在。
最后照例:招联查征信、上征信。一千块虽小,也是一笔借款记录,按时还。别因为”白户好过”就隔三差五试——白户最大的本钱就是查询少,别亲手把它败光。
常见问题
1、从招行APP申请,通过率更高吗?
答:有用户实测合作渠道相对好过,但最终系统综合评估,换渠道不是保过。
2、无逾期就一定能过吗?
答:不一定。无逾期只是基础,账户数、查询、负债都进模型。本单过了,也有资质更好被拒的。
3、什么样的用户适合申招联?
答:征信干净、账户少、查询少、负债低的相对友好,小额门槛更低。花户通过率偏低,量力而行。
「风险提示」卡大侠仅提供平台服务,所有的贷款
信息均为互联网采集,信息仅供参考。如有前期费
用不要申请!切勿相信“手续费,保证金,解冻费”
等名义要求转账刷流水,验证还款能力的都是诈骗
借款有风险,申请需谨慎。卡大侠平台不提供任何
代办借款服务,本平台不对实际交易承担任何责任