先说清楚:这篇文章不是劝你去借,恰恰相反。
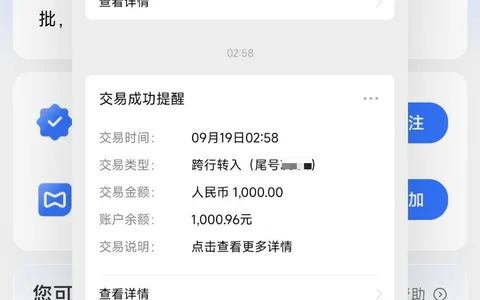
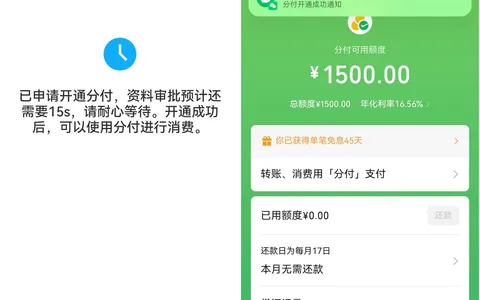
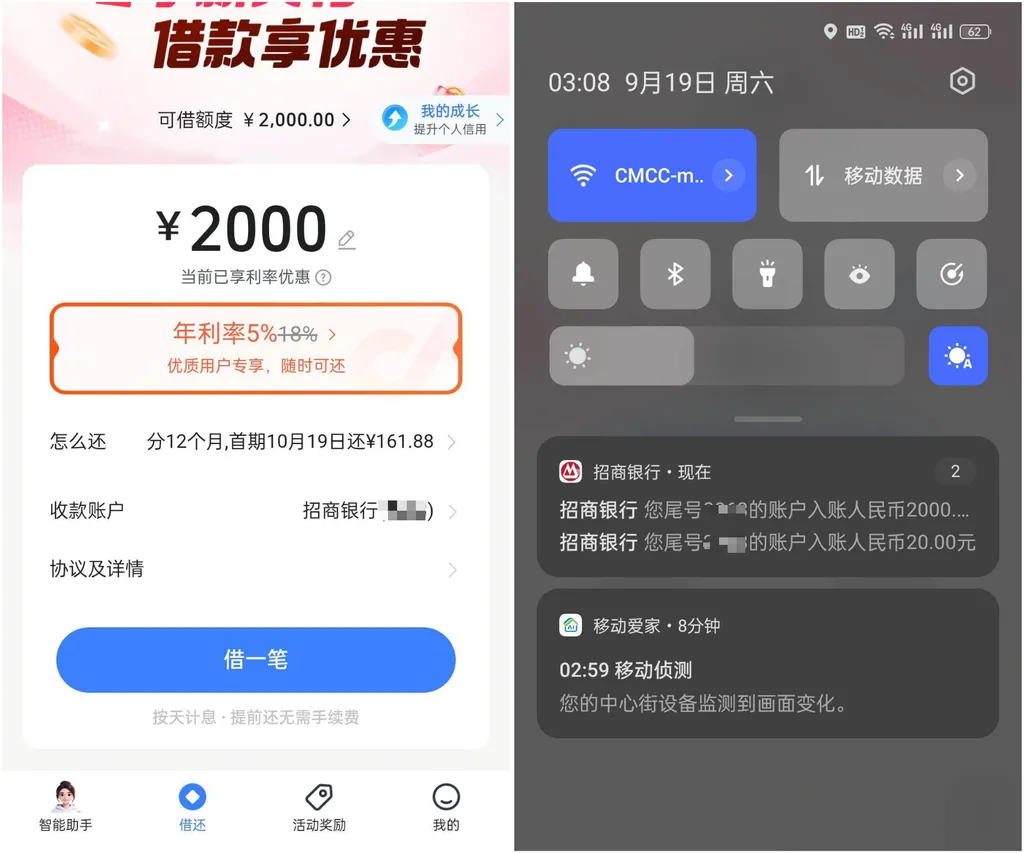
前两天半夜睡不着,我摸黑点开了放心借。人脸认证刚做完,跳出两千可用额度;提交申请,没多久银行到账提醒就来了。放款方是国投泰康信托有限公司,分12期,首期还161.88元,年利率区间5%-18%,按日计息,提前还款免手续费。看着挺顺是吧?
先看我的底子:工行信用卡呆账、平安代偿记录、网商贷十年逾期。资质差到这份上还能下款,说明半夜时段的风控确实松。但我把话说在前面——这种情况能下款,不等于应该借,原因后面讲。
下图为网友分享的放心借额度及银行到账截图
为什么半夜风控会松?这不是玄学,是生意。
信贷平台有放款指标。月底、季度末、资金充裕的时候,系统会阶段性放宽坏账容忍度多放一批款——优先放给有过历史借款记录的用户,哪怕他们信用报告不太好看。等到指标完成或者坏账抬头,口子立刻收紧。所以”半夜宽松”是窗口期,不是福利,更不是常态。群里被拉黑的例子一大把:前几年逾期过几个月的人,月付、放心借入口直接消失,连被评估的资格都没有——窗口期从来不对所有人开放。
还有个群友的困惑挺典型:有代偿、有逾期的人下款了,他征信干净反而被拒。答案也在上面——阶段性冲量时,平台优先放行的是”历史客户”,不是”优质客户”。征信干净但跟平台没打过交道的账号,反而排在后面。
重点说给跟我同类的人听。
呆账意味着什么,我比谁都清楚:那是一笔没处理完的坏账,躺在征信上,所有机构都看得见。这种时候每借一笔新钱,名义上是周转,实际上是拿新债填旧坑——2000块到账,先扣掉新账的利息,剩下的对旧账杯水车薪,而征信上又多一条借款记录、多一次查询。循环几次,窟窿只会更大。
所以正确的顺序只有一条:先处理呆账和代偿(主动联系机构协商结清),再谈新额度。窗口期每个月都有,呆账跟你的时间更长。
另外,不管资质好坏,半夜申不申请都记住两条:频繁提交=白送查询记录;风控松的时候更别连申好几家,口子收紧那天,你会感谢现在克制的自己。
常见问题
1、放心借半夜申请真的更容易通过吗?
答:阶段性现象。部分时段风控标准会放宽,有用户实测半夜通过率高一些,但这是放款指标驱动的临时调整,不是永久规则,更不是百分百。白天试三次被拒,不代表半夜必过。
2、为什么平台风控会阶段性松动?
答:冲放款量。资金充裕、有投放指标时,系统临时提高坏账容忍度,优先放行历史借款用户。指标完成或坏账上升,口子立即收回。对平台是经营策略,对用户只是时间窗口。
3、有呆账、代偿记录,应该先借钱还是先处理旧账?
答:先处理旧账。呆账、代偿是征信上的硬伤,不结清,借新钱就是填坑,还额外增加查询和负债记录。主动联系机构协商结清、养一段时间,再谈新的额度,这才是能上岸的顺序。