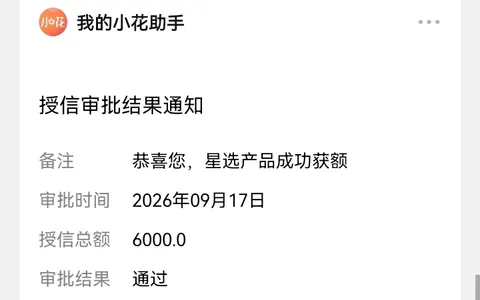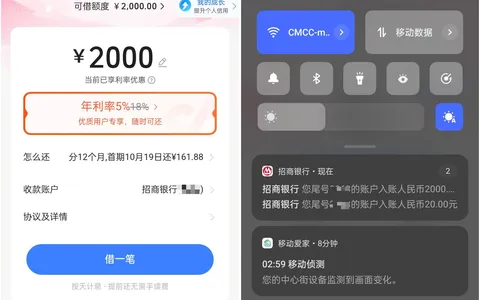
照着群里老哥分享的路子,我从招商银行APP的招联入口提交了申请,没等太久到账提醒就来了——一千块,顺利转到绑定的银行卡。而在这之前,官方渠道我试了好几次,一点动静都没有。
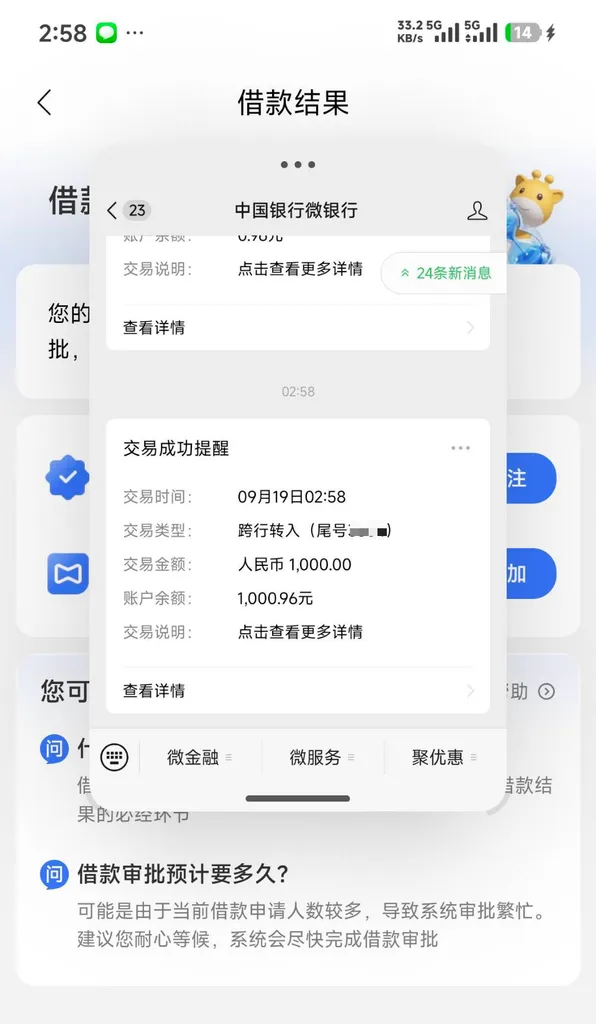
这单的情况:通过招商银行APP合作入口申请招联好期贷,成功放款1000元,资金以跨行转账方式到账,审批时效整体较快。我自己的体会是:不同入口的评估标准确实存在差异,官方渠道卡得严的时候,合作渠道反而可能放行。
下图为网友分享的招联好期贷到账交易截图
不过,换入口前先对照这三条,别盲目跟风:
- 你是在官方渠道被拒过,还是只是额度低? 被拒过的,换入口有实际意义;只是额度不满意的,换哪都一样;
- 你的查询次数还剩多少预算? 每次提交都查征信,这个月已经申过三四家的,再多一次就是往自己征信上刻刀;
- 这笔钱借来干嘛、怎么还? 没想清楚的,入口再好也别点。
三条都过了,再去招商银行APP里找招联好期贷的合作申请专区,正常流程提交资料就行——不用注销账号、不用换手机号,没有任何”教程”。
群里老话说得实在:“能过的资质,换什么渠道都能过;资质不达标的,怎么换操作也没用。” 换渠道的本质是换一套评估标准,不是换命。也有人到处找”黑科技入口”,找来找去发现就是个普通的银行合作入口,失望而归。
再说透底:不管从哪个入口进,授信主体都是招联消费金融,招商银行只是渠道方,放款、息费、征信上报,全是一样的规则。申请查征信、借款上征信,这条不因为是银行入口就有半点区别。
所以最后几句:别因为”通过率相对高”就连着申,征信一花,所有入口对你同时关门。量力而行,按时还款,这才是换不换入口都要守住的根本。
常见问题
1、招行入口比官方APP通过率更高吗?
答:对部分用户是的。官方APP申请不畅的人,从合作入口获批的案例不少,风控标准确有差异。但最终以系统综合评估为准,不存在百分百通过的渠道。
2、招行APP里的招联是正规产品吗?
答:是。招行入口只是合作申请渠道,放款主体是招联消费金融,息费、还款规则和官方APP完全一致,记录按规定上报征信。
3、提交后多久到账?
答:资质符合的话,审批通过后一般当天到账。高峰期或受银行处理速度影响可能有延迟,以实际到账为准。