白高兴一场是什么感觉,我这两天深有体会。
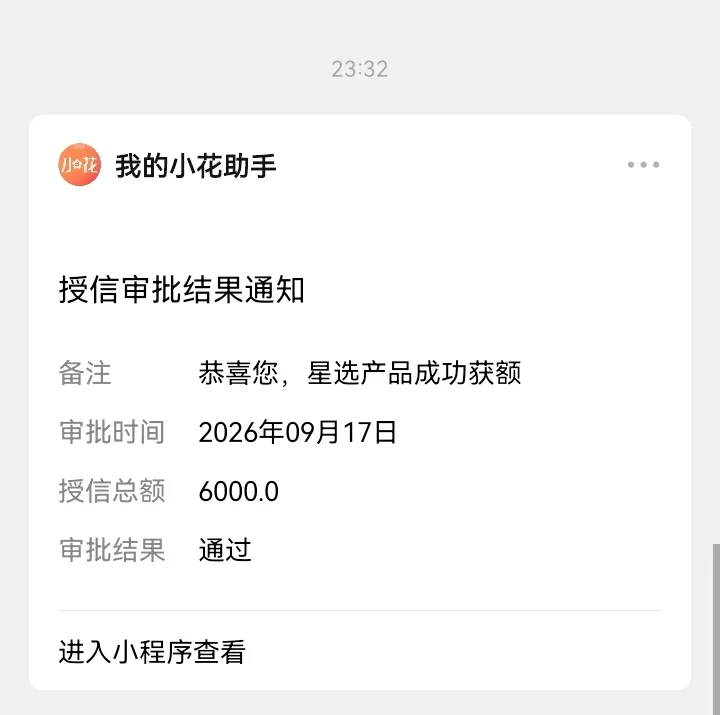
在小花钱包提交借款申请,页面显示百顺宝批了六千额度,我心里一松:终于能周转开了。结果没等多久,放款失败的短信来了。
这次的实际情况:百顺宝初审授信通过6000元,但提交借款后很快通知放款失败。我个人征信没有逾期,问题出在查询上——大半年申请的产品太多,查询记录早就爆了。现在全平台就剩花呗200块额度,其他网贷、信用卡,一个都下不来。
下图为网友分享的百顺宝授信通过及放款失败通知截图
先说第一个坑:页面额度为什么靠不住。
小花钱包本质是第三方导流平台,百顺宝是合作的信贷产品,不是平台自己放款。页面显示的6000,只是平台的初审预估——相当于门口保安看了你一眼说”进去吧”。真到资方放款环节还有终审,那才是真正的审批。资质不达标,门口放你进来也没用,照样轰出去。
再说第二个坑,也是我这种人的死结:查询记录怎么变成定时炸弹的。
贷款审批不只看逾期。短期内大量”贷款审批”类查询记录,本身就是核心拒贷因素——哪怕你一笔都没逾期。因为查询多等于在告诉所有机构:这个人到处借钱,资金极度紧张,违约风险偏高。
最要命的是这个循环:越不下款越申请,越申请查询越多,查询越多越下不来。我大半年就是这么把自己玩死的。群里情况比我惨的也有:查询多+逾期呆账,花呗从600直降到200,还只能还、不能借,其他平台全线飘红。
另外提醒一句,这类第三方导流产品的合作方资质参差不齐,信息交出去可能被多次流转,营销骚扰电话接着就来——这也是隐性成本。
查询爆了怎么自救?只有一条路:静默。
- 立刻停手,所有不必要的信贷申请全停,一张卡都别点;
- 静默期3-6个月,期间不新增任何查询记录,已有的查询影响会逐步衰减;
- 保住存量信用,花呗、信用卡该还还、别逾期,让报告里只有履约记录;
- 静默期结束再申请,一次只申一家,别又撒网。
养征信没有捷径,没有”内部渠道”,时间是最便宜也最有效的药。
常见问题
1、百顺宝显示有额度,就一定能放款吗?
答:不能。页面额度是初审预估,提交后还有资方终审。查询过多、资质不达标,照样放款失败。有额度≠能下款,这句话请刻在脑门上。
2、征信没逾期,为什么申请全被拒?
答:因为审批不只看逾期。短期内查询次数过多,机构会判定你资金紧张、风险偏高,无逾期照样拒。查询记录和逾期记录,是征信报告里两个独立的减分项。
3、查询太多,怎么把通过率养回来?
答:暂停一切非必要申请,静默3-6个月,期间保持良好履约。查询影响随时间衰减,这是唯一被验证有效的办法。任何声称能快速”洗查询”的,都是骗子。