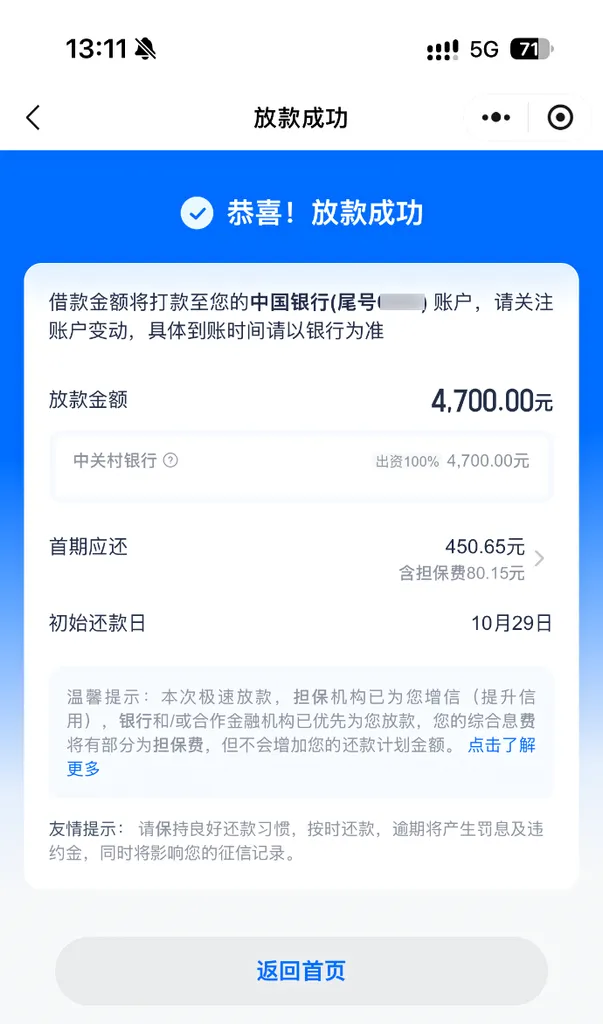
之前注销过的安逸花,我以为彻底没戏了。前阵子闲着没事重新注册试了下,页面直接跳出一万三千五的额度。我想着申请一万试试水,结果最终批了四千七。资方是中关村银行,首期应还450.65元,还款日10月29日。
总比彻底用不了强,这是我现在的想法。
下图为网友分享的安逸花放款成功页面截图
群里试注销重开的人不少,结果差得挺多。有人注销三年,重新注册直接不给通过;有人重新注册出了额度。注销重开不是恢复键,是重新评估——老账户的履约记录是加分项,但决定权在系统当下的判断。
“预授信打折”也是常态。有群友四千八的授信,申请只给放一千二。我这单一万申请放四千七,差不多对折。页面额度看着漂亮,提现时二次风控才是终审,这个规律在前面几篇里反复出现过,不重复展开。
这单要说透的是那笔担保费。 首期450.65里面,80.15是担保费,占了快两成。页面说是极速放款模式,担保机构做了增信,费用摊在每期还款里,”不额外多收”。这话没错,但账要换个算法:担保费不是额外收,但它实实在在是你的借款成本——4700块,每期都带一笔担保费,12期下来总额不是小数目。签合同之前,把还款计划里的每一项拆开看:本金、利息、担保费,各自多少,加起来多少,再决定借不借。只看”不额外收”三个字就签字的,后面容易心里不平衡。
最后照例:安逸花是马上消金的持牌产品,中关村银行也是正规资方,查征信、上征信。注销重开出了额度是机会,不是理由——4700每月还四百多,连续还几个月,账户就重新养回来了;要是又陷入”有额度就想提”的循环,这扇门大概率关得比上次还快。
常见问题
1、注销后重注册还能出额度吗?
答:有案例,我这单就是,13500的授信。但也有人注销三年重注册照样不给过。系统重新综合评估,个体差异很大。
2、13500额度为什么申10000只放4700?
答:页面额度是预评估,提现时二次风控,实际放款可能低于申请额和授信额,属于正常风控调整。
3、担保费是什么?
答:极速放款模式下担保机构增信收取的费用,摊在还款计划里,不额外收。但它是真实借款成本的一部分,签之前把还款计划拆开看。