先说这件事的分量:三十多岁,人生第一张信用卡。
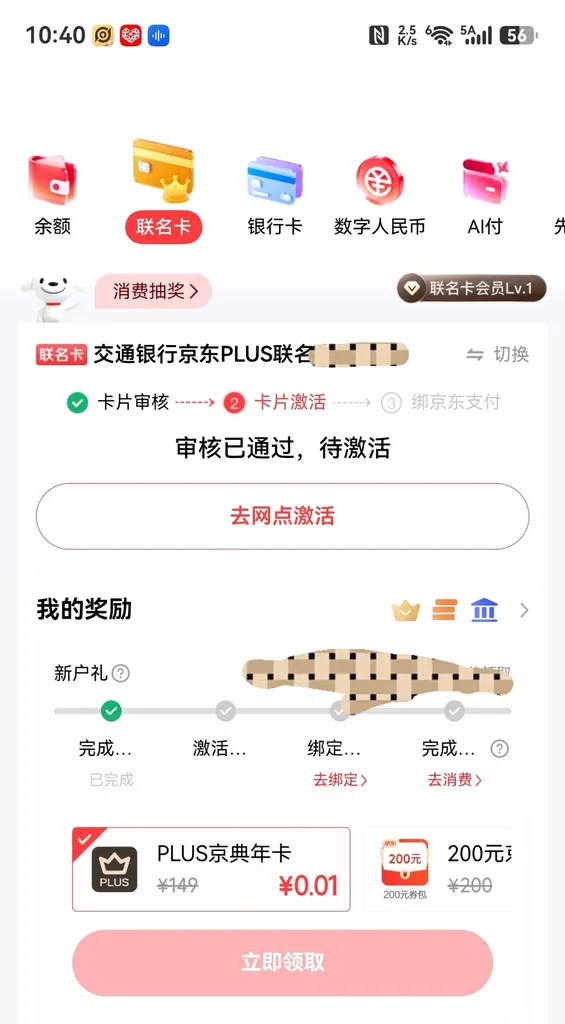
过程简单到离谱。刷京东的时候首页推荐刷到交通银行的联名卡入口,顺手点了申请。我这征信自己心里有数,一塌糊涂,提交完就继续逛商品去了,没当回事。没等多久,页面弹出审核通过。
这单的情况:交通银行京东PLUS联名卡,实体卡,审核通过待激活,配套PLUS会员权益和新户消费券包。我的底子:征信较花,此前没有任何信用卡办理记录——纯白户加花征信,这种组合之前想都不敢想。
下图为网友分享的交通银行联名卡审核通过页面截图
群里聊联名卡的人不少,几条信息说下。
联名卡的门槛确实比网点低。 有老哥每月查询十几次、身上挂着不少负债,照样批了两万多额度的别家银行联名卡。逻辑也不复杂:联名卡会参考你在平台的消费数据,你在这个平台买了几年东西、退货率低、账户活跃,这些都能给审批加分。平台了解你,比银行网点从零了解你,要容易得多——这也是为什么京东、淘宝这些入口办卡相对好过的原因。
首卡激活的事提前说清楚。 群里两种说法:有人说第一张卡必须去网点柜台激活,有人说下银行APP能先开虚拟卡用。我这是实体卡,还没摸索出提前用的法子,打算等卡片寄到去网点一趟。稳妥起见,首卡就按网点激活准备,去之前打银行客服确认要带什么,省得白跑。
最后这个提醒比下卡更重要: 别因为”联名卡好过”就一口气申好几张。每申一张卡,征信上就多一条信用卡审批查询——卡没批下来几条,查询记录先攒了一堆,后面房贷车贷的审批官可不看你会员权益有多好。一张够用就别申第二张,额度慢慢养,比数量实在。
我的感慨就放这:早知道联名卡门槛这么低,第一张卡也不至于拖到三十多岁。资质一般的人,第一张卡从常用平台的联名卡入手,是条实在的路,别嫌额度低,有卡且用好,比没卡强。
最后照例:交行信用卡是正规银行产品,查征信、上征信。卡到手是开始,不是结束——按时还款,这张卡会是你信用记录里最老的朋友。
常见问题
1、征信花也能从京东入口过联名卡吗?
答:有案例,我这单就是。联名卡会结合平台消费数据综合评估,门槛相对宽松。但最终银行综合评估,不是花就一定过。
2、人生首张卡必须去网点激活吗?
答:多数银行首张实体卡要求本人网点激活,部分支持APP先开电子账户用部分功能。具体以银行官方规定为准,去之前打客服确认材料。
3、频繁申卡影响征信吗?
答:影响。短期频繁申卡新增多条查询记录,征信变花,拉低评分,影响后续房贷车贷审批。按实际需求申请,别扎堆。