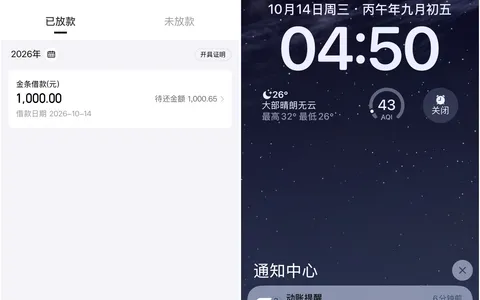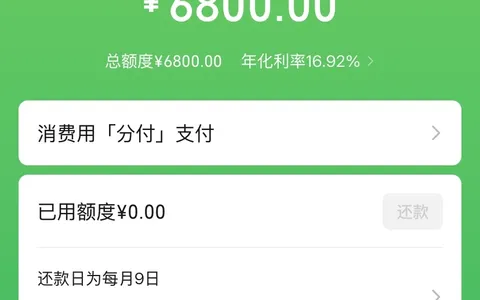
说句实在的,安逸花五万多的额度,前两个月只成功下款四百块。之后就再也借不出来。分期乐三万额度,借款提交全卡壳。美团、度小满、微博,结清之后长期无法复借。
一圈试完,唯一动了的是你我贷的购物额度:五千的总额度,下单三千的京东E卡套装,分6期,直接成功了。现在可用额度剩674。E卡是电子卡券,支付成功后3天内有效,卡密拿到手之后有效期一年。
下图为网友分享的购物额度页面及订单详情截图
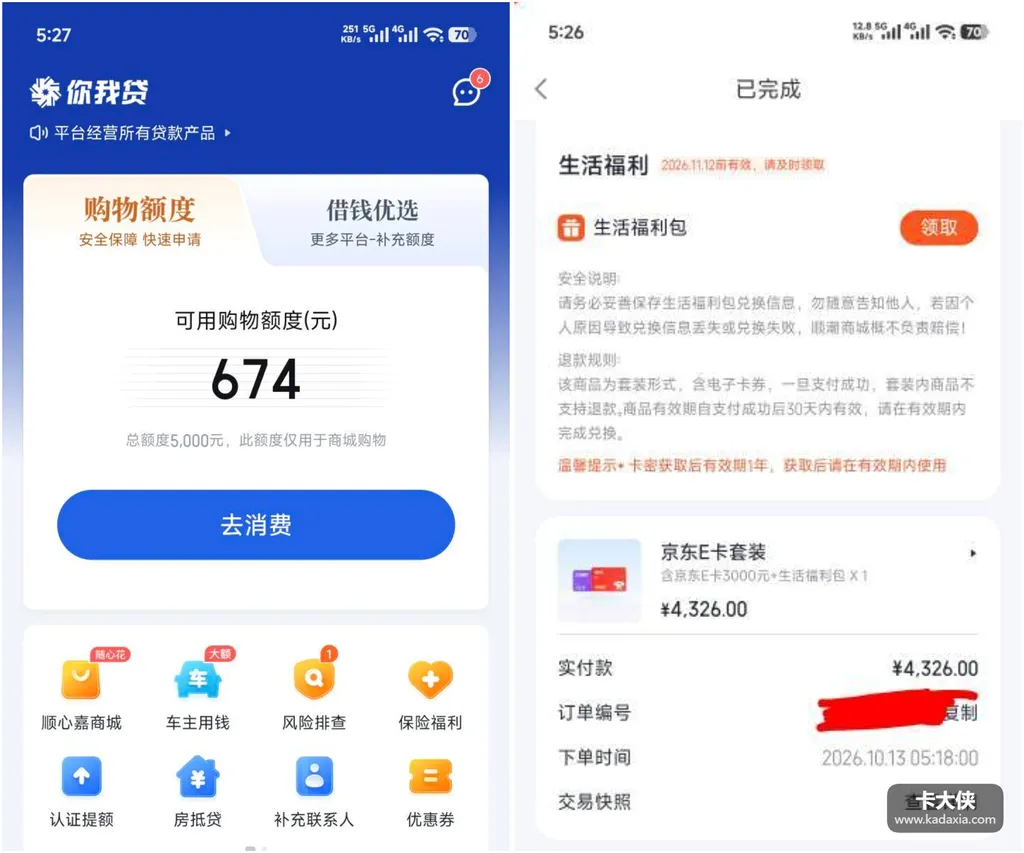
先说大背景:这么多平台同时”有额度借不出”,不是巧合,是资质亮红灯的信号。不兜圈子讲,预授信数字都还挂在页面上,终审全在收口。这种时候刷出一个”能下”的购物额度。容易让人觉得抓住了救命绳——先别激动,这根绳子的成色要验一验。。
购物额度的本质:只能在商城里花的钱,不是现金。 它不能提现,买的是卡券和实物。三千块的E卡套装,先看清E卡面值是多少说白了,——套装价和面值之间的差,加上6期的息费,才是这单的真实成本。E卡确实是硬通货,自用不亏。但”硬通货”三个字也是它被套现党盯上的原因。
至于”卡券到账处理变现”这条路,账是这样的: 不兜圈子讲,面值三千的E卡,出手要折价,再叠上分期的息费,到手金额打一点折扣自己算。更重要的是,购物额度买卡再转卖,属于平台明令禁止的套现行为,检测到就是额度冻结加账户受限,到时候五千的额度归零。还背着三千的分期账单——最亏的结局都是这么来的。
所以我的处理定了:E卡自用。 别绕弯子,一年有效期够慢慢用,三千块的日常消费本来就要花。这单的意义是”账户里终于有一笔能正常履约的分期”,不是”套出了三千现金”。
最后说句重的: 安逸花五万只下四百、分期乐三万只进不出——这组数据比任何攻略都值得细看。它说明我的问题不在渠道,在负债本身。这时候最需要的不本质上就是找到下一个能下的口子。而是停手、还账、把查询清零。购物额度这单,是我这段时间最后一笔新账。
最后照例,你我贷持牌,购物分期一样上征信。6期的还款计划抄进日历,E卡密码存好别过期。能下的渠道越少,越说明每一笔按时还款的分量越重。。
常见问题
1、你我贷购物额度是什么?能干什么?
答: 平台商城内的消费额度,可以买E卡、数码产品、生活用品这些,电子卡券形式居多,限商城使。
2、你我贷购物额度能提现吗?
答: 不能。提现属于违规套现,检测到冻结额度。卡券转卖有折价加息费,实际成本远高于表面数字,自用才是正途。
3、你我贷购物额度怎么用?用不了怎么回事?
答: 商城内选商品按页面流程下单。用不了是场景不支持或风控限制,以页面实际显示为准。