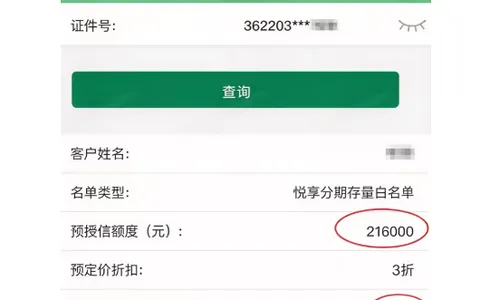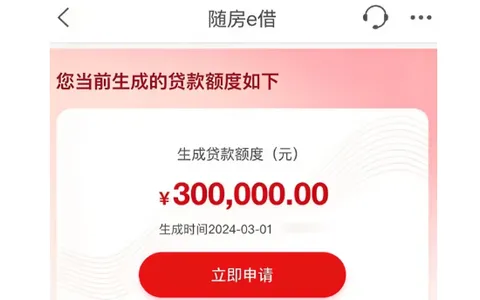
我这两天在群里看到有人聊建行社保贷。说普通上班族没交公积金,只要社保连续缴满 1 年也能办。我正好是私企上班、社保缴了好几年但没公积金。就专门去研究了一下这个产品的办理流程和要求,整理出来给同样情况的人参考。
下图为网友分享的建行社保贷办理流程要点截图
先说它跟别的银行信用贷不一样的地方:不卡单位性质,不卡社保基数。私企的能做,第三方代缴社保的也能做——群里就有人是三方代缴做下来的。这一条对没公积金的普通打工人很实在。毕竟大多数银行信用贷,绕不开公积金和单位白名单这两道坎。
产品本身是这么个情况:额度上限 30 万,参考社保基数的 18 倍。本科学历能参考 20 倍;期限可到 5 年,月息 1 厘 8,等额本息还款,提前还款不收违约金。注意到账形式是专项分期通卡——钱不是打你储蓄卡里随便用的,得在指定商户刷卡消费。用途就是装修、购车、婚礼、教育、医疗这类大额消费。
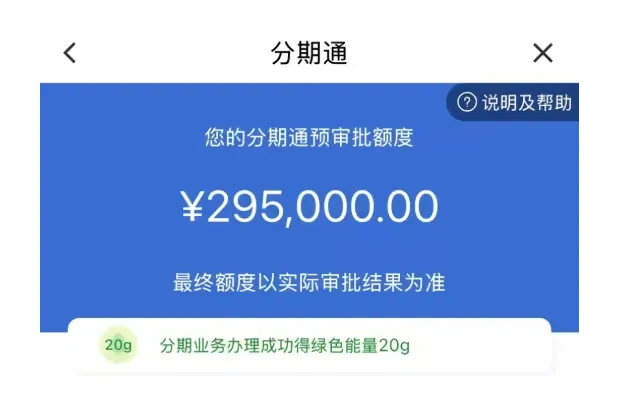
流程也不复杂:先去线下网点过系统预审。出预直接被拒了额度;然后在手机银行的信用卡分期通入口提交申请;批下来短信通知,同时把分期通卡寄给你。激活后在指定商户刷卡,按账单还款。
征信要求是硬指标,申之前一条条对:近 1 个月查询不超 4 次、近 3 个月不超 6 次、近 6 个月不超 9 次;近两年不连 3 累 6;信贷机构不超 6 个;信用卡用率压到 80% 以内。哪条踩线,提交大概率风控没过。还多一条查询记录,所以先自查再动手。
我自己的打算:先在手机银行分期通入口看看有没有预直接被拒了额度。有的话再去网点咨询。月息 1 厘 8 听着低,5 年下来总利息也得算清;它适合拿来整合高息的小贷、办正经大额消费。不适合借出来填别的窟窿——债务整合是把它当句号用,填窟窿是把它当逗号用,两种用法,两种结局。
建行社保贷是银行正规产品,查征信也上征信。最后防骗:凡说”代刷分期通卡””包装社保记录”的。全是骗子,专项卡在指定商户消费,谁也刷不出花来。
常见问题
1、社保贷是什么产品? 建行面向社保缴存人群的信用贷款,额度上限 30 万,期限可到 5 年,月息 1 厘 8,等额本息,提前还款无违约金。到账为专项分期通卡,需在指定商户刷卡用。
2、申请条件有哪些? 年龄 22 至 60 周岁。社保连续缴纳 1 年以上、正常无断缴。私企员工、三方代缴均可申请,不卡单位性质、不卡基数。适合本地在岗职工及有大额家庭消费需求的人群。
3、怎么申请? 先在建行手机银行信用卡分期通入口查看预审核没通过没通过额度。再去线下网点提交申请。直接被拒了后短信通知并寄送分期通卡,激活后在指定商户消费,按龙卡信用卡账单还款,以建行实际风控放行了为准。