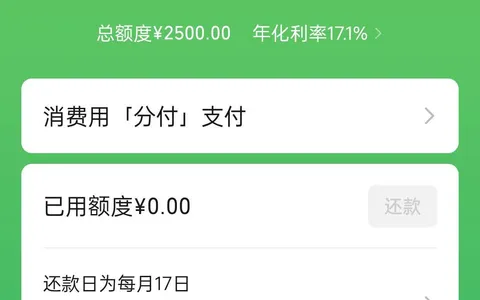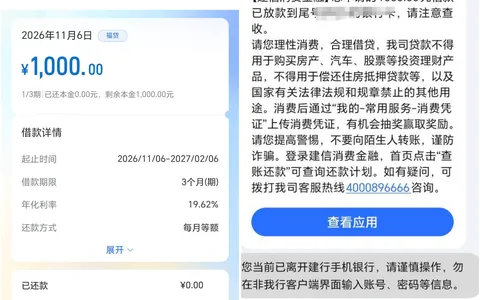
我之前金条明明有额度,可每次点借款都直接直接被拒了,试好多次没用,彻底放弃了。群里说,有额度借不出的话,注销歇几天再重新申请,能刷新风控评估。我资质自己清楚,本来觉得没希望。但实在没应急渠道,照做了。
注销后我没天天盯,隔了好几天。今天重新注册提交了申请,做好被拒的准备,结果没一会儿审批通过:一千额度,点借款秒速到账,进的建设银行卡。
下图为网友分享的建设银行到账交易明细截图
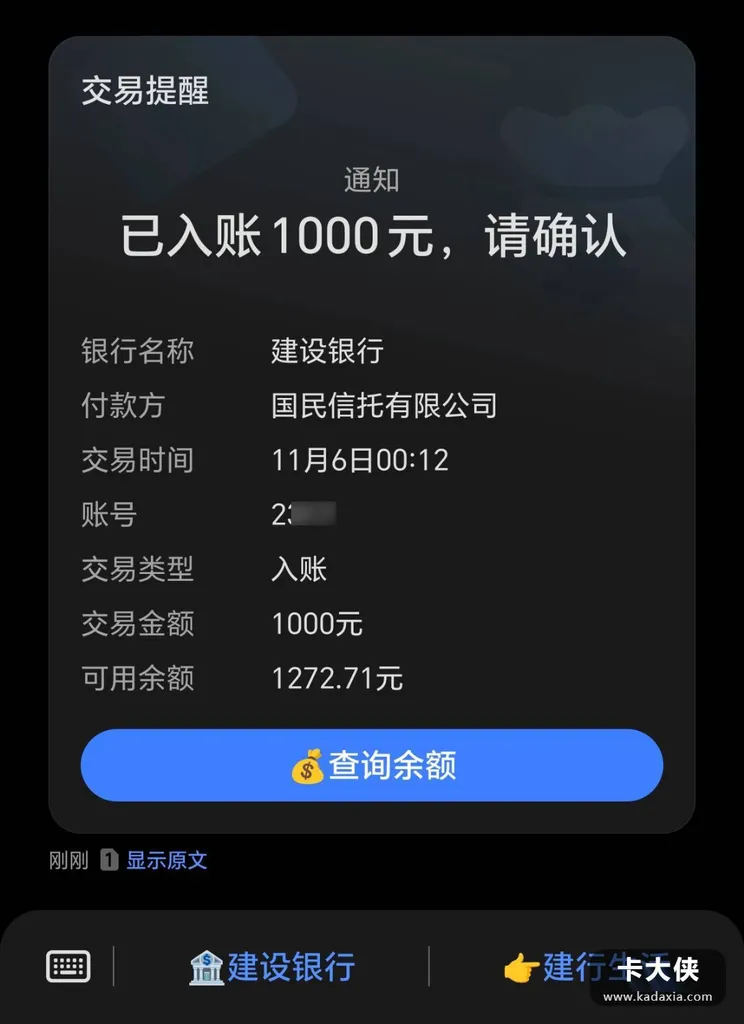
意外的不是下款,是出资方:国民信托。我之前借的宜口袋就是这家资方的,三千多块钱没还清,一直逾期着。本以为同一家资方肯定秒拒,结果人家放了。群里为这个事吵翻了:有人说同资方数据互通必拒。有人说不同产品风控体系不一样,同出资方也也许这边逾期那边下。我的答案就一个:别管互通不互通,这 3000 多块的逾期是我的,它不会因为金条下了款就消失。这笔新账让我缓口气,缓过来第一件事就是把宜口袋的旧账处理了——拖着不处理。征信上的坑只会越来越大,房贷车贷都在后头看着呢。
还有群里那个”还清了反而还接到催收”的老哥,我跟他相反——我陌生电话基本都拒接,催收没太骚扰我,但拒接电话不等于债不存在,该面对的总要面对。
再说注销重开这操作。我这次能下是运气,注销不是破风控的钥匙,是实在没路了赌一把。同身份证的账号,数据该在的都在。这次放行是系统评估的窗口,下回或许就是标准的拒。所以我不打算来第二回了。
一千块做应急,还款日记死,这一笔绝不能再添逾期——我名下的逾期记录已经够难看了,新账一定要干干净净。等这笔供完、手头缓过来。宜口袋那三千多就是我的下一个目标。
金条是有牌照的出资的正规产品,查征信也上征信。最后防骗:凡说”代处理逾期销账””内部渠道解资方风控”的。全是骗子,逾期只能自己一笔一笔还。
常见问题
1、有额度借不出,注销重开一定下款吗? 不一定。或许刷新评估,有实际案例。但有人注销重开照样过不了,最终综合评估说了算。
2、同资方有逾期还能过吗? 有极端案例,但逾期是重大减分项。不同产品风控有差异,以对应产品评估为准。别拿个案当侥幸的理由,该还的账迟早要还。
3、国民信托出资上征信吗? 上。消费金融公司是官方合作资方。申请、还款、逾期记录全部上报,按时还别弄坏信用。