分付开通过后,很多人卡在同一关:会开通,不会用。我这一个月用下来,把门道捋了一遍,分享给刚开通或者准备用的人。
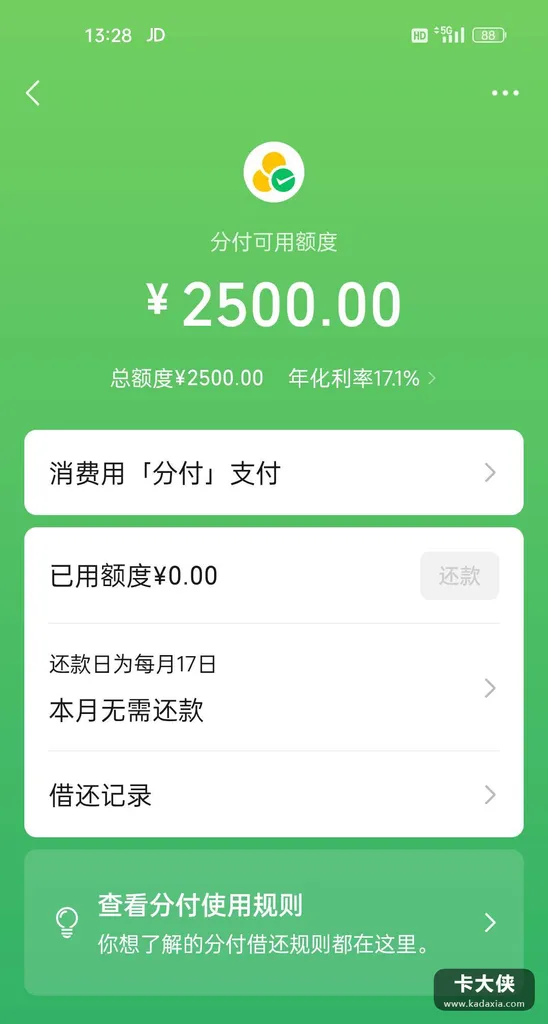
先说最要紧的计息方式。分付是按日计息——用一天算一天利息,不用就不产生费用。这跟信用卡的免息期完全是两码事:信用卡你刷了之后在免息期内还掉,一分钱利息没有;分付没有免息期,从用的那天起就在跑利息。所以攻略的第一条就一句话:要么不用,用就尽快还。比如我充话费测试那笔,确认能用之后立马还了,利息就几毛钱。你要是拖着按月还,十七块一的年化会教你做人。
还款机制要摸清。每月 17 号是固定还款日,出了账就得还;但分付支持随时提前还款,没有违约金(具体以页面为准)。我的习惯是:小额消费随用随还,不等到账单日。一来利息省到底,二来账户看着干净,系统评估时也是加分的。
使用场景上,日常消费基本通吃:线上购物、线下扫码、话费充值、生活缴费。但要注意两点:一是部分特殊商户不支持分付支付,付款前看支付方式里有没有它;二是群里有人收到的临时额度,比基础额度还高,这种是限时、限场景的,别当自己的钱规划。
额度管理也有讲究。两千五的额度看着不多,但额度小反而是优势——花超的难度大。我给这张”虚拟卡”定了使用边界:单月分付消费不超过五百,应急优先用存款,分付只兜底。真到了要靠分付过日子的地步,说明现金流出问题了,该省的是开销,不是研究怎么刷更多的额度。
最后一条攻略,很多人忽略:分付记录全上征信。它是财付通小贷等持牌机构授信的正规产品,每一笔使用和还款都上报。用好了是信用积累,用花了是负债记录。攻略的终点就一句:把它当应急工具,不当日常钱包。
常见问题
1、分付有免息期吗? 没有。按日计息,从使用当天开始算,所以用多少、用几天、尽快还是最省钱的用法。
2、能绑定其他支付方式或者转账提现吗? 不能提现不能转账。仅限合规消费场景使用,套现属违规,监测到会收回额度、影响信用。
3、提前还款收手续费吗? 一般支持随时提前还、不收违约金,具体规则以页面说明为准。提前还的好处是利息省到底、征信记录干净。