我安逸花大号早就废了。结清之后再也没借出来过,折腾几趟没起色,我就当它不存在了。
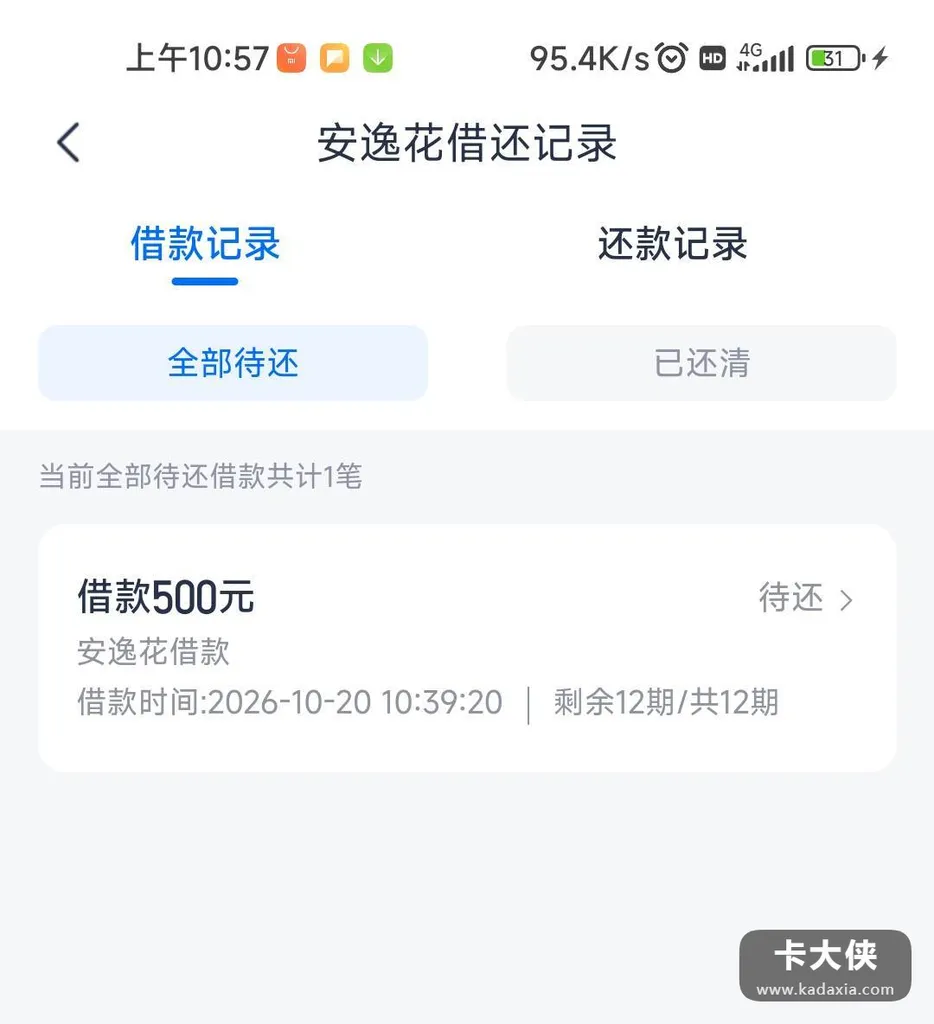
值得一提,前两天刷到有人说小号可以试试,我登了个注册挺久的小号进去看,页面透出总额度两千。随手提交了申请,没等多久放款成功,实际批了五百,分十二期。马上消费金融出资。钱不多,但确实到账了。
下图为网友分享的安逸花借款记录详情截图
先说这个现象:页面授信和实际放款,根本不是一回事。有一说一,群里同款一大堆——几千块的总额度,真提交申请只批四分之一。”只进不出”卡八九个月的大号也不少。系统逻辑挺简单:页面额度是参考,每次借款都重新过风控,给多少看当时的评估。所以别拿页面数字当真,更别为了把额度”套”出来动歪脑筋。
再说小号这事。我把话说明白:不推荐。说白了,大小号风控是通的,一边在用另一边就难批。再加上每个号申请一次就多一条查询记录,号开得越多,征信花得越快。我这单能下,纯属个案,小号这条路走通了是运气,走不通才是常态。真要学,就学我反面:先把手里的账号养好,按时还款,少点申请,比开小号实在。
坦白说,那五百块我留着应付零碎开销,还款日记牢。额度低不可怕,可怕的是为一千几百块把征信越弄越花。管住手,什么时候都适用。
最后防骗:凡是说”内部渠道开通小号额度””代操作提额”的,全是骗子。
常见问题
1、显示有总额度,为什么实际放款少很多? 页面额度是参考数,每次借款都二次风控。实际放款以审批结果为准,批四分之一很常见。
2、大号借不出,换小号一定行吗? 不一定。小号下款有案例但不普遍,频繁注册申请反而触发风控、堆查询记录。不建议盲目试。
3、小额借款也上征信吗? 上。持牌机构产品,无论金额大小,借还记录全部上报,逾期没有侥幸。
「风险提示」卡大侠仅做经验整理分享,所有借款
记录均为用户分享,信息仅供参考。如有前期费
用不要申请!切勿相信“手续费,保证金,解冻费”
等名义要求转账刷流水,验证还款能力的都是诈骗
借款有风险,申请需谨慎,请走官方渠道,量力借
贷。卡大侠无代办导流服务,以持牌机构合同为准