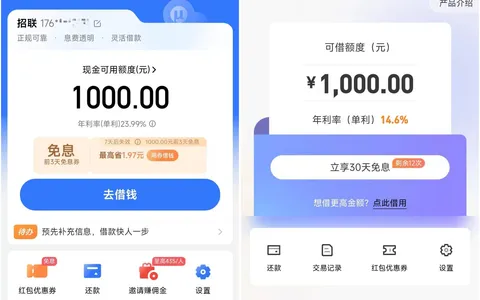
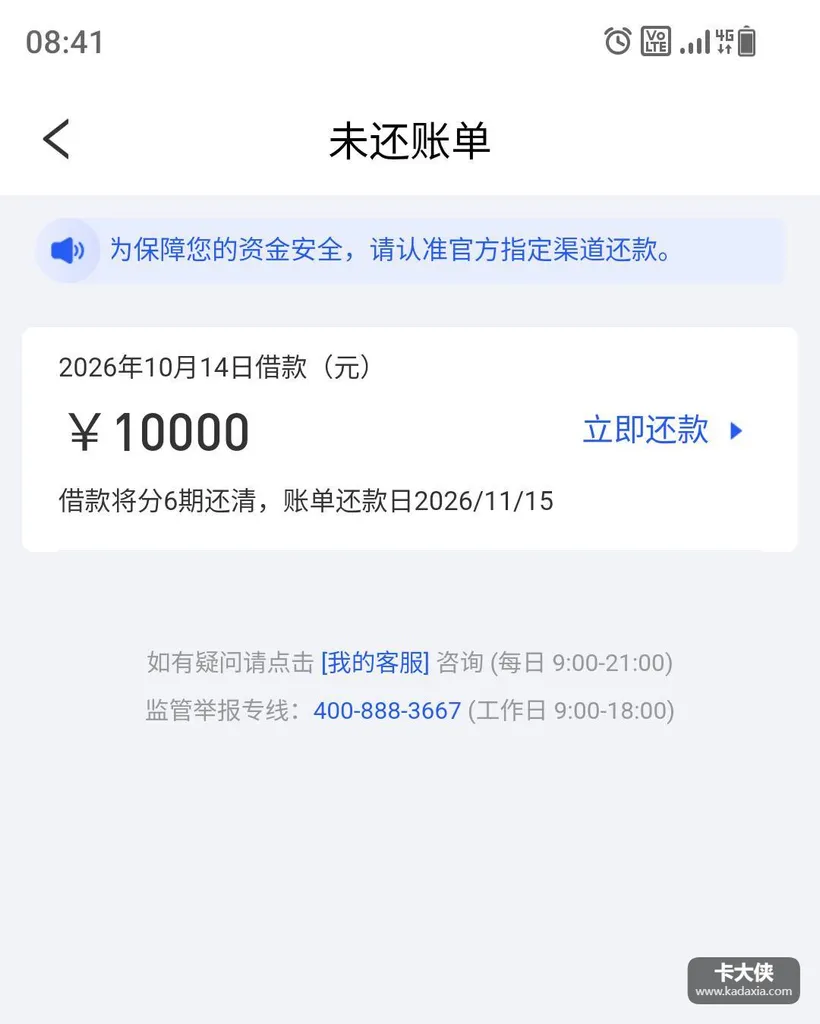
实打实说,昨晚在宜享花点了借款申请。页面跳到了易花花的介入流程——跟着步骤绑了会员,今天早上没等多久,一万块到账了,分6期,还款日11月15号。出资方无锡锡商银行,持牌银行,借还记录上征信。
下图为网友分享的宜享花待还账单页面截图
群里聊这款产品的焦点在两个地方,我这两个地方都有点不一样的看法。
第一个是会员。 别绕弯子,这单的流程是”绑了会员才下款”,于是有人纠结:会员费能不能退?退了还能不能下款?求稳是不是先别退?我的说法:会员费是可选服务,按监管要求不能和审批捆绑,扣了就保留凭证,该退就退其实吧,——至于”退了影响下款”的说法,本质是把本该自愿的东西做成了隐形门票。这不是用户该忍着的问题,是该问平台要凭证的问题。我这笔会员费加6期的息费,回头都会算进这单的总成本里。对了,凡是页面之外喊”包下款””强制提额”的。全是骗前期费用的,一分钱都别给。
第二个是”出了额度赶紧提,别拖”。 客观来讲,群里说得紧张:额度有效期,前一天出的三千,因为银行卡不支持耽误一天。额度直接过期;还有人说资方款项流动性大,出了就得秒提。这个逻辑要小心——”额度快过期了”是催促你仓促借钱的话术,不是借款的理由。 你需要这笔钱,额度过期了它也该借。你不需要,额度再快失效也不该伸手。额度过期不是损失,为了抢一个会过期的数字而借一笔没想清楚的钱,才是。卡不支持就换卡,真要拖过期了。就让它过期,过几天重新评估,天塌不下来。
下款链路也顺带说明白:宜享花提交、易花花介入、锡商银行出钱有意思的是,——一次申请走了三层,每层都是独立主体。申请之前看清最终合同上的产品和放款方,别只认入口的名字。
你品品,最后照例,持牌银行出资,查征信、全记录上报。一万分6期,每月一千七上下,加上会员费的真实成本,这笔账到期前就排好。借钱看需求,不看额度的脸色——这句话是这单我最想留下的。
常见问题
1、宜享花推易花花可靠吗?易花花是正规平台吗?
答: 宜享花是入口,易花花是介入的合作流程,最终看出资方——我这单是锡商银行,持牌银行就正规。申请时看清最终合同的产品和放款方。
2、宜享花申请了怎么看不到进度?一申请变成悦享借了?总是打电话让申请?
答: 导流类平台会跳转到合作产品,页面显示以实际申请的产品为准,认准合同主体。频繁打电话是营销行为,按需申请,别被话术带着走。
3、宜享花好通过吗?一直评估中能退出来吗?
答: 因人而异,系统评估。评估中别重复操作,以页面状态为准,结果出来自然更新。