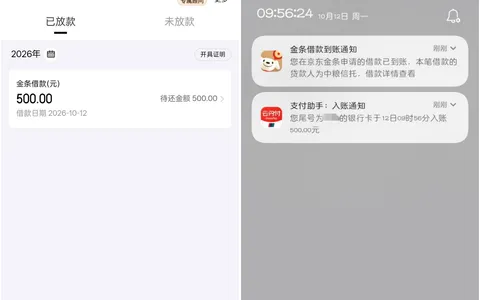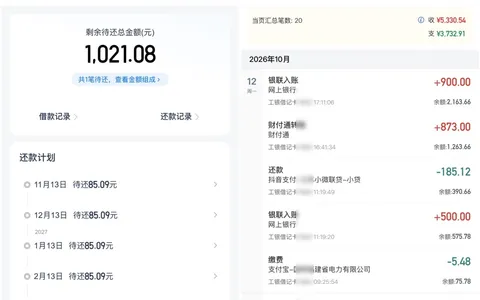
同一天,我提交了三笔申请。一笔过,两笔秒拒。
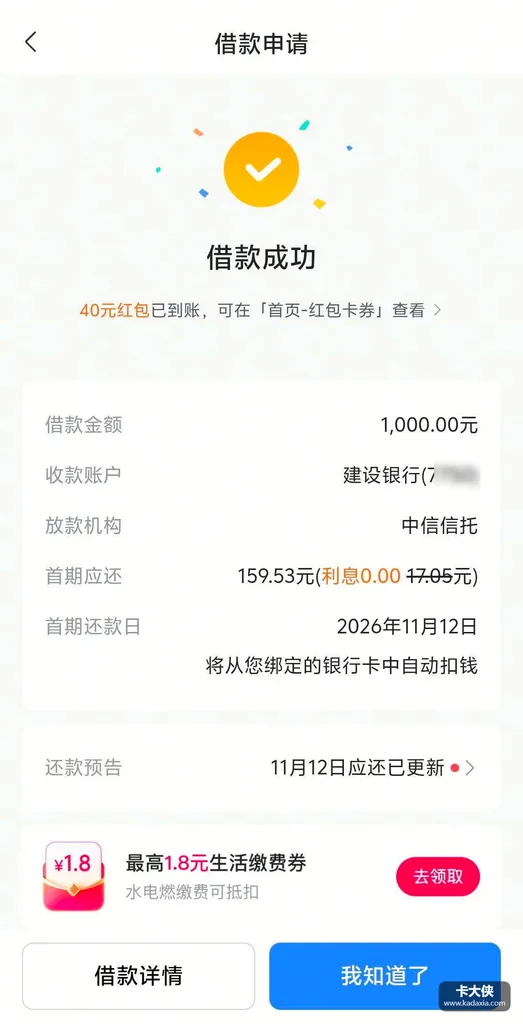
过的那笔是放心借:一千块,分6期,中信信托出资,首期159.53,11月12号还款,自动从绑定的卡里扣。到账还附带了40块的平台红包,在首页卡券里能看。拒的两笔有点意思——美团七千额度,闲置了两年没动。优逸花三万总额度,上个月刚借过三百正常还着。有额度的两家,一家都没让我过。。
下图为网友分享的放心借借款成功详情截图
这三笔摆在一起,比任何单平台的分析都有说服力。
美团那七千,死在”闲置”两个字上。 直说吧额度两年没动,系统早就悄悄重估过无数轮了——你以为额度躺在那是你的。老实说它一直在平台的抽屉里,只是没告诉你收回了。等你想起来用,显示的是旧额度,执行的是新标准,提交那一刻,秒拒。
优逸花那三万,死在”复借”的二次审核上。 上个月借三百正常还了,这次照样拒。历史记录是加分项,但复借是新的申请,要过新的终审你想啊——这期间负债变了、查询多了、政策紧了,任何一项都能把你拦下。我这笔的学费就是:白送一条查询记录。
放心借这一千,赢在它是当天唯一能打的牌。 小额、短周期、新评估,过就过了。
规律实际上三条:额度会过期,复借要重审,显示的额度永远只是参考。话说回来群里那句”能稳定下款的平台越来越少”,落到实操上就是——每一次提交之前想清楚值不值。被拒的代价是查询记录,这个代价在收紧期是实打实越来越贵的。
直说吧最后照例,中信信托是持牌机构,放心借查征信、全记录上报。一千分6期,每月160多块,自动扣款卡里留够余额就行。这单之后我打算消停一阵——三笔申请一条查询的学费已经交了,接下来先把手里这笔还干净,比再找下一个入口实在。。
常见问题
1、中信信托是借呗的套路吗?有放贷资质吗?
答: 不是套路。中信信托是持牌信托公司,给信贷产品做资金方是信托公司的常规业务,资质齐全,借还全记录上征信。
2、中信信托放款可靠吗?不还会怎么样?
答: 放款是正规信托贷款业务。不还会上征信、产生罚息、进入催收流程,大额久拖的按合同走法律程序——以合同为准,按时还最省心。
3、美团有额度闲置两年为什么秒拒?优逸花有额度复借为什么秒拒?
答: 闲置额度会被系统悄悄重估收回,能看出滞后而已;复借要过二次审核,资质和政策变了照样拒。有额度不等于能放款,每次提交前想清楚查询成本。