老实讲,前阵子帮同事跑建易贷,材料递了两回。流程走了一遍,把门道摸了个大概。写在这,给想办的省点腿。
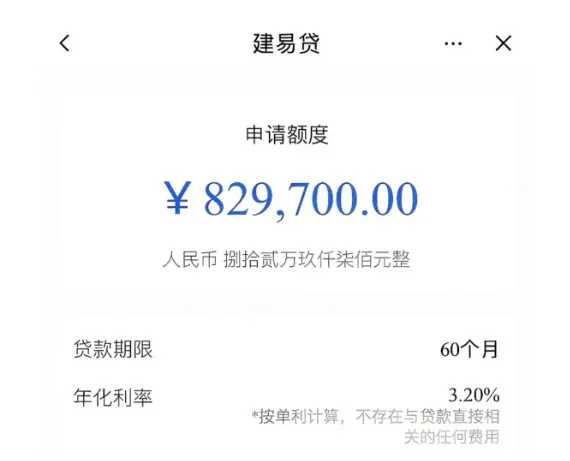
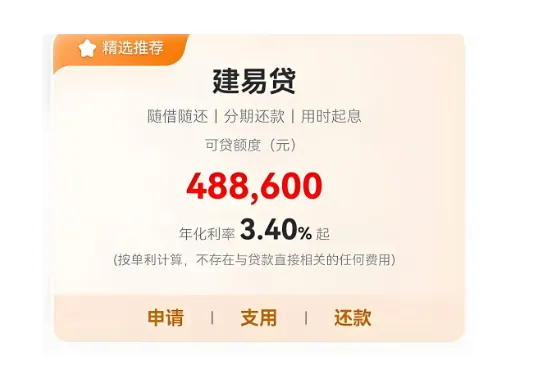
产品底子先摆这纯信用、无抵押,最高100万,年化利率3.0%起,期限最长7年你品品,怎么还可选等额本息或等额本金。随借随还,提前把账清了没有逾期加的钱。单位资质过得去的老哥,这个条件在银行消费贷里算很能打的。
下图为建行建易贷额度详情及产品界面截图
白名单是这产品的心脏。
机关、事业单位、央企国企、金融卫生教育这些行业入职满一年、公积金缴满一年,自动入白普通私企也别急着关页面——私企有加白通道,周期大概两周掰开了看同事就是私企走的加白,两周批下来的。利率比市面上多数消费贷低一截。能不能加白,银行要审单位资质,不是你说是优质单位就算。
征信的硬杠杠,数字一条别记错:当前无逾期;近两年无连三累六查询近1个月不超4次、近半年不超10次(本人查询和贷后跟着不算);信用卡原则不超7张使用率压70%以内信贷机构不超6家非银机构不超2家
客观来讲,提额有正规路径,不是玄学。满足这几个条件就能申:公积金基数偏低、现有额度还有授信空间、社保或个税数据完整。办理时二选一——社保提额就补单位名称、缴费基数、缴费月数;个税提额就补收入情况、申报记录客户经理在进件页面选额度往上走类型提交,材料齐全就行。
两个容易搞混的点,单独拎出来。
建易贷是建行的,”建信福贷”是建信消费金融的——名字像,两家亲缘关系都没有。搜产品的时候认准银行主体,别进错门。
3.0%是”起”字辈的利率你想啊,能不能拿到这个数,看你的资质评级。实际以看看能不能批页面为准。冲着最利钱低去的人,先对照上面的征信杠杠自查一遍。
最后照例,银行产品,正式申请查征信,借还全记录上报,用途红线说死仅限日常个人消费,买房、投资理财、还别的贷款,一律不行查到就是提前收回加冻额度。
常见问题
1、建行的建易贷是属于什么贷款?和建信福贷、快贷有什么区别?
答: 建行面向优质单位职工的不要担保消费贷。建信福贷是建信做消费贷的产品,别搞混;快贷偏线上小额,建易贷走白名单、额度上限更高。
2、建行建易贷好通过吗?怎么申请?
答: 白名单内好过,私企走加白约两周。申请找建行网点或客户经理进件,材料按清单备齐。
3、建易贷查询次数要求?有没有宽限期?到期还不上怎么办?
答: 近1个月不超4次、近半年不超10次。宽限期以借款合同为准。到期还不动了尽早联系银行说明情况,协商可行的解决方案,别自己硬扛到逾期。