你看,最近琢磨公积金消费贷,把浦闪贷掰开看了个遍,自己也测了额度。整理出来,给同样想办的省点功夫。
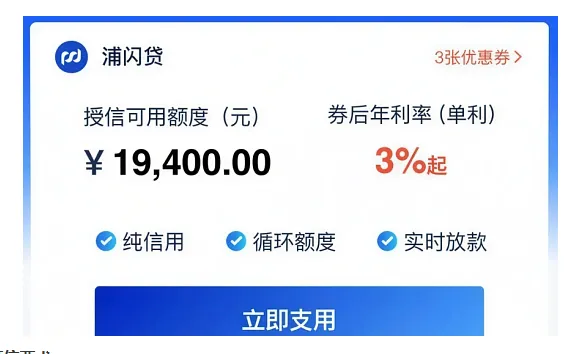
浦闪贷是浦发银行的产品纯信用、不用抵押,凭公积金、社保加征信就能申请。最高100万,额度循环,随借随还,按日计息,没用到的部分不产生利息,期限最长能到7年装修、买车、教育这些正经消费场景都能用。
下图为浦闪贷能借的额度页面及产品详情截图
先说大家问得最多的几件事。
没有浦发卡能不能办?能。 有浦发一类卡最好,没有的话开二类电子账户就行。支持十几家主流银行的一类卡绑定开户,不用特意跑网点办新卡。
测额度会不会查征信?不会。 测额只授权公积金数据,预估额度,不留查询记录。正式提交申请才查征信——所以正确顺序是先测额。觉得额度合适再正式申,白送的预估不用白不用。
什么时候提交好?工作日上午。 群里有人大半夜提交赶上系统维护,干等了半天。银行的系统也是有作息的。
话糙理不糙,再说门槛,整体不算高,但条条是硬线。年龄22到60岁,年龄加还钱的期限不超过65岁。大陆户籍、非学生,申请地有固定工作和稳定住所,硬性的一条名下不能有未结清的个人经营性贷款说到底,结清了等征信更新再来。客群分两类——公务员、事业单位、国企、上市公司这些优质单位要求宽松;普通企业员工得在当前单位干满6个月以上公积金缴存基数500元以上
有意思的是,征信这块的数字要记好,比门槛更容易踩线。不能有当前逾期;近两年没有连续2次或累计4次逾期;近一年逾期金额累计不超1000块;不能有本金逾期记录。查询次数:近1个月贷款和信用卡审批查询不超3次,近3个月不超6次,近半年不超10次客观来讲,——注意,本人查征信和放款后盯着不算在内。负债侧:所有信用贷余额加上这次申请不超100万信用卡使用率控制在70%以内,信贷机构少于6家,非银机构授信不超过3家
最后照例,银行产品,正式申请查征信,借还全额上报,用途红线单独说资金只能用于个人日常消费,买房、投资理财、归还其他贷款、经营使用,一律禁止你想啊,——违规的下场是提前收回加冻结额度,报告上还得记一笔。先测额、对照自查、觉得合适再正式提交。这个顺序能少走很多弯路。
常见问题
1、浦闪贷是网贷吗?利息高吗、利率多少?
答: 不是借款的地方那种产品,是浦发银行的正规信贷。利率以申请页面说明为准,按日计息,用多少算多少。
2、浦闪贷需要什么条件才能通过?好通过吗?
答: 年龄、户籍、工作住所、公积金基数(普通单位500以上、现单位满6个月)、征信干净、负债达标。优质单位宽松。整体不算苛刻,但查询和负债的红线卡得细,先自查再申。
3、浦闪贷要小心哪3个条件?钱怎么取出来?
答: 一要当心查询次数,超了直接降分;二要当心信贷机构数和非银授信笔数,超了压额度;三要当心用途,消费贷干别的一票否决。支用方式以页面为准,额度内支取到账即用。