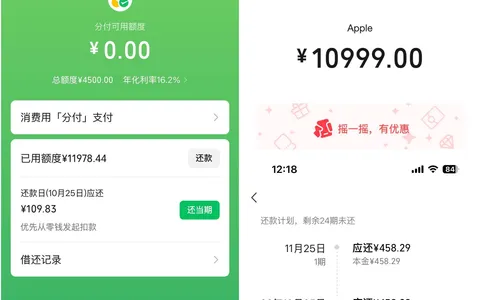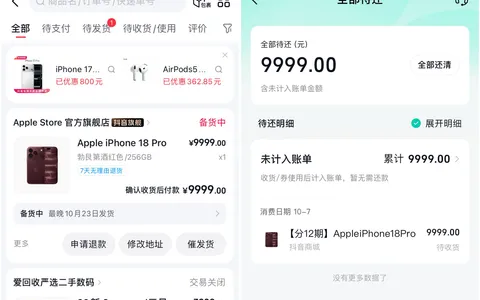
京东金融给我推了一万三的白条专享额度。我点开试了下付款——用不了。反复试了几回,实际能动的就两百块基础额度。一万三躺在页面上,就是个数字。
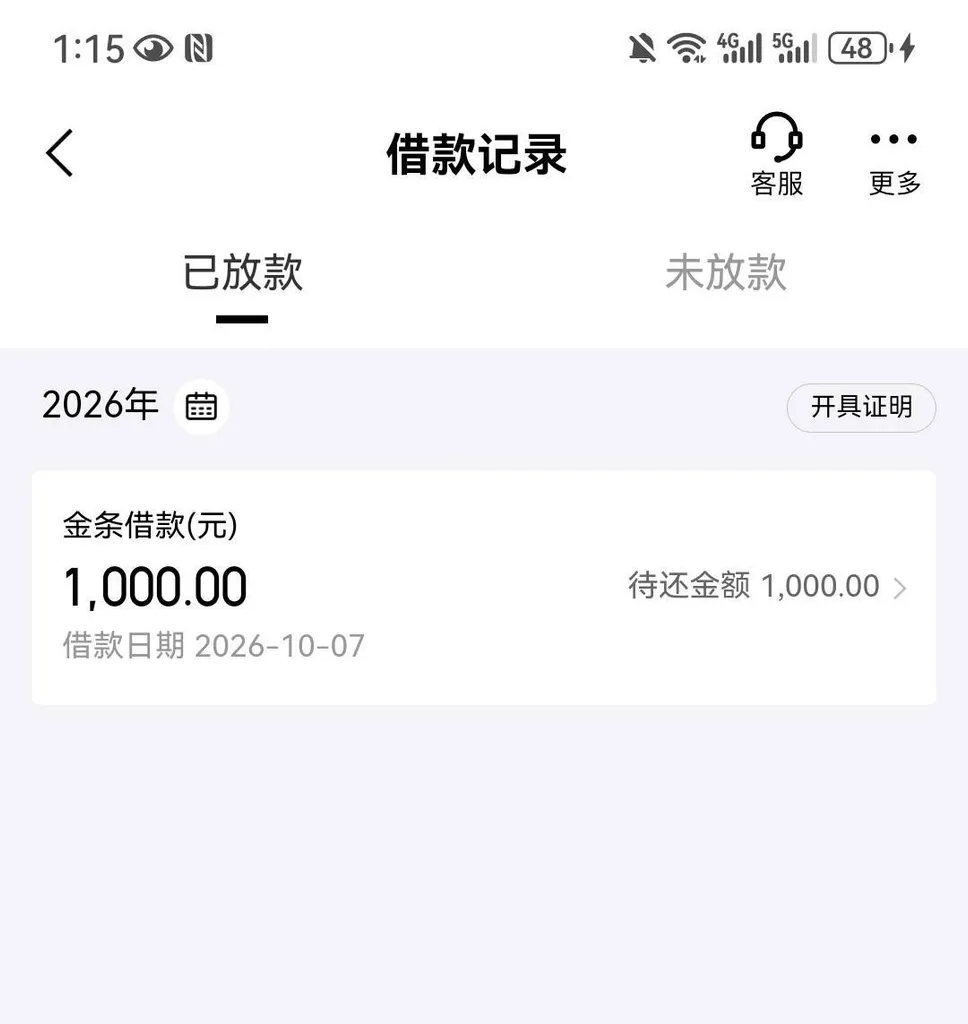
顺手点了下金条的借款申请,一千块秒到账,待还1000。金条这通道,倒是比白条实在。
下图为网友分享的京东金条借款记录截图
群里同款遭遇的一堆:
专享额度”虚”是普遍现象。 有人刚拿一万八的专享额度,一毛钱用不出去;有人试出来只有五百以下的小额消费能过,大额订单基本全触发风控。专享额度是预评估的定向额度,展示是展示,支付是支付,中间隔着二次风控。页面数字越大,越别当真。
专享额度的正确理解: 它是限场景、限商品的定向额度——给你一万三,是让你在想让你消费的地方消费,不是让你当通用额度花的。能不能用、在哪用、能不能分期,全部以支付页面的实际选项为准,点不进去的场景就是没有。
“多用才能涨额度”这话,反着听更对。 有老哥的经验很扎心:平时很少用白条,额度反而慢慢涨;使劲刷的,风控标记也跟着涨。额度不按使用频率涨,按账户质量涨——还款记录、行为稳定性、负债水平,才是系统看的。频繁下单取消想”激活”专享额度,是反向操作,越激活越受限。
白条和金条是两条独立的线。 白条额度受限,不代表金条过不去——我这单就是例子。反过来也一样,两个产品各自审批,一边的死活不影响另一边的判断。
为激活额度反复试单的风控账: 下单、取消、再下单,这套动作做多了,额度冻结、功能受限都是轻的,每次申请还白送查询记录。我试了几回就停了——一万三的假数字,不值得搭真风控。
最后照例:白条、金条都是持牌产品,消费和借款记录都上征信。金条这一千块,到账快是体验,按时还是本分。白条那一万三我就当没看见——两百块基础额度,够买生活必需品就行。额度这东西,用得上的是额度,用不上的是广告牌。
常见问题
1、白条专享额度怎么用?给了13000的专享额度能分期吗?在哪可以用?
答:专享额度是限场景的定向额度,在支持的支付场景按页面选项使用,能否分期以支付页显示为准。点不进去的场景就是没有,别硬试。
2、白条专享额度用不了、买手机显示交易受限、额度受限怎么回事?
答:展示额度和实际使用之间还有二次风控,大额订单、异常交易更容易触发受限。以支付页面实际可用为准,反复试只会加重标记。
3、白条专享额度最忌哪三种情况?多用才能涨额度吗?
答:一忌频繁下单取消,二忌异常交易,三忌逾期。额度不按使用频率涨,按账户质量涨——还款记录干净、行为稳定,额度自然会动。