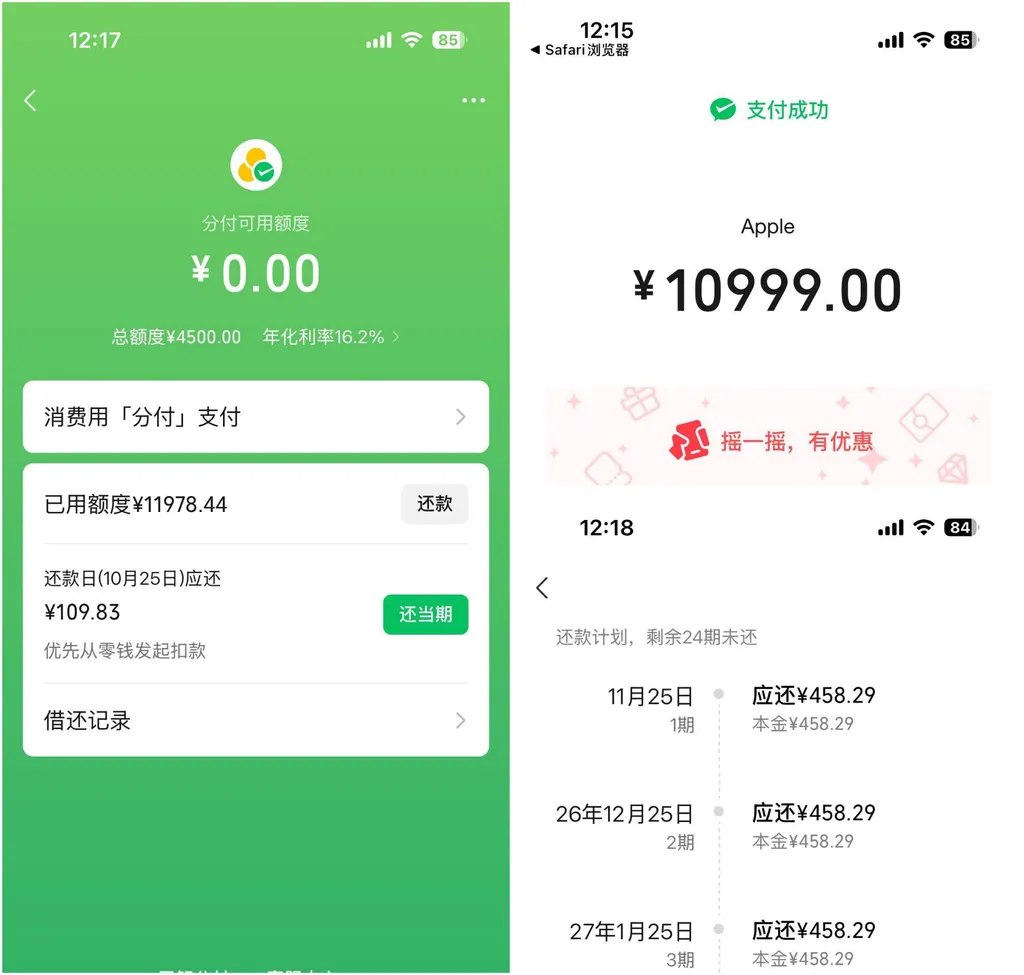
分付开通快俩月了,隔三差五我就去苹果官网刷一下,次次都卡在”额度不足”。前天又随手点了一次——付款成功了。iPhone18ProMax,109.9元,走了24期免息,每期还458.29,每月25号。
我的基础总额度其实只有四千五,年化16.2%(服务方是财付通小贷、微众银行这些持牌机构)。一万多的手机,四千五的额度,这次能过,靠的是支付环节触发的专项分期额度——苹果官网这类合规消费场景,分期支付是独立评估的,和基础额度不是一码事。基础额度不够,不等于大额订单没戏,但也不是每个订单都能触发,系统说了算。之前试那么多次失败,就是没触发;这次成了,没有规律可循。
下图为网友分享的微信分付支付成功及还款计划截图
顺带一个对比:早上试抖音月付,当时也出了额度,后续操作退货之后额度直接失效——月付的权益对交易行为很敏感,退一单可能就没了。分付这次从支付到还款计划落地,稳定性确实好一些。
群里聊这个路子的,几个问题集中:
“这是不是强卡额度的操作?” 不是。我这单没有做任何特殊动作,就是正常下单、正常支付——之前的失败和这次的成功之间,我没有改变任何操作,改变的是系统的评估结果。把”反复试单”当方法的人,方向上就错了。
“免息有没有坑?” 458.29×24期,总额就是10999,和订单本金一致——官方标注的免息,按期足额还真就是免息。但两个前提:一是按期,逾期则免息作废还加收罚息;二是这个免息是场景给的,不是基础利率变了——分付其他消费该16.2%还是16.2%。别把场景的糖当成产品的糖。
“还完还能不能再卡?” 有老哥四月份卡过一次,还清之后,现在有额度也卡不出来了。专项分期权益大概率是一次性的,或至少是按周期给的——把它当一次性机会用,用在真需要的东西上。
反复试单的风控账也得记: 下单、取消、再下单,这套动作做多了,额度冻结、分期权益关闭都是轻的。我这单是”偶尔试一次”,不是”每天刷十次”——频次就是风控的分界线。
最后照例:分付全记录上征信。10999分24期,每月458块还两年——金额不大,但周期很长,两年里任何一个月忘了还,免息变罚息,这笔划算买卖就 reversed 了。每月25号,一次性设24个月的提醒,慢慢还,一天不拖。
常见问题
1、微信分付是什么意思?怎么开通?能提现吗?怎么借钱?
答:分付是微信里的消费信贷产品,持牌机构服务,系统邀请制开通。额度限消费场景,不能提现,借钱这个说法本身就不对——它是消费额度,不是现金贷。
2、微信分付可以分期还款吗?怎么分期还款?
答:支持分期的场景在支付时会显示分期选项,期数、是否免息以页面为准。选免息的按期足额还,逾期免息作废。
3、微信分付逾期了暂时没钱还怎么办?
答:上征信,产生罚息,免息权益作废。还款困难尽早联系官方客服协商。24期这种长周期,提前把提醒设好,别给逾期留机会。