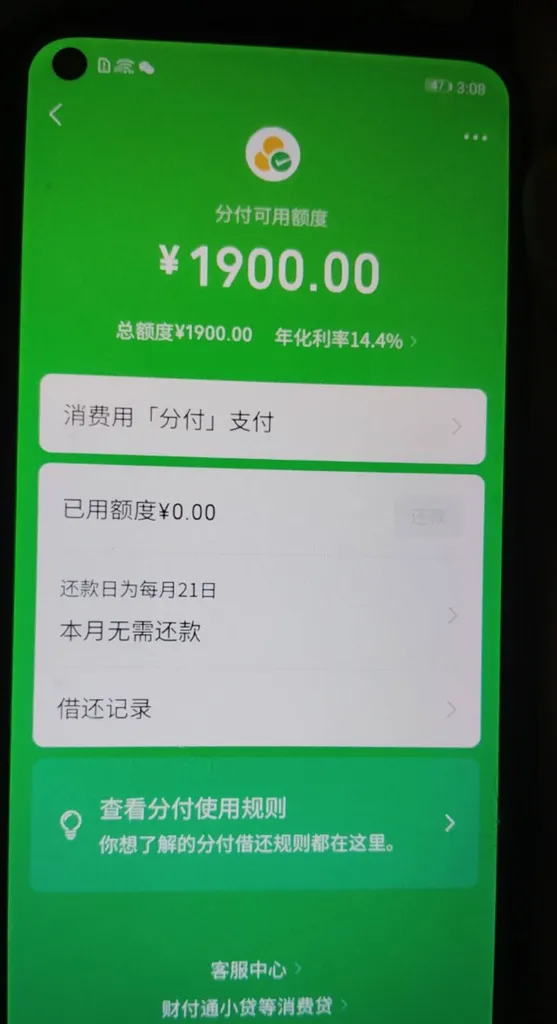
微信分付那个大礼包的提示,在我页面里挂了一整年。每次点进去都是”暂无额度”,点完就忘。前天又顺手点了一下——批了。一千九的总额度,年化14.4%,每月21号还款。
服务方是财付通小贷这些持牌机构。当前没有已用额度,这个月也不用还款——额度躺在那里,用不用、什么时候用,自己说了算。
下图为网友分享的微信分付额度详情截图
群里晒分付开通的,等待时间跨度大得离谱:有等了六年没开通的,也有像我一样卡了一年多、最近陆续出额的。后一种情况多了,就有人说”审批尺度宽松了”。可能是,也可能只是重评窗口轮到了——宽松不宽松是宏观体感,能不能开是你账户自己的事,别拿别人的时间线给自己设预期。
关于”开通条件”: 没有公开的清单。系统看的是账号行为、消费能力、征信情况的综合结果,权重不对外。所谓”达到某某条件必开通”的说法,一律当谣言。
开通后两个冷知识,很多人不知道: 一是不用不产生利息——分付按日计息,没消费就没有利息,额度放着不亏钱;二是长期不用,额度可能被收回——系统定期复评,休眠账户的额度说没就没。所以正确姿势是:日常小额用一用、按时还,让账户”活着”。
还有”开通了付不了款、有额度用不了”的情况: 多半是消费场景不支持或账户有风控标记——额度是资格,支付是另一道闸,以付款页面的实际选项为准。
最后照例:分付正规持牌,开通申请查征信,用还记录全上报。一千九额度不大,但从”灰了一年”到”能用”,这个账户终于算活过来了。每月21号记进日历,先用起来,用出记录,额度的事交给系统。
常见问题
1、微信分付开通条件是什么?开通需要多久?一直开通不了怎么回事?
答:无公开条件清单,系统综合评估账号行为和征信,时长因人而异。开通不了是资质或时机没到,别频繁点,隔段时间再看。
2、微信分付开通查询征信吗?正规吗?上征信吗?
答:正规,财付通小贷等持牌机构服务。开通申请查征信,消费、还款、逾期全记录上报征信。
3、微信分付开通不用有影响吗?不用会有利息吗?有额度但用不了怎么回事?
答:不用不产生利息,但长期不用额度可能被收回,日常小额用一用保持账户活跃。付不了款是场景不支持或风控标记,以实际支付页面为准。