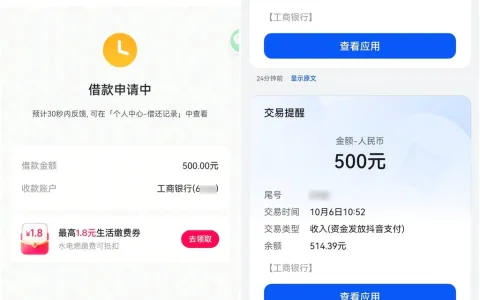
分期乐的现金借款页面,我这半年就没见过额度。前天翻了翻,瞄见一个带超市卡的微信立减金套装,顺手提交了——过了,已签收待还款,卡密同步到账。
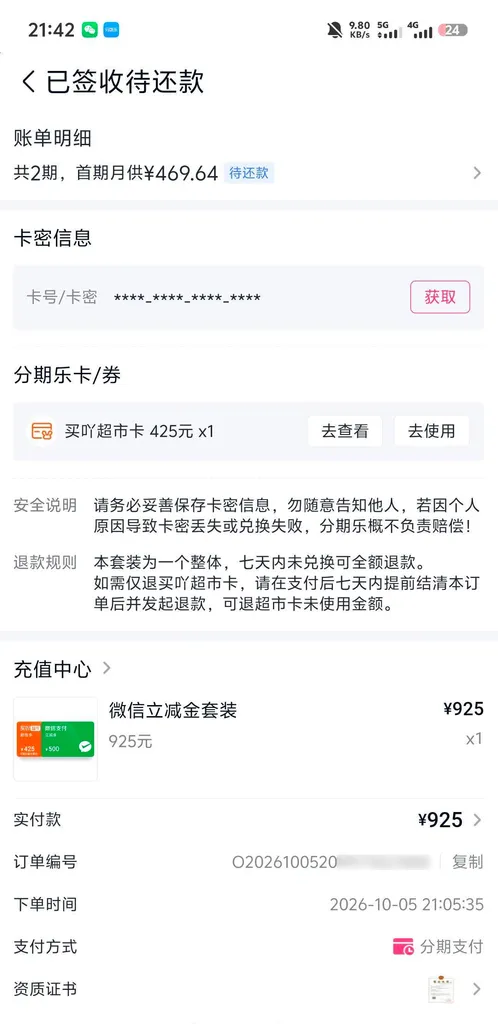
这单的情况:订单实付925元,里面是一张425元的买吖超市卡加立减金套装权益,分2期,首期469.64。摊下来每期四百多,压力是不大,但先把这925块的账算明白:超市卡面值425,剩下五百块买的是立减金套装——立减金的面值是多少,决定你这单的真实成本。把套装里每一项的面值加起来和925对比,差额就是付的”通道费”。面值没写清楚就下单的,等于盲买。
下图为网友分享的分期乐订单及账单明细截图
群里聊这个的,都清楚是怎么回事:
纯现金难下、捆绑权益好下,是当前的真实格局。 群里的说法直白:不买权益套餐基本下不来。这是现状描述,不是价值判断——捆绑销售本身是监管明确关注的方向,平台用权益包装抬高实际成本的做法,后续政策怎么变不好说。作为用户能做的,是把账算清、把退款规则吃透。
超市卡的退款规则,比额度重要: 平台规则是七天内未兑换可全额退款;只退超市卡的话,需要支付后七天内提前结清订单再发起退款,退未使用部分的对应金额。具体流程以页面实时说明为准。买了后悔的,七天是窗口期,别拖。
借款失败能不能退、卡没用是不是就不用还——两个常问的问题: 借款失败的订单按规则退;但只要借款成功了,还款义务就成立,卡用不用都得还。权益是赠品逻辑,借贷是合同逻辑,两码事。
卡密的处理就两条路:自用,或者按上面的退款规则退。 “出掉变现”那条路我不展开——折价、风控、信用成本三笔账,之前的文章算过很多次了,哪次算下来都是亏。
最后照例:分期乐是持牌消金,消费分期一样上征信。925分2期,两期还完拉倒。这种捆绑单,借之前算面值差,借之后盯退款期,中间按时还款——三件事都做了,这单才算没白借。
常见问题
1、分期乐超市卡有什么用?有用吗?多少钱?
答:超市卡是捆绑权益的一部分,用来提高分期申请的通过率。价值看面值——425元的卡就是425元,关键算套装总价和面值的差额,那才是真实成本。使用规则以卡面说明为准。
2、超市卡分期借款失败能退吗?借钱不给退、余额怎么退?
答:借款失败按平台规则退。已借款的想退超市卡:七天内未兑换可全额退;只退卡需先提前结清订单,退未使用部分金额。协商不成保留凭证向监管部门投诉。
3、超市卡分期上征信吗?卡没用也要还钱吗?
答:上征信,消费分期和现金借款一样上报。卡没用借贷关系也成立,该还照样还,别混淆。