滴滴这笔三万五,是当天第二次申请才下来的。
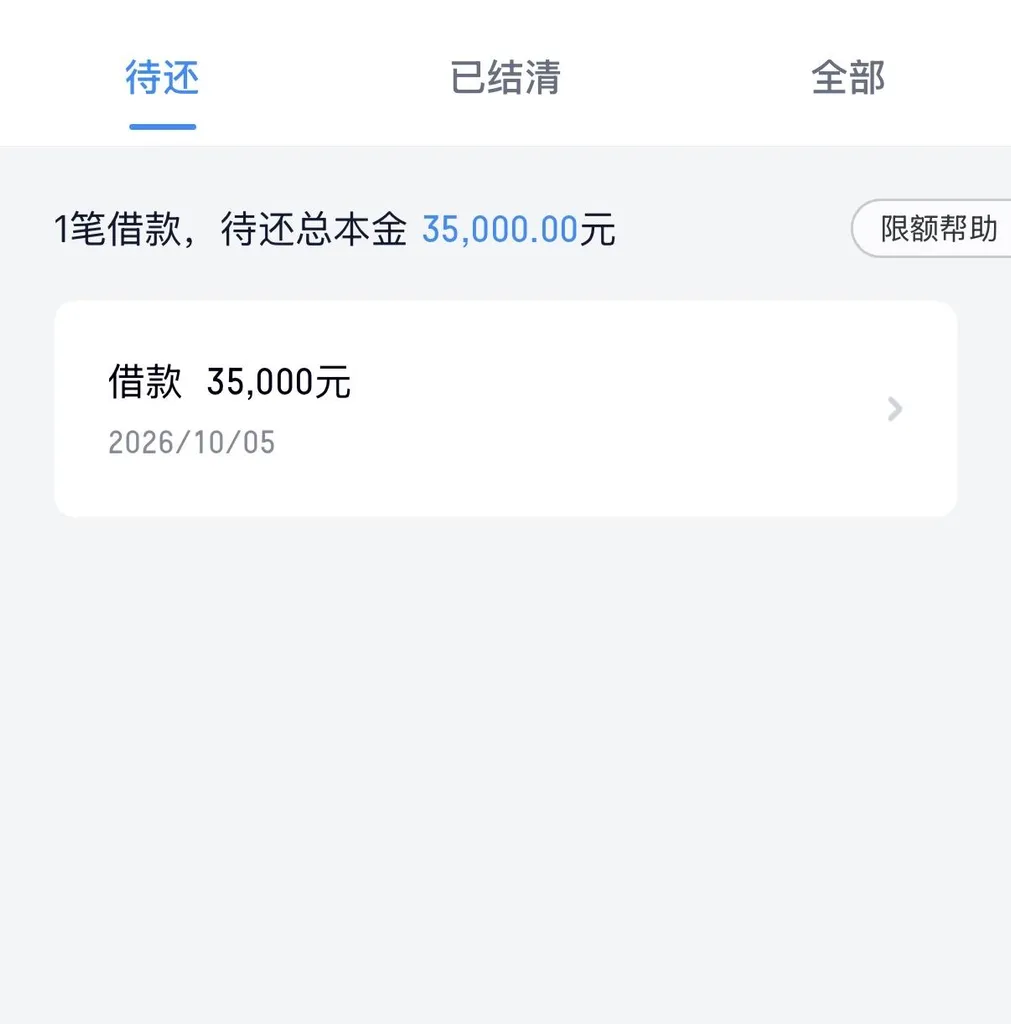
早上九点半提交,被拒。我没当回事,下午闲着又提交了一次——傍晚批了,三万五的额度,待还本金35000。利息偏高,这个后面细说。
下图为网友分享的滴滴借款待还记录截图
群里聊滴滴最近放款情况的,普遍感觉尺度松了:有人这个月累计下了五六万,有人前几个月征信干净都不下、上个月还被拒、这个月反而过了。有老哥分析是换了出资方、审批标准跟着调整——这个说法听着合理,但没人能证实,当成参考,别当成规律。
当天被拒、当天再过这件事,必须泼冷水。 我这单是这样成了,但这是我一个人的样本。被拒之后系统的评估逻辑不会因为几个小时内你重交一次就改变——这次能过,大概率是赶上了资方轮换或者放款窗口,不是我的操作有什么技术含量。正常节奏应该是:被拒了就按提示等,一般建议隔一到三个月、等资质有变化再试。被拒当天反复提交,查询记录翻倍,本来能过的窗口也可能被你自己点没。
三万五的账,比”容易过”重要得多。 这个额度级别的借款,利息还”相对偏高”,总息费绝对不是小数目。借之前把总利息、每月还款额、还多久这三项写成数字看一眼——每月要拿多少出来、连续拿多少个月,对上自己的收入再签字。额度是平台给的勇气,账单是自己的日子。
最后照例:滴滴旗下信贷对接持牌机构,查征信、上征信。当日二申成功这种运气,用一次就完了——这笔三万五按时还完,比再复制一次”秒过”值钱得多。
常见问题
1、滴滴借款容易通过吗?近期通过率是不是提高了?
答:近期不少用户反馈尺度放宽,之前被拒的也有通过的。但个案不是规律,能否通过系统综合评估,被拒后别当天反复试,间隔一段时间再申。
2、滴滴借款是哪个平台?可靠吗?上征信吗?
答:滴滴旗下的信贷服务,对接持牌金融机构放款。可靠,但查征信、借款上征信,以合同显示为准。
3、滴滴借款利息是多少?逾期几天上征信?会打紧急联系人吗?
答:利率按资质定,以申请页面显示为准,我这单偏高,借前算清总息费。逾期上征信并产生罚息,催收流程和紧急联系人规则以合同约定为准——最好的应对就是不逾期,有还款困难尽早联系官方客服。