恒生活这个平台,我银行卡里早就把它删了——一年多没下过款,谁能想到它还活着。前天接到他们的电话,闲着没事点进去,提交了两笔带京东E卡的商品分期,都过了。
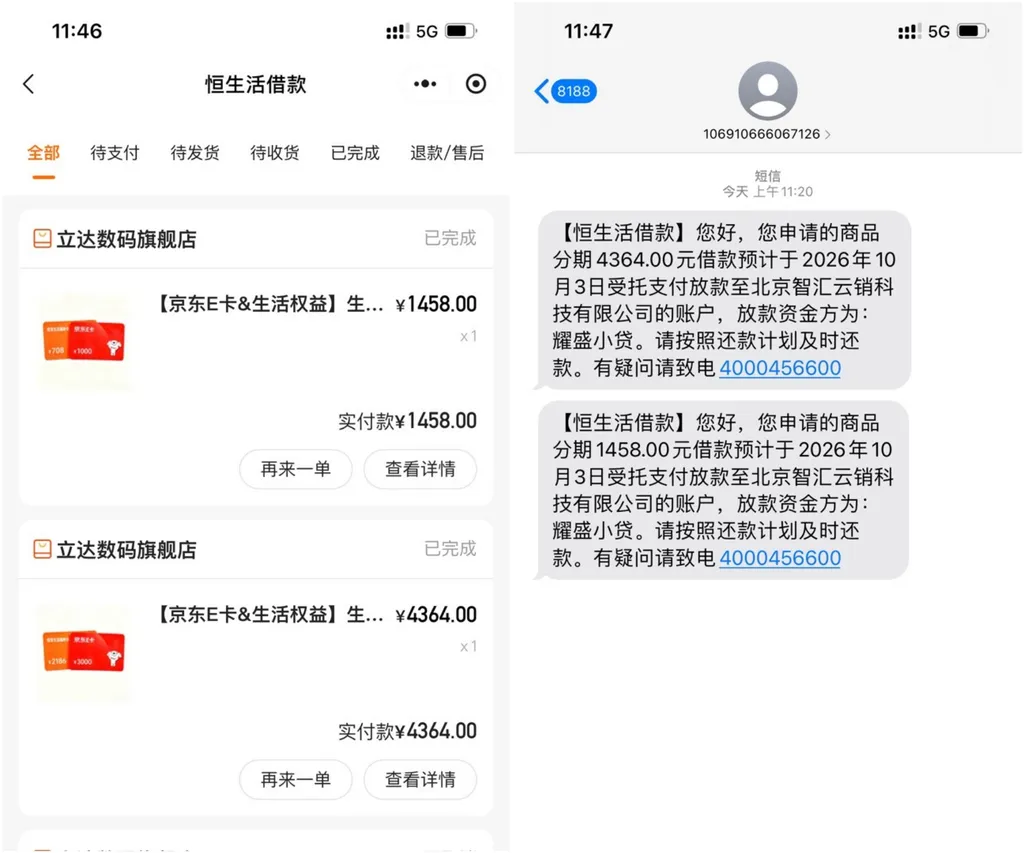
两笔加起来5822元:1458那笔含1000元E卡,4364那笔含3000元E卡。放款方是耀盛小额贷款有限公司,钱没打我卡里,走的是受托支付,直接进的商户账户(北京智汇云销科技有限公司)。客服热线4000456600。
先把账算出来,这单的核心在这:4000块的卡面,分期总额5822,溢价超过四成半。E卡确实接近现金,但你为”接近现金”四个字多付了一千八——这个成本比大多数正规借款渠道贵得多,而且是商品分期的通病,不是这一家的问题。
下图为网友分享的恒生活订单及放款通知截图
群里最近接恒生活电话短信的人不少,结果差别挺大:有人跟着帖子试,提交完直接秒拒;也有人跟我一样过了。电话邀请就是营销触达,和审批结果不挂钩——接电话不等于能过,别把回访电话当批贷通知。
受托支付这个机制值得说透: 钱直接打给商户,不经过你的手。这是商品分期和现金借款的本质区别——你拿到的是货(卡密权益),不是钱。这也意味着:这笔债务从第一天起就是实锤的消费信贷,没有”没到账就不算借”的余地。
上征信的事,别猜。 群里有人争”持牌小贷肯定上”还是”这类分期不上”——耀盛是持牌小贷,正规机构的信贷记录按规定上报,具体上报主体和显示方式,以你的征信报告实际记录为准。别拿群聊截图当依据,自己查报告最稳。
入口和形式: 线上商品分期,买的是电子卡类权益,E卡等卡密由商户发放,不是实体卡。入口在平台页面,找不到就是没有。
最后照例:恒生活对接持牌机构,记录上征信。5822的还款计划已经排上了,等卡密到账,E卡三十天有效期记好,别像分期乐E卡那样放过期。这单我不劝谁学——四成半的溢价摆在这,拿E卡当应急现金用是下策,算清账还坚持要借的,至少把还款日先钉死。
常见问题
1、恒生活分期商城好通过吗?2026年还能用吗?
答:因人而异。沉寂一年多后有人过了有人秒拒,电话邀请不代表能过。平台在运营,能否申请以页面为准,提交前想清楚查询成本。
2、恒生活分期商城的放款方是谁?上征信吗?
答:放款方是耀盛小贷这类持牌机构,走受托支付直接打给商户。持牌机构记录按规定上报征信,具体以征信报告实际显示为准。
3、恒生活商品分期的资金打到哪里?购物额度怎么用?
答:不打个人银行卡,受托支付直接到商户账户,定向消费。你拿到的是商品权益(E卡卡密),不是现金。