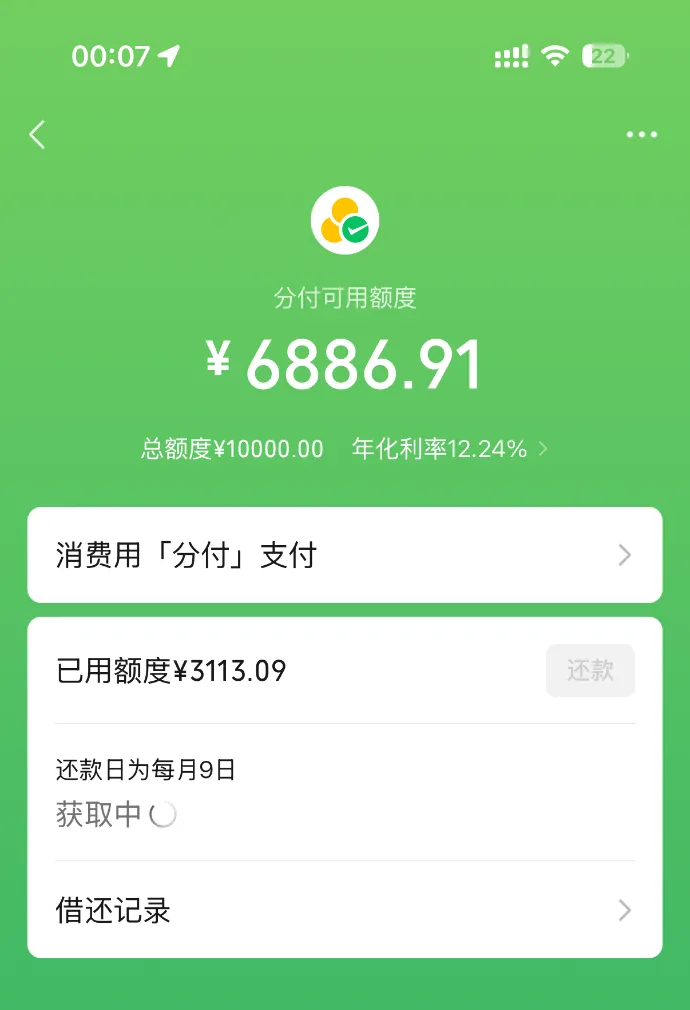
征信上挂着三个逾期,查询记录攒了两千多条,这种底子我想都不敢想分付。跟着方法试了试——直接批了一万的总额度。年化利率12.24%,每月9号还款,合作方是财付通小贷和北京银行这些持牌机构。
开通后先买了双鞋,用掉一部分。账户带个特殊限制:单日最多刷五百。目前已用3113.09,可用6886.91。
下图为网友分享的微信分付额度详情截图
群里晒分付开通情况的,资质和额度差得离谱:有逾期记录只有五百额度的,有逾期好几个平台批一千五的,还有一个失信被执行人、限高、好几起起诉的账户,给了四千五。一万的总额度,在群里算高的。
几个事说清楚:
单日限五百,看着是限制,其实是保护。 这单额度的性质要先定性:分付是持牌机构的消费信贷,不是网贷平台上那种产品——12.24%的年化、持牌资方、上报征信,每一项都正规。而单日五百的限额,是风控给账户上的”训练轮”:资质有短板的账户,系统限制单日交易额度来控制风险,同时也是在防止持有人一口气把额度刷爆。按老哥的经验,正常消费、按时还款,限额会跟着评估慢慢放开。我现在的用法就是:日常消费慢慢刷,把记录刷漂亮。
三个逾期能批,不代表逾期没事。 逾期记录是否已结清、严重程度、时间远近,直接影响评估——我这三个逾期属于翻篇的那类,查询两千多条虽然难看,但至少说明没新的违约。逾期没处理干净的,别拿我这单当自己的预期——群里那个失信限高批四千五的案例也一样,平台敢放,不等于该接,接了就是拿新债叠旧账。
12.24%的利率,别当成普遍水平。 分付的利率按资质定,我这单批得低,是系统给我的定价,你的页面可能是另一个数——以你的申请页面为准,别拿别人的截图当市场利率。
那双鞋是正经消费,这就是分付的正确用法。 日常小额、按时还、慢慢养,额度自己会动。想一口气把一万全刷出来的——限额五百就已经替你把这道关守住了。
最后照例:分付上征信。每月9号账单,已用的三千多按账单还。单日五百的限制我不急,风控对我还留着观察期,这个观察期正好也是我的信用修复期——用记录说话,比用额度说话有用。
常见问题
1、微信分付是网贷吗?正规吗?怎么借钱、可以分期还款吗?
答:不是网贷平台上那种产品,是财付通小贷、北京银行等持牌机构提供的消费信贷,正规,上征信。消费场景直接使用,账单出来后按页面可选方式还款,以页面为准。
2、微信分付能提现吗?可以扫个人收款码吗?
答:不能提现,消费额度限消费场景。扫个人收款码变现属于违规操作,会触发风控降额冻结,别试。
3、微信分付逾期了暂时没钱还怎么办?怎么涨额度?
答:还款困难第一时间联系官方客服协商,别硬拖。涨额度没有技巧,正常消费、按时还款,系统评估自然会调。