把这单当成一次实验来记录,可能会看得更清楚。
实验对象: 我本人。征信烂了快八年,期间还被浦发银行起诉过。
实验过程: 抱着不可能的心态点了借呗申请。
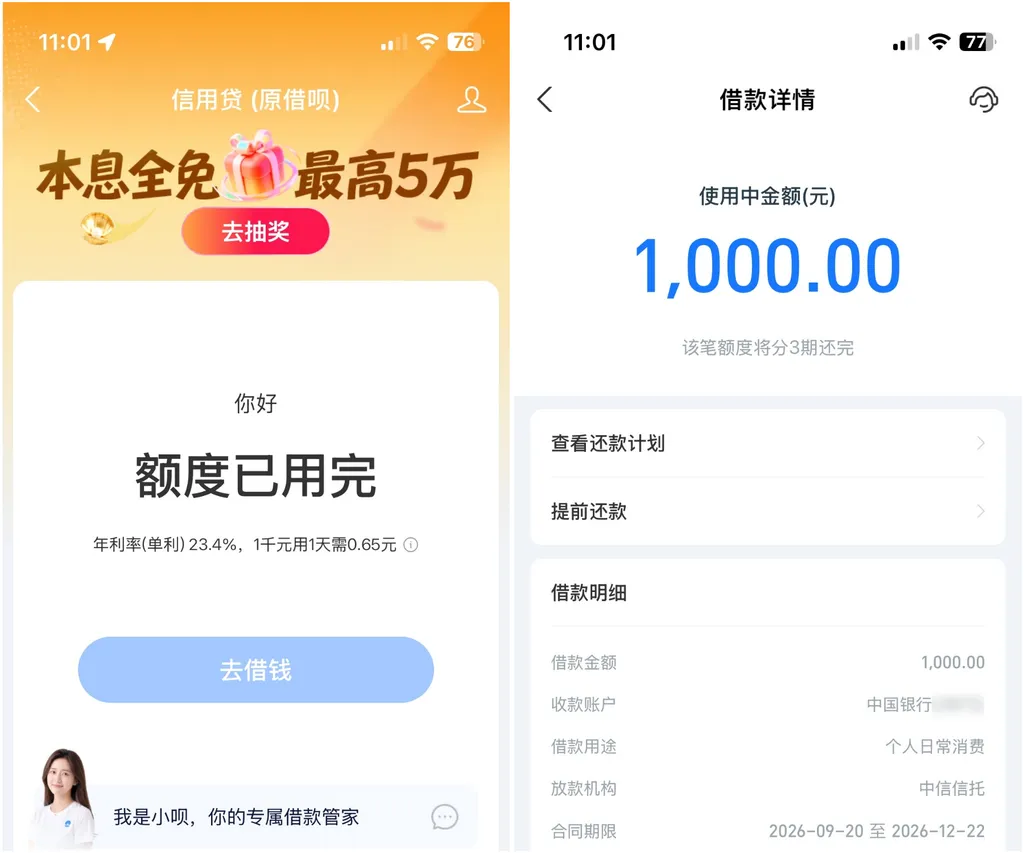
实验结果: 一千块,直接打进绑定的中国银行卡。说实话,我自己都觉得离谱。
实验明细: 放款机构中信信托,资金银联入账,分3期等额偿还,年利率(单利)23.4%,折合一千块用一天利息约0.65元。
下图为网友分享的借呗到账交易及借款详情截图
但这个实验最值钱的不是结果,是对照组。
群里同期有两组完全相反的样本:一组是我这种,征信稀烂但过了;另一组是八张信用卡逾期、六个呆账加一个贷款代偿的老哥,连先用后付都不给额度,借呗照样秒拒。 跟风申请的人更多,一个都没过。
所以”借呗风控宽松到不看征信”这个说法,实验数据不支持。更合理的解释是群里那个分析:借呗的评估模型里,支付宝体系内的使用行为、支付数据权重很高,征信报告的权重相对低——所以征信烂但支付宝用得深的账号能过,征信烂、支付宝也沉寂的账号照样拒。加上放款方中信信托是持牌机构,申请查征信、借款上征信,一笔不少——”不查征信”从来是错觉。
实验结论,写给看到这篇想跟风的人:
第一,这是小概率事件,不是常态通道。 我的下款是模型里某些维度刚好补了分的偶然结果,跟风申请的群友已经用”一个没过”证明了这个概率。
第二,就算过了,这笔钱的性质要想清楚。 八年没处理的逾期,债务本金在那里躺着;借呗这一千块,名义上周转,实际上旧债没动、新债加了一条链——3期要还,23.4%的利率要付,征信上多一笔借款记录、多一条查询。一千块解决不了任何根本问题,只是给债务链条又加了一环。
第三,正确的顺序只有一条:先处理存量。 被起诉的、呆账挂着的,主动联系机构协商、能结清的结清。征信的坑是填一个少一个;新借的口子,是开一个多一个。
最后照例:借呗是正规产品,逾期照样罚息、催收、上征信。窗口期不是救济通道,债务处理的正门,从来不在新的借款页面里。
常见问题
1、征信有多年逾期甚至被起诉,应该先借钱还是先处理债务?
答:先处理债务。借呗确实有过不良记录下款的案例,但那是小概率+高成本,解决不了根本问题,只会给债务链条加新环。存量处理干净了,新额度才有意义。
2、借呗不查征信、不上征信吗?
答:查,也上。部分用户征信差仍通过,是因为模型侧重支付行为等维度,对征信容忍度相对高,给人”不查征信”的错觉。放款方中信信托是持牌机构,记录一笔不少。
3、跟风申请多个小额信贷有什么影响?
答:频繁申请新增大量查询记录,征信进一步恶化;这类产品额度普遍一千上下,解决不了大额需求;再逾期就是罚息+催收+信用恶化三连。越急越申、越申越花,是这个循环的常态。