先说时间跨度:近一年。
滴滴数科我首笔借款早就结清了,结清之后就被套路——每个月点两三次申请,次次跳拒,点到后来纯粹是惯性。本来不抱指望了,结果这次提交完没多久,到账提醒来了。
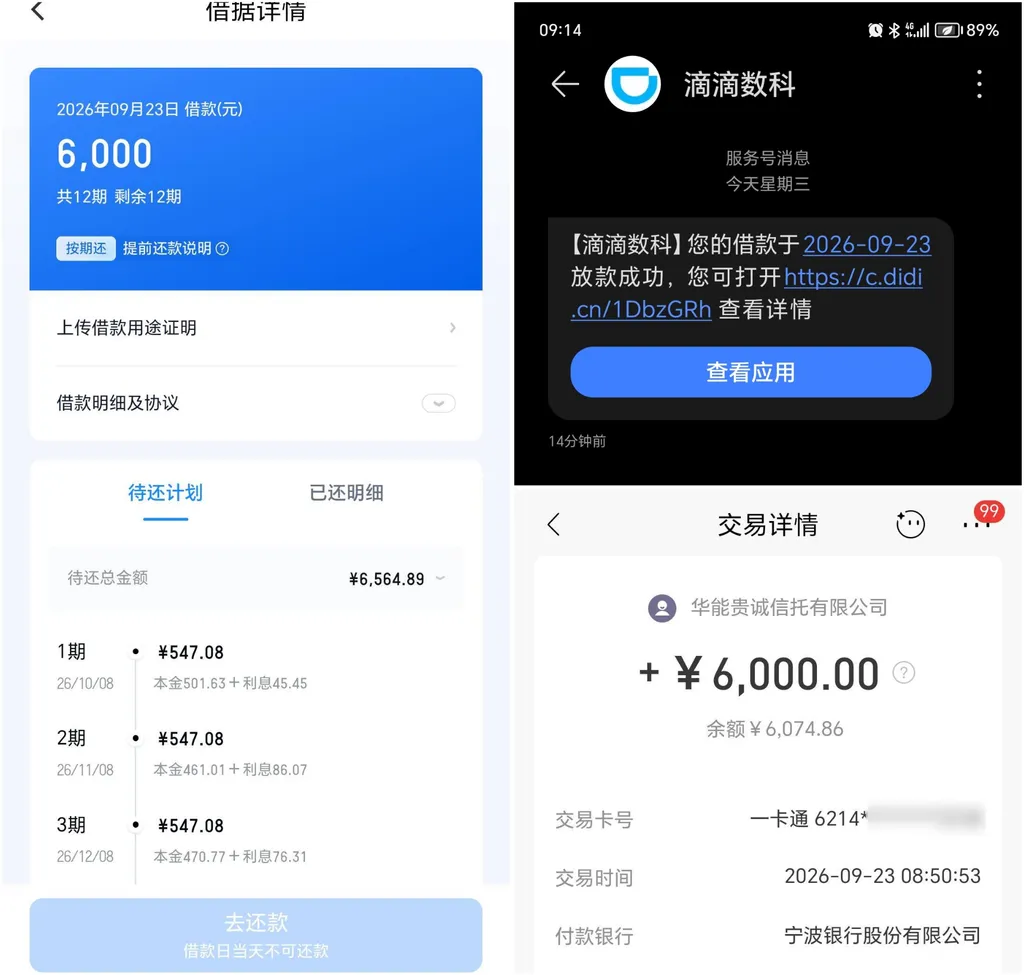
这单的情况:放款6000元,放款主体华能贵诚信托有限公司,资金通过宁波银行划转,分12期等额还,总待还6564.89元。我的资质:征信较花,大花户。
下图为网友分享的滴滴数科到账交易及借款详情截图
群里卡在滴滴套路里的人不少,几条信息:
资方匹配被认为是关键变量。 有老哥的总结很直白:能不能下,核心看匹配的资方——匹配到西岸的资方基本不用想,大概率秒拒;匹配到华能贵诚这类,就有机会。这话的逻辑和前面几篇写的渠道差异是同一回事:同一个入口,背后是好几家资方轮着审,各家尺子不一样。系统自动分配,你控制不了,只能说是运气的一部分。
临时额度不等于能提。 有群友上月刚下三千,这个月系统给了七千临时额度,看着不少,提不出来。还是那个规律:展示额度是参考,提取时二次风控才是真相。
注意别被跳转走。 有人点进去直接跳到智选三方渠道,根本走不了官方借款通道。遇到这种,多留个心眼,看清放款主体再提交。
最后得说句实话,关于”坚持每月申请”这件事。我这单确实是这么试出来的,但我必须把这事的另一面也摆上:每月两三次、试了一年,下款是试出来了,征信也是这么试花的——这两千多块钱利息之外,三十来条查询记录的成本,账上不会单独列出来,但审批系统都记着。所以”坚持试”三个字,我的真实评价是:它可能有用,但它不便宜。与其月月点,不如隔一两个月、资质有变化(负债降了、查询停了)的时候再点,同样的次数,意义完全不同。
这也是我第二次在滴滴数科下款了。第一次结清后以为彻底没戏,隔了这么久又过了——只要不是彻底拉黑,资方轮换、风控调整的时候,机会确实会回来。但机会回来和你抓不抓得住,是两回事。
最后照例:滴滴数科对接持牌信托,查征信、上征信。6000分12期,每月五百五上下,压力不大但也不会消失。借之前想好用途,还的日子定好闹钟,这两个动作比申请技巧重要。
常见问题
1、被套路长期无法复借,还有机会吗?
答:有。我被套路近一年,每月试,最终过了。资方和风控动态调整,隔段时间有机会。但不保证成功,我这一年的查询记录就是试错成本。
2、资方对通过率影响很大吗?
答:明显。不同资方标准不同,西岸秒拒的案例多,华能贵诚相对好过。资方系统自动分配,没法选,只能碰。
3、临时额度为什么提不出?
答:临时额度是参考授信,提取时二次风控,不符合就提不出,以系统实时审批为准。