先交代我的困惑:征信没逾期,建行快贷点了两次,两次秒拒。
按理说这种银行产品,征信干净就是通行证。摸了一圈门道才搞懂:快贷的审批卡得比想象中细,没逾期只是入场券,远不是通行证。
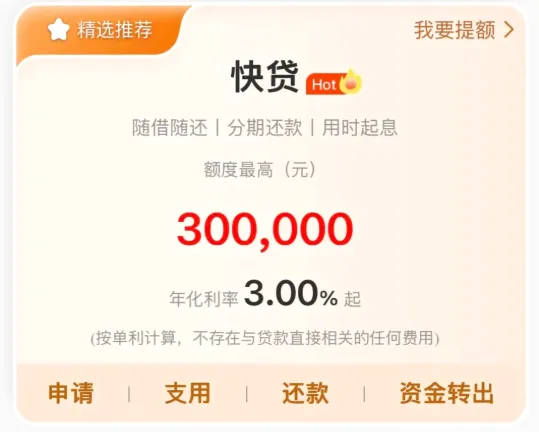
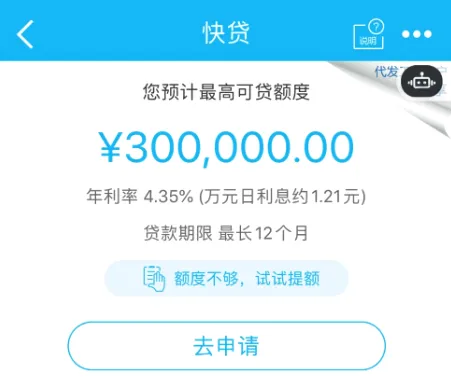
先看产品底子:建行旗下纯线上信用贷,最高30万,年化3.00%起,期限最长36期——1年期支持先息后本,2-3年期等额本息/本金,提前还款无违约金,额度有效期12个月,循环使用、不提款不计息。门槛低是表象,隐形门槛在系统里面。
下图为建行快贷产品额度及利率展示截图
先把9项检查单列出来,逐项对号:
检查项①:准入白名单。 不在名单上,内部评分不够,初审直接刷掉——群里公积金缴存挺高的老哥就是栽在这:不是建行代发、没存量业务,秒拒。这是最常见的死法。
检查项②-③:征信硬伤。 当前逾期;历史连三累六、呆账、代偿——这些不用看,直接拒。
检查项④:硬查询超标。 频繁点贷款、测额度、办信用卡,银行判定资金压力大、风险高。
检查项⑤:负债类。 负债过高、网贷账户多、信用卡使用率偏高,还款能力评估不达标。
检查项⑥:司法记录。 被执行、限高,一票否决。
检查项⑦:建行账户状态异常。检查项⑧:职业属于风控限制类别。检查项⑨:纯白户——没有任何信贷记录,系统无法评估,反而过不了。
隐藏项⑩:预审额度≠终审结果。 出额度时资质不错,真提交时负债涨了、查询多了,终审照样拒。
再看合格线(这是全文最该截图保存的部分):
准入条件,满足其一即有资格: 建行房贷正常还款满6个月;公积金连续缴存1年以上;建行代发满3个月;持有建行理财、定期存单等存量资产;个税连续12个月足额申报。
征信参考数值: 无当前逾期;近2年逾期次数不能多;近6个月硬查询不超过20次;信用卡发卡机构不超7家;总负债率低于50%,成功率明显更高。公务员、事业单位、央企国企客群,容忍度整体放宽一档。
诊断书总结一句:快贷拒的不是”坏人”,是”它不了解、又暂时不需要冒险的人”——白名单逻辑,和相亲一样,先看熟人介绍。
最后开医嘱:利率再低,也别拿征信试错——每点一次申请就是一条查询记录,短期内反复提交,本来能过的也给你作死。先对照上面9项+数值自评一遍,达标再进件,一次到位。快贷是正规银行产品,查征信、上征信,量力而行,按时还款。
常见问题
1、没逾期为什么还是被拒?
答:审批是多维评估。白名单、查询次数、负债水平、账户状态、职业类别全在模型里,逾期只是其中一项,不是唯一项。
2、申请快贷要满足哪些基础条件?
答:满足其一即可:建行房贷满6个月、公积金连续缴存1年以上、代发满3个月、有建行理财定期等存量资产、个税连续12个月足额申报。
3、对查询次数有具体要求吗?
答:常规客群要求近6个月硬查询不超过20次,且无集中的放贷和信用卡开户记录;优质单位客群容忍度适当放宽。