先说结论:融e借的利率和额度,七分靠资质,三分靠周期。摸清楚它的评估节奏,比找任何”内部渠道”都管用。
产品底子先摆这:工行纯线上无抵押信用消费贷,主要面向优质存量客户,年化3.55%起,线上最高30万,线下最高可到100万,支持先息后本、等额本息,正常履约可循环续贷。
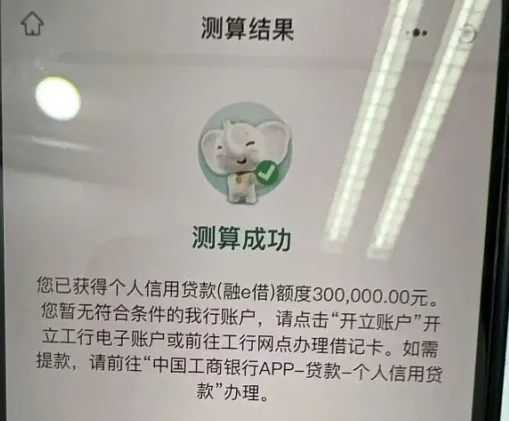
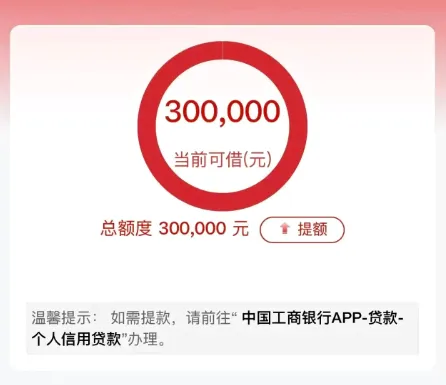
下图为网友分享的工行融e借额度测算结果截图
第一阶段:进白名单(申请前3-6个月)
白名单是系统自动评估的,人工无法强拉——先把这条刻墙上。合规的进白路径就几条:
- 工资改走工行代发,连续三到六个月稳定代发,系统会优先拉白,初始利率也是最低档;
- 名下有工行房贷且正常还款,或持续缴纳公积金社保,都是加分项;
- 储蓄卡配置少量理财、定期存款,稳定留存提星级。
同期把征信收拾好:无当前逾期、无连三累六,零散网贷能结清就结清,信用卡使用率压住,别频繁测额度——每测一次都是一条查询记录。
第二阶段:用款期降息(还款3-6期后)
已经在用款的人,降息有三个触发口:
- 按时足额还满三到六期,系统重评时有机会自动降息;
- 新增了公积金、代发等资质,手机银行更新信息,触发二次评级;
- 资质不错但利率偏高的,去网点找客户经理申请人工复核。
第三阶段:到期续贷(到期前30天左右)
优质客户可以无还本续贷——不用一次性结清本金,但注意三件事:
- 要主动申请,不会自动续期;
- 时机卡准:到期前30天左右提交,太早入口没开,太晚容易逾期;
- 续贷会重新评估资质,征信、负债、还款记录都过才有戏——资质下滑照样拒,不是老客户的免死金牌。
贯穿全程的坑,只有一个但很深:
群里有人找中介”付费内部加白”,定金一交,人没了。记住:白名单是系统生的,不是人工拉的,所有”付费加白、内部通道强制降息”的话术,翻译过来就四个字——我是骗子。
最后照例:融e借是正规银行产品,查征信、上征信。别为降息频繁提交申请,正常履约、稳步优化,利率这东西,急不来也骗不来。
常见问题
1、怎么提升白名单通过率、降低利率?
答:绑工行代发、持工行房贷/理财等存量业务、优化征信负债、提客户星级;也可更新资质触发重评,优质客户可申请人工复核降息。
2、到期可以不用还本直接续贷吗?
答:优质客户支持无还本续贷,但需主动申请;续贷会重新评估资质,征信、负债、还款记录达标才可能过,并非百分百。
3、网上付费加白、强制降息是真的吗?
答:假的。白名单由系统自动评估,人工无法干预,凡声称付费加白、内部降息的都是骗局,别交定金。
「风险提示」卡大侠仅提供平台服务,所有的贷款
信息均为互联网采集,信息仅供参考。如有前期费
用不要申请!切勿相信“手续费,保证金,解冻费”
等名义要求转账刷流水,验证还款能力的都是诈骗
借款有风险,申请需谨慎。卡大侠平台不提供任何
代办借款服务,本平台不对实际交易承担任何责任