先说个扎心的现象:不少人冲着中行3.1%的低利率冲进去,中银e贷和随心智贷分不清,一顿乱点,款没下来,征信上多了好几条查询记录——钱没借着,征信先花了。
这篇就把两件事讲透:中银e贷为什么拒你,以及两款产品到底怎么选。
下图为中银e贷产品核心参数展示截图
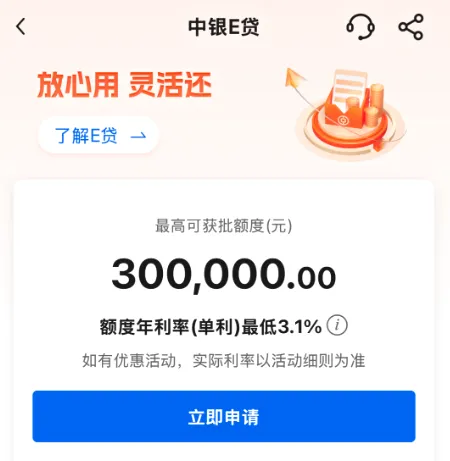
中银e贷的产品底子: 中行纯线上自动审批的信用贷,最高30万额度,年利率最低3.1%,手机银行直接测额,系统自动审核不用跑网点,出结果快。缺点也明显——系统硬规则卡得严,优先服务中行存量客户,有代发工资、房贷、理财记录的才有预授信,普通外部客户很难出额度。大多一年期循环授信,到期重新评估,还款方式等额本息、随借随还,适合短期周转。
9大被拒原因,按杀伤力从高到低盘点:
① 征信硬伤(一票否决)。 当前逾期未结清,或近两年有严重逾期、呆账、代偿、法院执行记录——直接拒,没有沟通余地。
② 查询超标。 近两三个月频繁申贷款、信用卡,查询记录一多,系统直接判定你资金压力大、违约风险高。
③ 负债类问题。 整体负债偏高、信用卡刷空、名下网贷账户多、多头借贷——风控模型最敏感的几项。
④ 非目标客群。 没有中行代发、房贷、理财记录,社保公积金断缴或缴存时间太短,银行手里没有你的授信数据,基本出不了额度。
⑤ 收入不稳定。⑥ 中行账户状态异常。⑦ 预授信后资质变差(批了预授信,真申请时负债涨了、查询多了)。 ⑧ 从事受限行业。⑨ 配偶征信严重不良(是的,会查)。
对照完发现:中行 products 的拒贷逻辑就一句话——它只借钱给它已经了解的人。
那随心智贷是什么路数?
半线上半线下:提交收入、公积金材料,网点人工参与复核,审批周期更长,但额度最高50万、授信最长5年,支持先息后本、等额本息多种方式。它更看重公积金和个税,国企、事业单位、上市企业的用户占优势——关键是不强制要求中行存量业务,没中行卡、没代发,只要缴存条件够,也能进件。而且有人工介入空间,资质有小瑕疵的,合理范围内还能沟通——当然,严重逾期、失信照样直接拒。
怎么选,一张话说清:
- 有中行代发/房贷/理财,短期周转、不想跑网点——中银e贷,随借随还灵活;
- 要更高额度、想拉长周期降月供,或者公积金不错但没有中行存量业务——随心智贷,轻微瑕疵还能走人工争取。
群里就有现成的案例:一老哥公积金缴存很高,但没有中行业务,e贷次次被拒,转申智贷顺利批了——不是他资质变了,是客群定位从一开始就没对上。
最后泼盆冷水: 两款都是中行旗下正规产品,申请都查征信、记录都上征信。利率再低,也扛不住你乱点——两款同时反复申,查询记录一多,本来能过的也悬了。申请前对照上面的9条先自评,选对渠道一次到位,比试错十次聪明得多。
常见问题
1、中银e贷被拒最常见的原因有哪些?
答:征信类最多——当前逾期未结清、近两年严重逾期/呆账/代偿/执行;其次是查询过多、负债偏高、多头借贷;非中行存量客群、收入不稳、账户异常、受限行业、配偶征信不良也会导致被拒。
2、中银e贷和随心智贷哪个更宽松?
答:随心智贷。e贷是纯线上硬规则,不满足直接拒、没沟通空间;智贷有人工复核,轻微瑕疵有沟通余地。但严重逾期、失信两款都直接拒。
3、没有中国银行卡能申请吗?
答:e贷很难——它优先服务存量客户,没有中行业务基本出不了额度;智贷不强制,公积金个税达标,没中行卡也能进件,以实际审批为准。