年初把安逸花的三百块结清、注销账号之后,我就再也没见过额度。每次点进去都是冷冰冰的”负债过高”,折腾了好几回都没用。
直到上个月查征信,我才发现问题出在哪。
复盘一下这半年我做的几件事:
第一步,查征信找原因。 名下挂着一笔安逸花合作方四川银行的一万授信额度,早就没用,但一直没注销。它一直占着我的总授信,系统评估负债时自然居高不下。
第二步,联系银行取消闲置授信。 这笔一万块的额度注销后,征信上显示的总负债降下来了。
第三步,试群里流传的招联注销重申法。 用在安逸花身上,没出额度,此路不通。
第四步,把安逸花APP也注销了。 然后抱着最后试试的心态,从支付宝入口重新提交——居然出了2000的总额度,可提现500元。
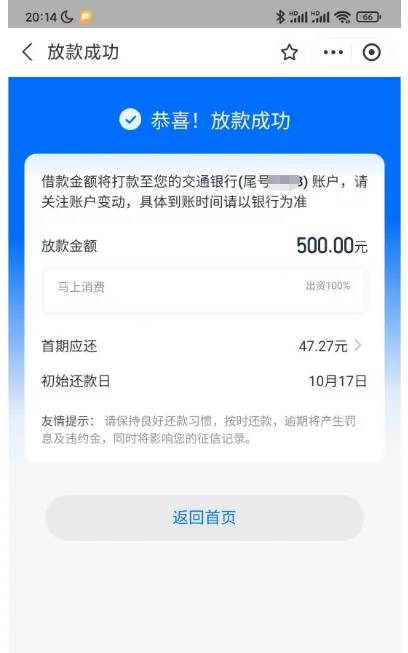
这单的具体情况:支付宝入口获批总额度2000元,可提现500元,出资方为马上消费,资金打到交通银行储蓄卡,首期应还47.27元,初始还款日10月17日。事后看,一直卡”负债过高”的原因,大概率就是那笔没注销的第三方授信,清理之后系统评估就松动了。
下图为网友分享的安逸花放款成功页面截图
群里同样卡”负债过高”的人不少,但方向都跑偏了。 有人问是不是开通小红花就能提额,有人说加金能出更多额度。其实核心根本不是这些——征信上的总负债评估才是硬指标,闲置不用的第三方授信不清理,系统会一直把它算进你的负债里,审批当然难过。
两个大家搜得最多的问题,一并说清楚:
注销后还能申请吗? 能,我这单就是活例子——APP注销后,支付宝入口照样提交,不同渠道的评估标准确实有差异。但注意顺序:必须先把账单全部结清才能注销,注销不代表欠款一笔勾销,已产生的借款记录照样上报征信、在报告里保留。
注销后征信记录会消失吗? 不会。安逸花是马上消费旗下的持牌产品,借还记录按规定上报,注销账号删不掉历史记录,该在的都在。
最后照例几句:别为试额度频繁注销重开,查询记录越堆越多,反而拖累后续信贷;平时养成定期查征信的习惯,闲置授信早点注销。借钱量力而行,下款后按时还款,信用这东西,养好了处处方便。
常见问题
1、安逸花一直提示负债过高,该怎么处理?
答:先查征信报告,把名下闲置未用的第三方授信清理掉,降低总负债水平;也可以换支付宝等不同渠道尝试。我这单就是取消四川银行闲置授信后,从支付宝入口过的。最终以系统综合评估为准。
2、安逸花APP注销后还能申请吗?
答:可以。支付宝等第三方入口仍可提交,各渠道风控标准有差异,有人注销APP后从合作渠道重新拿到了额度。但切记先结清再注销,注销不等于结清,历史记录依然上报征信。
3、有总额度为什么只能提现一部分?
答:总额度里分了可提现额度和消费额度等不同类型,可提现比例由系统按综合资质动态评估,有人只能提出一部分。具体可用范围,以页面实际显示为准。