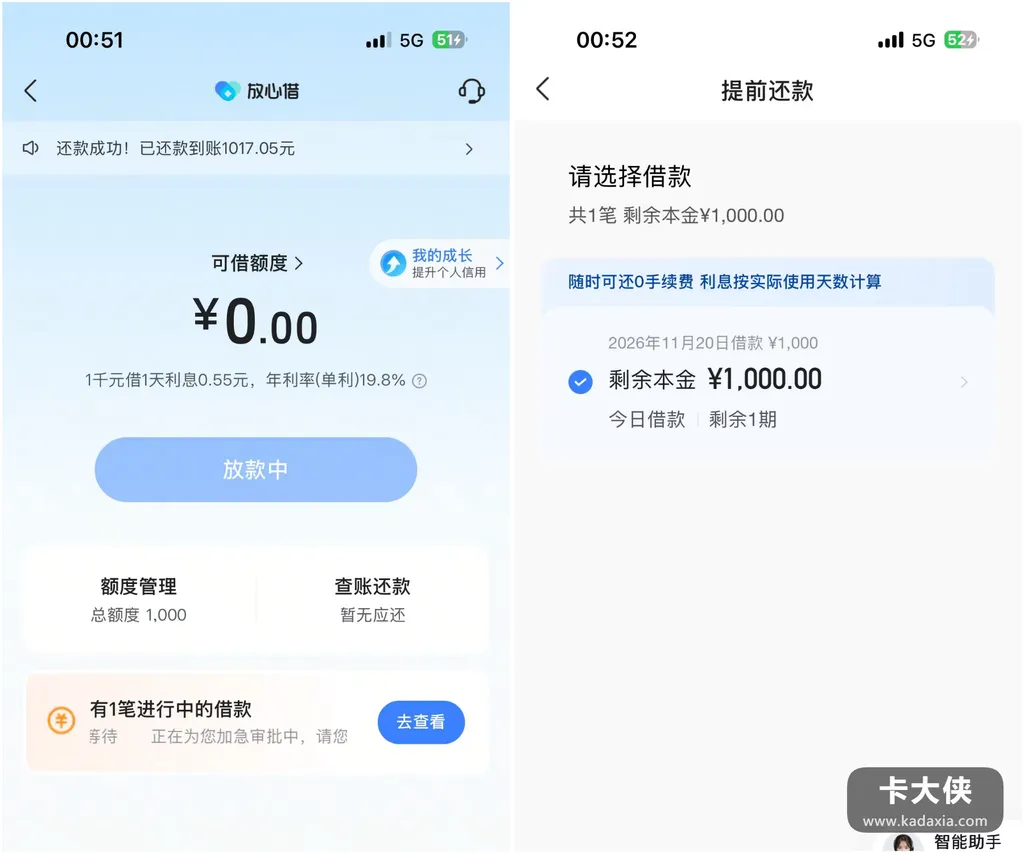
我这两天手头有点紧,试着点了下放心借。没想到提交完直接极速下款款了。总额度就 1000 块,虽然不多,但应急够用。
这笔账我到手先算了一遍:按日计息,1000 块一天利息 0.55 元,年利率单利 19.8%;;支持提前还款,不收手续费,用几天算几天。这种计费方式的好处是灵活——我用十天就还。利息五块五,周转成本清清楚楚。
下图为网友分享的放心借 1000 元秒到账截图
群里聊放心借的,两种声音。一种是我这种”秒到”的,另一种是连借款名额都没有的。还有老哥说他用了快两年,额度一直 1000,纹丝没动。这条信息我挺有感触的:1000 的额度用了两年不涨。说明系统对我的评估就没变过——它认定我这 1000 的应急额度够用了,或者认定我不值得多给。哪种解读都行,反正涨不涨是系统的事,用不用、怎么还是我的事。。
所以这个产品在我这儿的定位很清楚:短期应急工具,不是长期资金来源。19.8% 的年化摆在那儿。长期用着利息并不秀气——借 1000 块放一年不动,利息小二百。我这次的用法:用几天就提前还。手续费没有,利息按天算到哪天是哪天。还完之后,额度放在那儿备用,不为了”养额度”去频繁点申请——每点一次查一次征信,那 1000 块没涨。查询记录倒是一条条涨上去了。
放心借是正规资方出资的正规产品,查征信也上征信。最后防骗:凡说”代提放心借额度””内部渠道放名额”的。全是骗子,额度和名额都是系统的事。
常见问题
1、利息怎么算? 按日计息,1000 块一天 0.55 元。年利率单利 19.8%。支持提前还款不收手续费。利息按实际使用天数算,具体以页面显示为准。
2、额度一般多少? 因人而异。本案例 1000。有人用近两年仍是 1000 未涨。系统按信用状况综合评估,不是用越久额度越高。
3、为什么没有借款名额? 名额系统动态评估,跟信用资质、平台到账计划都有关。保持好记录,后续关注页面状态。