我这两天在群里看到不少体制内的老哥聊农行随薪贷。说年化 3% 起、额度上限能到很高,我心动去试了试,结果提交完没批下来。
直接被拒了之后我不甘心,专门把这款产品的门槛和额度算法研究了一遍。整理出来给同样心动的兄弟们参考,省得白送查询记录。
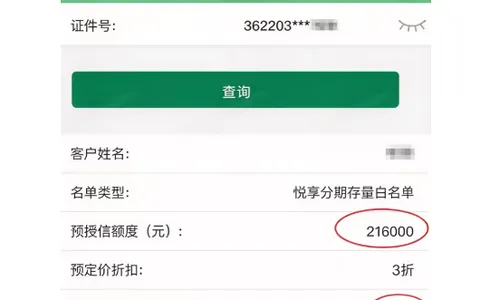
下图为网友分享的农行随薪贷额度测算说明截图
先说进门的资格。随薪贷是农行面向公务员、事业单位、央企国企,还有银行保险烟草电力这类优质行业在编人员的纯信用消费贷,单位必须在农行白名单里,光这一条就把大一些人拦在门外了——不在名单里。后面条件再好也是第一步就过不去。
过了名单这关,还有三道来真的。第一道是查询::近 1 个月机构查询超 3 次、近 3 个月超 6 次,系统直接拦——短期密集申网贷信用卡,在这个产品里是硬伤。第二道是负债::信用类负债超 100 万(优质单位能沟通到 150 万),或者信用卡用率超 80%,额度会被压甚至直接拒。第三道是记录:眼下有逾期、或者近 2 年连 2 累 4 以上,基本没戏。工作收入材料和社保公积金对不上的,也属于材料不实,同样过不了。
再说大家关心的额度怎么算。它不是你想申多少给多少,是按职级定上限:科级 50 万、处级 100 万、厅局级 200 万。公式大致是年收入 × 85% × 贷款年限 × 核定系数(科级 2、处级 3、厅局级 4)。再扣掉你名下的其他信用贷款余额,剩下的才是批给你的数。所以同样处级的人,别人名下干净能批满,你背着别的信用贷,到手的就要缩水。
我自己对照下来,直接风控没过主要是查询那一关——前阵子申别的产品多了点。所以下一步很朴素:养查询、降负债,把报告收拾干净再敲门。反正产品是长期产品,它不会跑,我的条件可以慢慢攒。
随薪贷是银行正规产品,申请查征信、记录全上报。体制内的人申它之前,也先把上面几道关自己过一遍。
常见问题
1、什么人可以申请? 面向公务员、事业单位、央企国企及银行保险烟草电力等优质行业在编人员。单位需在农行白名单内,非在编或单位不在名单无法申请。
2、额度怎么算? 按职级定上限:科级 50 万、处级 100 万、厅局级 200 万。测算为年收入×85%×贷款年限×核定系数(厅局级 4、处级 3、科级 2)。扣减其他信用贷款余额后核定,具体以银行风控放行了为准。
3、被拒常见原因有哪些? 单位不在白名单;近 1 月查询超 3 次或近 3 月超 6 次;信用类负债超 100 万;现在逾期或近 2 年连 2 累 4 以上;收入材料与社保公积金记录不一致。申前先对照自身情况评估。