我之前在建信消费金融申请过一次,那会儿一个月一百多条查询记录,但没有逾期。本以为肯定直接被拒,结果今天居然出了额度,下款了。说实在的,这个结果我自己也没想到——一百多条查询搁别的平台,基本都是秒拒。
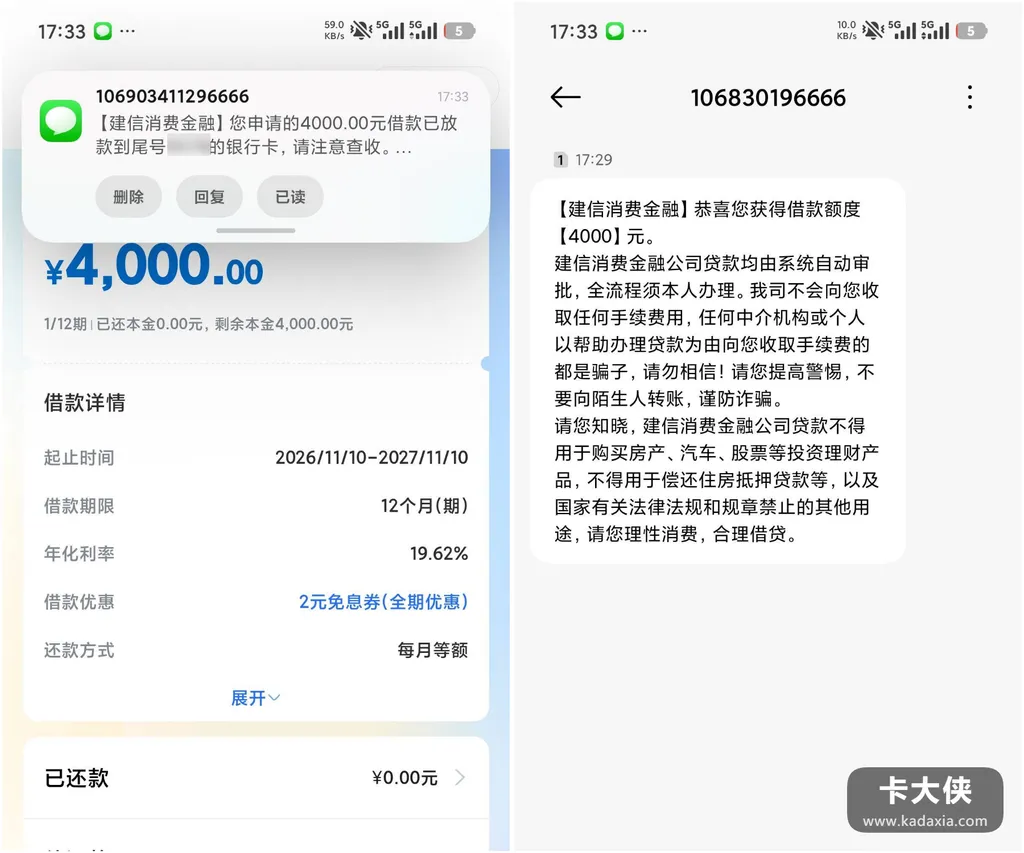
下图为网友分享的建信消费金融下款成功截图
先把这组看似矛盾的信息摆平。群里有人一个月才 3 条查询,申请直接 10 秒被拒;;有人拿着建行信用卡照样申请不下来;而我和另一位建行严重逾期过的老哥反而过了,他批了一万五。老哥的解释我认为在理:建信是正规军,看征信但不怎么卡查询次数,主要看负债率——查询多说明你”急”,负债率高说明你”满”。前者它容忍,后者它一票否决。所以”查询多也能过”不是门槛消失了,是真正的门槛挪到了负债率上,别会错意。
还有个信息得放前面:那位老哥的 15000 是一次性额度,快还完了也复借不了。评论区同款反馈不少——建信这波资金到账。”下得来”不等于”用得久”。所以我这一笔的定位就是应急弹药,供完不强求续杯,有就有,没有拉倒。
至于我自己那一百多条查询。幸运归幸运,检讨照样检讨。查询容忍度高不代表查询值得刷——每一次申请都在报告上趴着。别的平台可没建信这么客气。这次能过是赶上了它对负债率的评估标准,下次换一家机构,一百多条查询还是致命的。所以下款之后我做的第一件事,是把所有借款 APP 的推送关了,让查询数停在原地,别再涨了。。
建信消费金融是有牌照的运营的产品。申请必查征信,记录全上报。这笔钱应急用,还款日记死,按时还。
最后防骗:凡说”代测负债率””内部渠道包过建信”的。全是骗子,批下来了十秒出结果,中介插不进手。
常见问题
1、建信对查询次数要求严吗? 实测容忍度相对较高。有单月一百多条查询仍下款的案例。但看整体征信,重点是负债率——负债率过高查得再少也拒,并非不看征信。
2、下款后能复借吗? 有用户反馈为一次性额度,还完无法再借。是不是复借系统动态评估,不保证还款后必能再借。
3、有建行信用卡更容易过吗? 有人持建行卡照样 10 秒没批下来。是不是下款系统综合评估,建行卡不构成通过的保证。