我之前安逸花额度两万两千五,后来借了六千,提前结清后把账号注销了,以为要用的时候再注册就行。结果重新注册直接不给额度,白折腾。群里说,安逸花注销后不是马上能重申的,有冷却期,页面会提示具体哪天能再试,别刚注销就反复点。
今天我翻了下页面,距注销刚好半个月,顺着重新提交。本以为还是秒拒,结果出了两千一额度。我试着借了一笔,实际只放下来七百块。好歹重新开了口子。
下图为网友分享的安逸花借款成功放款及额度详情截图
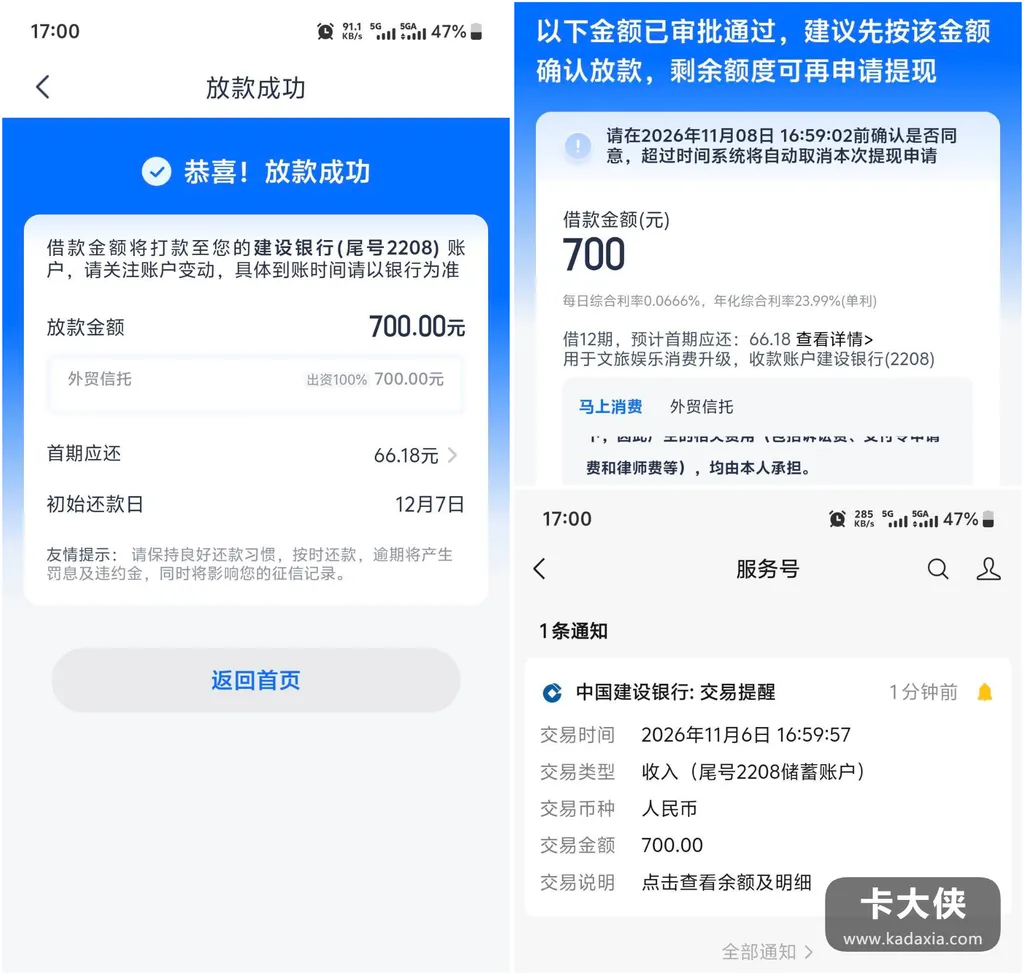
这单最扎眼的不是七百块,是那条缩水的弧线:两万两千五 → 注销 → 两千一 → 实下七百。群里冷却期的案例也摆齐了:有人半个月恢复(我这种)。有人等了一年,有人注销一年半了还是零额度。所以”注销重开刷新评估”这说法。风险全在账面上——你放弃的可能是两万多的存量额度,换来的可能是一年空白,甚至永久归零。我这次算幸运的,额度缩水九成以上,纯属自找的。
早些还清那步我也得检讨。当时觉得无债一身轻,销得痛快,没成想提前结清不等于保住额度,系统只看当下的评估,历史额度不作数。这道理其实我早该懂:额度是系统持续观察你的结果,不是银行存款,注销就是主动中断观察,重新评估时一切归零。。
往后我的规矩改了:非万不得已不注销任何账号。额度再低、暂时再借不出。也留着——放着是成本为零的机会,注销是把机会亲手掐死。
安逸花是持牌产品,申请必查征信,记录全上报。七百块做零用,还款日记死,按时还。
最后防骗:凡说”代注销重开””内部渠道缩短冷却期”的。全是骗子,冷却期是系统定的,谁也改不了。
常见问题
1、提前结清注销后,重注册一定能恢复额度吗? 不一定。初期大概率风控没过,要过冷却期。有半月后获批的案例,也有注销一年半仍零额度的。恢复时间和能否获批系统综合评估决定。
2、页面提示了时间,到点申请一定过吗? 不一定。提示时间只是能重新提交,不代表必过。有到点仍没批下来、要等下个节点的,以实际评估为准。
3、额度2100,为什么只借出700? 授信额度和实际可借金额或许不同。每笔借款独立风控放行了,按资质、用途、还款能力定。到账以批下来了结果为准。