我折腾交行信用卡好几年了,每次网申都是秒拒。试到彻底放弃,以为跟交行的卡没缘分。群里说,银行工作人员上门到单位办卡,比网申通过率高不少,尤其是单位在银行白名单里的话,个人资质一般也容易过。我半信半疑——我连公积金都没有,资质算不上好。
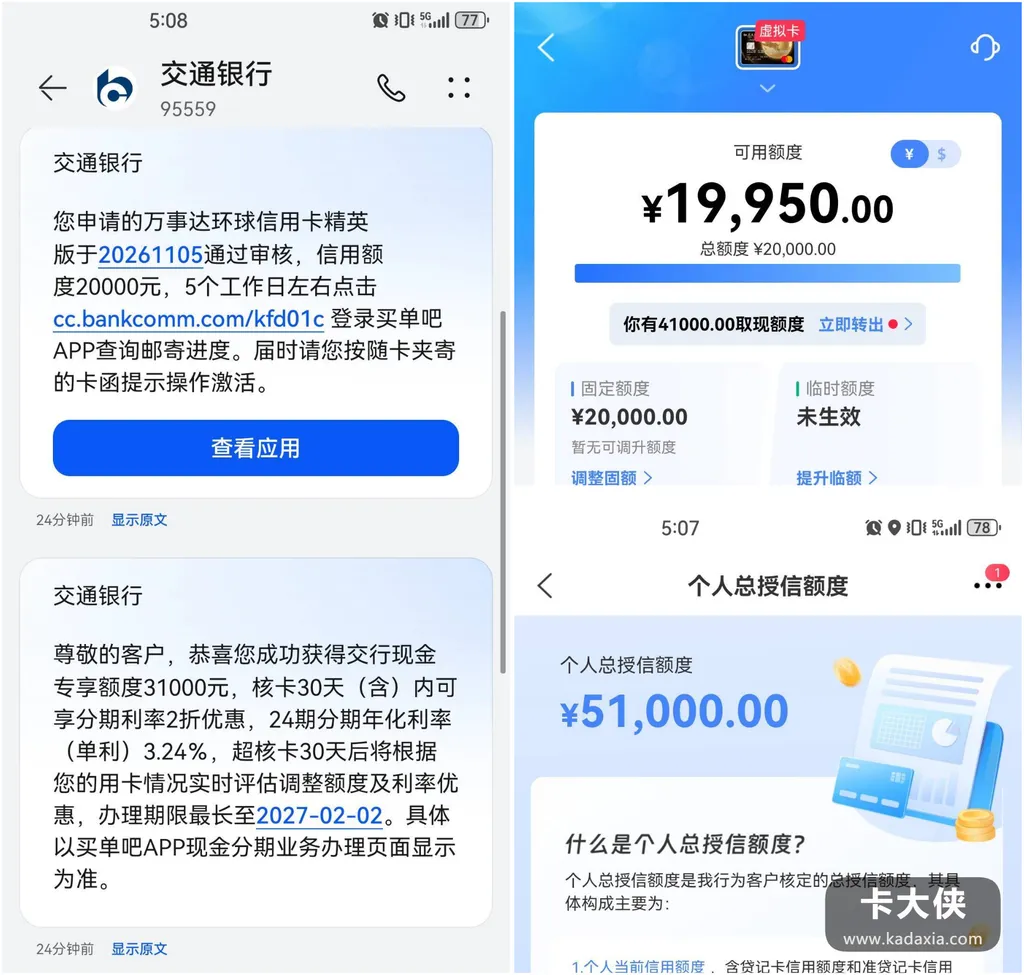
今天下午交行的人真来我们单位办卡了,顺路也不麻烦。我填资料申请了万事达环球信用卡精英版,没抱指望,权当再试一次。结果没等多久,两条银行官方短信接连进来:一条信用卡审核通过,固定额度两万;另一条现金专享额度三万一。总授信五万一,意外之喜。而且核卡三十天内办现金分期有两折优惠,二十四期年化单利才 3.24%。
下图为网友分享的交通银行直接被拒了短信及额度详情截图
先说为什么这次能过。懂行的老哥一句话点透:上门办卡的很多是单位在银行白名单里,哪怕个人没公积金,只要工作稳定,批卡概率和额度都比网申高。我估摸着,我这次就是沾了单位的光——以我网申次次拒的底子,自己申根本不可能批这么多。所以网申总没批下来的人,别急着否定自己,找找线下进件的口子,尤其是单位资质好的,这是另一条路。。
再说这个五万一的构成,不少人搞混。两万的信用卡固定额度和三万一的现金专享额度,是两套独立的额度,不是共享——现金专享是额外的专项分期额度。有它自己的用规则和优惠期。优惠期三十天,过期后利率按用卡情况重新评估。所以真要办分期,优惠窗口内办最划算,但前提是确实有需求,别为了占便宜硬借。
最后得按住自己。五万一总授信听着唬人,但它不是存款——信用卡透支还不上、现金分期逾期,征信一样坏。我拿到卡就定了规矩:日常消费刷、账单全额还。现金分期看真需要再动,不为低息所诱多借一分钱。
交行的卡是正规银行产品,申请和用记录全上征信。等卡寄到激活,按时还款。把这张”白名单红利”卡用好。
最后防骗:凡说”代办白名单进件””包装单位资质办卡”的。全是骗子,进件只认银行工作人员正规上门或网点。
常见问题
1、网申多次被拒,线下上门办通过率更高吗? 有实际案例。线下可补工作证明,单位在白名单的话尺度和额度都更宽松。但最终以银行综合直接被拒了为准。
2、现金专享额度和固定额度共享吗? 不共享。现金专享是额外专项分期额度,两者独立。总授信是相加,规则以官方说明为准。
3、核卡30天现金分期2折,新户都有吗? 属于新核卡限时活动,符合条件的 30 天内可享,过期后按用卡情况重新评估,规则和资格以买单吧 APP 页面显示为准。