老实讲,我之前周转一直碰网贷,年化大致都在二十以上。每月利息一屁股债,一年光利息好几万。群里说当地农商行经营贷利息特别低,有经营资质可以试试。我正好有资质,就去提交了。
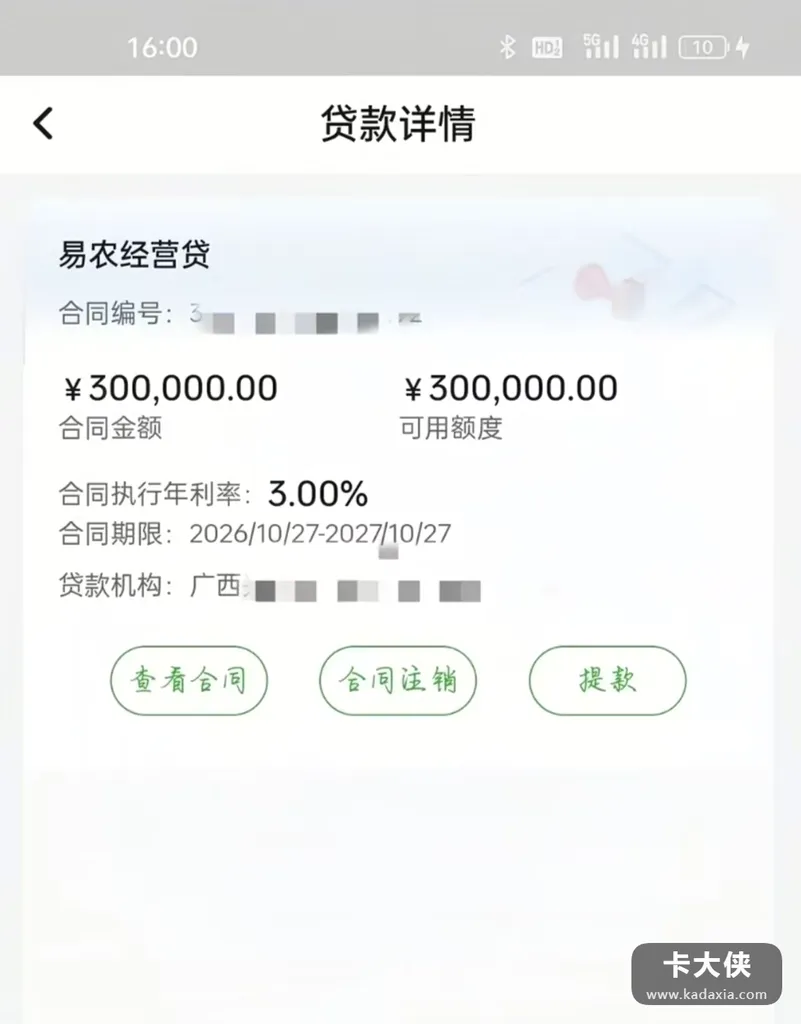
没折腾多久批下来:三十万额度,合同年化 3%,简单讲,期限一年,从 10 月 27 号到明年 10 月 27 号,额度全额可用。我算了笔账——三十万用一年,利息九千块。搁网贷上,同样的钱一年利息得六万上下。差出来的五万多,是我之前白扔的钱,想想都肉疼。
下图为网友分享的广西农商经营贷贷款详情页面截图
群里晒利率的挺多:有五点多的,有六点多的,都说广西这边相对松。至于是线上还是线下,这类经营贷基本基本都要网点进件,交经营资质,部分地方能线上递初审,最终得线下核验。想办的直接问当地农商行,别信网上代办的。
重点说资金用途,这是银行贷和网贷最大的不同。
好心老哥提醒过:放款之后别直接拿去还网贷,也别碰买房炒股这些禁区,银行全程盯资金流向,监测到不对就抽贷。不瞒你说,三十万被要求一次性结清是什么概念?晴天霹雳。所以这笔钱的正确用法只有一条:用在经营周转的正途上,让每一分钱的花销都经得起查。
我知道肯定有人惦记”取出来倒几道手谁看得出来”。打住。现在的资金流向监测,比你想象的细得多,别拿三十万的授信赌自己的小聪明。低息是银行给正经经营者的支持,不是给钻空子的人的漏洞。
说到底,往后我的计划:网贷能清的清、能停的不续。高息的窟窿慢慢填平,三十万把经营盘活,到期按时还。这一单要是用好了,我等于把”给网贷打工”换成了”给自己干活”。
农商行经营贷是正规银行贷款,查征信也上征信。还款日记牢,用途守住,这单不翻车,往后银行的路子才越走越宽。
不瞒你说,最后防骗:凡说”代办经营贷包装资质””代做资金断流”的。全是骗子,资质是自己的,进件自己去网点。
常见问题
1、线上申请还是线下办? 经营贷一般要网点进件,交经营资质。部分支持线上递初审,最终以当地农商行要求为准。
2、3%是普遍利率吗? 3% 算优惠档,不是人人有。各地各资质差异大,常见 5%-7%,符合条件的能更低。
3、放款后资金怎么用才安全? 简单讲,只能用于合规经营周转,别拿去还网贷、买房、炒股。银行盯资金流向,违规会被要求提前结清。合理规划、专款专用就不怕被抽贷。