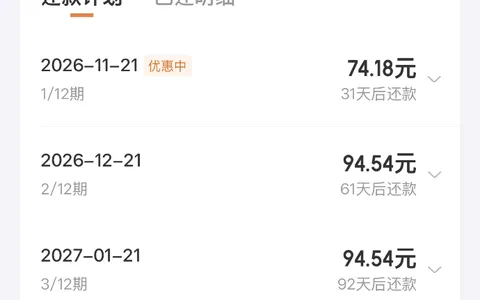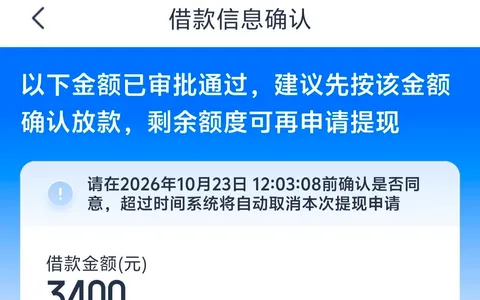
前阵子我申请啥都碰钉子,招联点进去要么秒拒要么没动静。我以为最近跟信贷彻底无缘了。
这两天周转紧,我打开招联好期贷重新提交了一次。没等多久,到账提醒来了,两千块进了招商银行卡。3期,等额还本付息,每月25号还款。
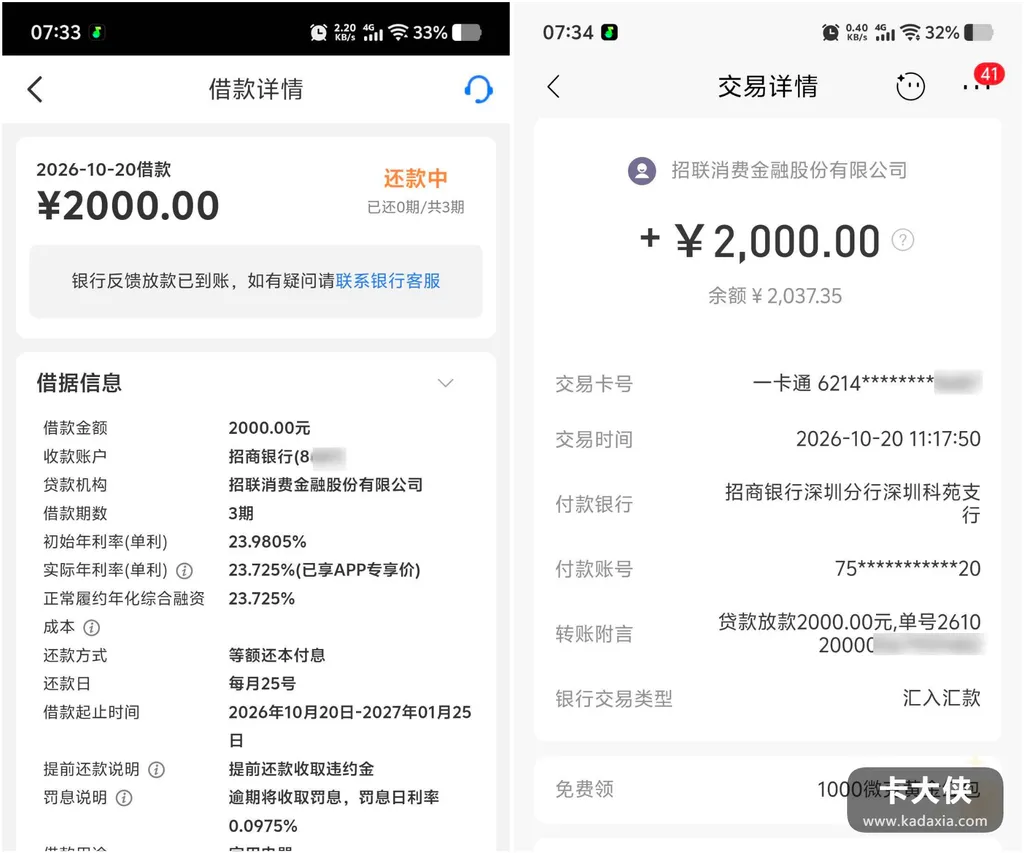
先把这笔账摊开算。页面初始年利率23.9805%,APP专享价后23.725%。往简单了说二十三个点多的年化是什么概念?借两万用一年,利息奔着四千七去。提前还款还有违约金,逾期罚息按日0.0975%收,这些页面都写着。额度不高、期数短、收入固定,这是我敢借的前提,缺一个我都不会点。
话说回来为什么说这次是”赶上”?群里同款经历的人,结局完全两样:有人注销后再申直接拒。有人一直”只还不借”卡了八九个月。风控口径时松时紧,我今天过了,不代表明天还过,更不代表照着做的人能过。下款顺利的时候最容易手痒想再点几家,我得把话放这:每多申一家就多一条查询记录,这是征信变花的标准开头,忍住比什么都强。
有一说一,招联是招行和联通的持牌机构产品,申请必查征信,借还记录全上报。两千块分三期,压力不大,但账就是账,还款日记牢,按时还。这笔还完,我打算收手一阵,让征信歇口气。
最后防骗:凡说”代操作提额””内部渠道包过”的,全是骗子。
常见问题
1、之前一直被拒,隔段时间再申还有机会吗? 有案例。风控标准动态调整,间隔后再评估有概率过。短期内反复提交只会触发风控,别连着点。
2、利率多少?提前还有违约金吗? 坦白说,因人而异。我这单专享后23.725%,提前还款收违约金。逾期罚息按日0.0975%。所有费率以借款页面实时体现为准,借前看清总账。
3、招联正规吗?上征信吗? 招行和联通共同组建的持牌消费金融公司。申请必查征信,借还记录全部上报,按时还是底线。
「风险提示」卡大侠仅做经验整理分享,所有借款
记录均为用户分享,信息仅供参考。如有前期费
用不要申请!切勿相信“手续费,保证金,解冻费”
等名义要求转账刷流水,验证还款能力的都是诈骗
借款有风险,申请需谨慎,请走官方渠道,量力借
贷。卡大侠无代办导流服务,以持牌机构合同为准