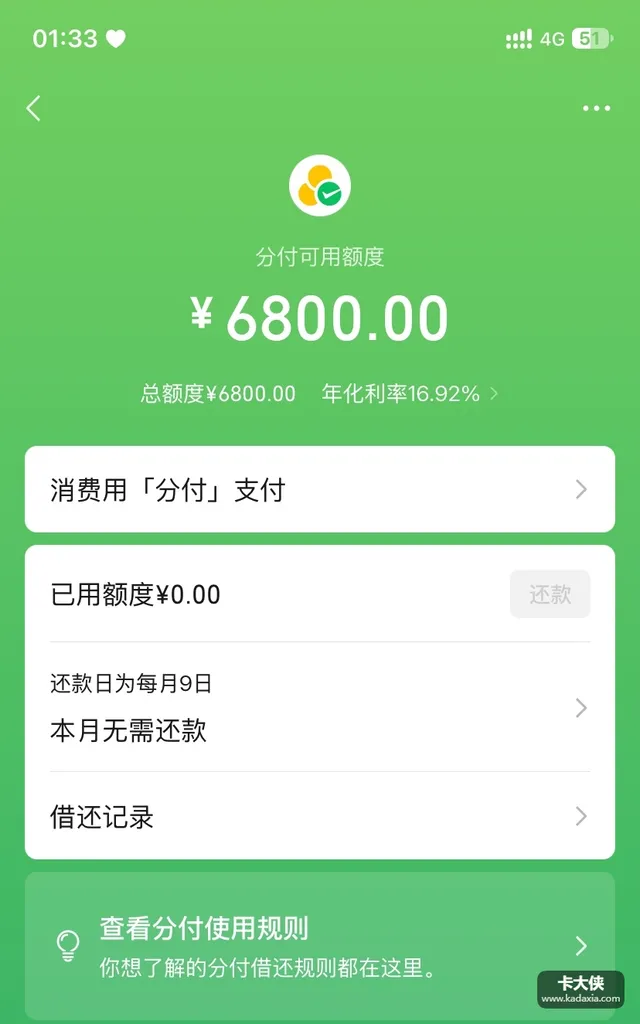
分付我试了三次。前两次提交完就没下文,第三次——六千八的总额度,批了。年化16.92%,每月9号还款。服务方透出财付通小贷和兴业消费金融,都是持牌机构。
额度目前一分没用,这个月不用还款。征信上我有逾期记录,这单能开,时机和底子各占一半。
下图为网友分享的微信分付额度详情截图
群里研究分付开通的,焦点基本基本在”怎么开”。我说两句自己这次的体会:三次尝试之间我都隔了段时间,不是连着点的。说句公道话,间隔的意义是让征信报告有时间发生变化。连着试三次,大约率是三次拒绝加三条查询。至于入口,页面里没有就是没有,找不准入口的人,强开和代开的坑正等着他——那两样东西,钱和信息,至少丢一样。
这单最值得一说的反而是个使细节:充值类交易走不了分付。我试了充话费,确实不支持;正常购物倒是顺畅。
这个限制别当缺点看,它是分付风控里设计得明白的一环——充值是变相套现的高发通道,平台直接把这个口子焊死,是在替你也是在替它自己挡风险。你想啊反过来,万一有人跟你说某个”渠道”能用分付刷充值、刷虚拟商品。那不是发现了隐藏功能,是踩进了别人的违规通道,封额度的时候可没人替你喊冤。平台不让干的事,恰恰说明了那件事的成色。。
讲真,日常实物消费是它的主场:线上购物、线下商户。覆盖面足够普通开销。消费额度的正确用法就这一条——买你本来要买的东西,不为了用额度而消费。
咱就聊点实在的,最后照例,持牌服务,用还全记录上征信。六千八额度躺在那,用不用、用多少,每月9号的账单说了算。我这三次试的教训和收获是同一句话:分付这东西,急不来,也强不来——它开的时候自然开,用的时候省着用。。
常见问题
1、微信分付6800元额度是什么?怎么开通、怎么使用里面的钱?
答: 消费信贷额度,邀请制开通,系统评估。用就是支付时选分付,额度内的消费直接抵扣。
2、微信分付能提现吗?怎么借钱?
答: 不能提现,也不是借款产品,它是消费额度,限消费场景。”怎么借钱”这个问题本身就不适用于分付。
3、微信分付可以分期还款吗?上征信吗?怎么关闭?
答: 账单按页面提供的还款方式摆平;用还全记录上征信;关闭在分付设置里,关之前想清楚,再开要重新评估。