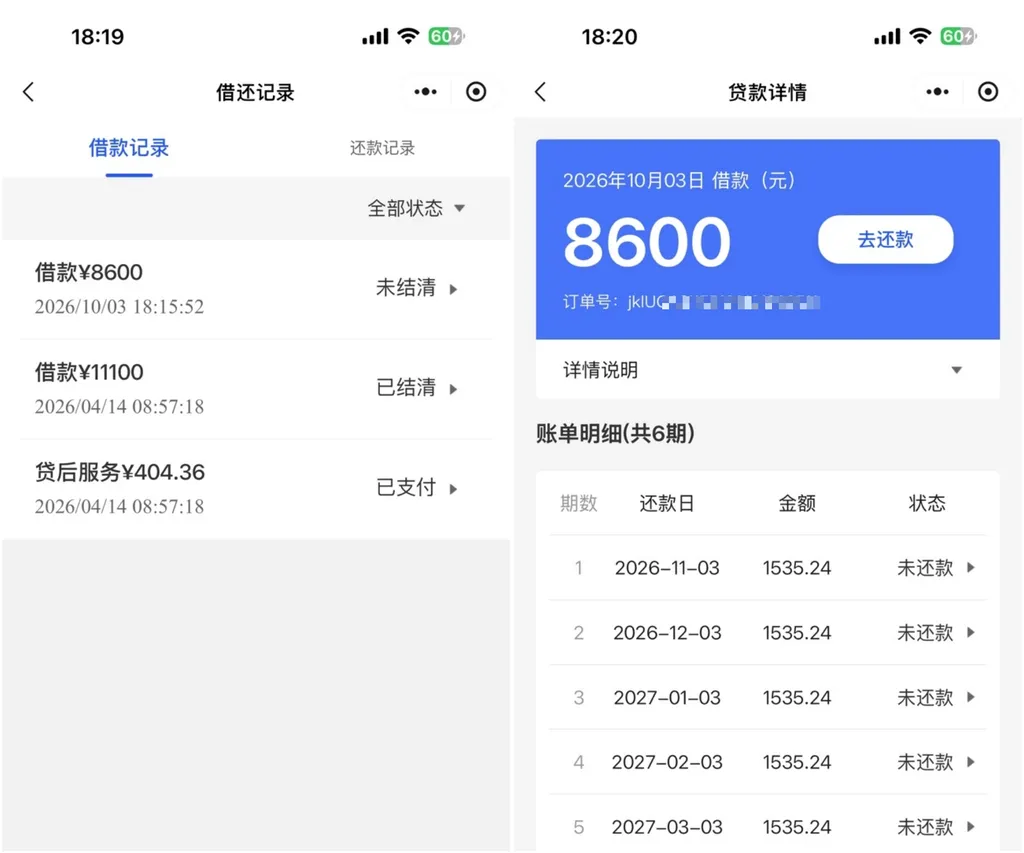
易花花现在改名叫易花管家,微信小程序就能进。我第一次只批了一千一,下款当天就把一千七的前置会员费退了;上个月最后一期结清后试复借,签合同提示额度超出,最后批了八千六。
这单的情况:分6期,每期还1535.24元,出资方无锡锡商银行。但有一笔费用必须摆到台面上说——借款包含1598元前置会员费,到账即扣。也就是说,批了八千六,实际到手七千零二块。
把这单的总账算完:6期总共要还9211.44元,到手7002元,半年的综合成本超过到手金额的三成。名义利率看着中规中矩,加上前置费用之后完全是另一回事。这就是监管要求”明示综合融资成本”的原因——不把所有费用项加起来,你根本不知道自己借了多贵的钱。
下图为网友分享的易花管家借款记录及账单明细截图
群里测这个产品的人不少,体验差别挺大:
有人三千直接放款失败,连会员选项都没见到,白送一次查询;有人提交后显示几万人排队、预计等48小时以上,还弹出一堆风险排查协议。入口和额度,都是因人而异的。
我的底子也说清楚: 人行征信账户两百多个,百行征信有三万多的逾期记录,其他平台基本秒拒评分不足。这单能过,有成分是靠百行和人行的数据没完全打通的缝隙——缝隙会补上的,别以为这是自己的信用回来了。逾期记录没处理干净的,最该做的不是找缝隙下款,是把旧账结了——三成成本的借款叠在未处理的逾期上,是拿更贵的钱填旧坑,坑只会更深。
会员费的事按规矩说: 前置会员费按监管口径属于违规搭售方向,扣了就可以要求退。保留扣款凭证,下款后第一时间找官方客服申请。有人说”等最后一期再退”——我上次退完也正常复借了,退费不影响履约记录,该退就退,别为了”保额度”把钱押在平台手里。
锡商银行出资算不算正规? 放款方确实是持牌银行,但”持牌”只说明它合法,不说明它便宜——上面那笔三成的账就是答案。判断一个产品值不值得借,只看综合成本,不看招牌。
最后照例:查征信、上征信。8600分6期,每月1535块,连续半年,这笔钱到账之前就得想好后路。至于那笔1598——退回来的话,记得回来还账上。
常见问题
1、易花管家是正规的吗?属于黑网贷吗?借贷是真的吗?
答:放款方是锡商银行这类持牌机构,不是黑网贷,借贷真实到账。但持牌不等于便宜——含前置费用的产品,综合成本远高于名义利率,借前算总账。
2、易花管家会员费能退吗?
答:能争取退。前置会员费属违规搭售方向,扣了保留凭证找官方客服申请。退费不影响还款和信用记录,别为了保额度把钱押着。
3、易花管家一直显示审核中、排队怎么回事?入口在哪?
答:微信小程序搜索即可进入。审核中、排队人数多是系统在评估或额度池紧张,等着别重复提交,每次提交都查征信。