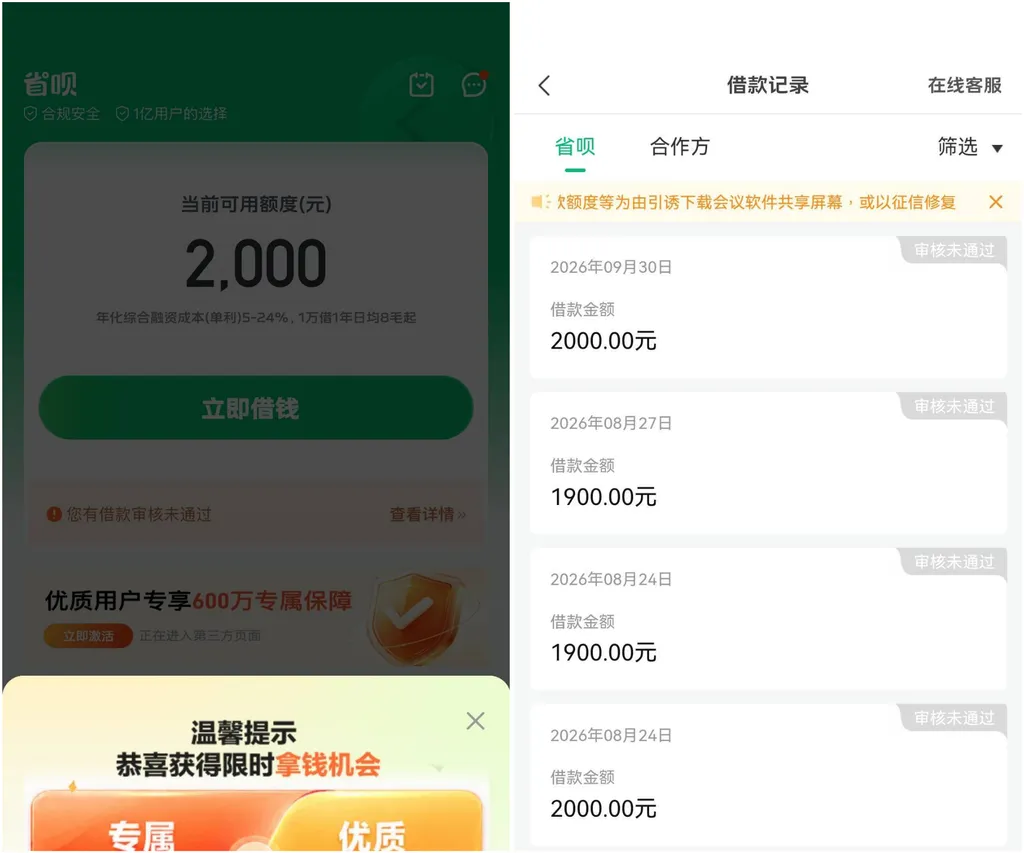
省呗页面一直挂着两千的可用额度,我前前后后提交了好几次借款申请——1900、2000、3500都试过,全部审核不通过。
这两天页面又弹出来一个”优质用户专享”的会员服务:69.9元一个月,自动续费,说是能激活专属保障。我正拿不准要不要花这几十块试试水,群里问了一圈,答案出奇一致。
这事的底子先摆清楚:省呗页面标注的年化综合融资成本是单利5%到24%,一万借一年日均八毛起——这个区间写得很规范,但5%那头和24%那头差着近五倍,你的利率在哪一档,以申请页面显示为准。
下图为网友分享的省呗额度及借款审核记录截图
会员和审批,根本不挂钩。 有群友脑子一热开过,”该拒还是拒,一点用没有,纯粹白花钱”。老哥的总结更直接:会员是增值服务,不是审批通道——资质符合,不开会员也能过;资质不符合,开多少会员都没用。这不是哪个平台的毛病,是这类产品的普遍设计。
“600万专属保障”是什么,没人说得清。 宣传语里的保障权益,具体保什么、怎么保、触发条件是什么,得进服务协议里一项项看。看不懂条款的增值服务,一律先按”用不上”处理。
被拒的钱,和会员费是两笔账。 会员随时可取消,已扣的费用找官方客服协商退还;但借款被拒就是审批结果,和会员费互不相干——别指望开会员”对冲”被拒,两笔钱各算各的。
至于两千额度为什么一直不给过: 额度是授信参考,不是放款承诺,提交时的风控审核才是终审。多次被拒之后,正确的动作是停一停——每一次提交都留查询记录,两千额度试五次,征信上就是五条”贷款审批”。间隔一段时间,等负债和查询降一降再试,比连着点五次聪明。
最后照例:省呗对接持牌机构,查征信、上征信。会员弹窗我已经关了,省下来的69.9,比它承诺的”保障”实在得多。借款通过率这件事,答案从来不在弹窗里,在征信报告里。
常见问题
1、省呗开会员能下款吗?一定要开通会员才能借款吗?
答:不能保证下款,会员和审批不挂钩,也不是借款的前提条件。有用户开了会员照样被拒。资质符合不开也能过,以系统评估为准。
2、省呗会员能退吗?被拒了钱会退回来吗?自己扣款开的怎么退?
答:会员可随时取消。被自动扣款的保留凭证,联系官方客服申请退还。借款被拒和会员费是两笔账,被拒本身不退会员费,但误扣的费用可以协商。
3、省呗有可用额度就一定能借出来吗?
答:不一定。额度是参考,提交时还有风控审核。我这账户两千额度挂着,前后试了好几个金额全部没过——额度看着是数字,到账才是钱。