这波操作,我连着踩了三个坑,一个比一个隐蔽。挨个讲,讲完了你就不用再踩。
第一坑:额度挂在那儿,就是不让动。
安逸花账户里挂着6200元授信额度,挂了快成传家宝了。每次点借款,秒拒。额度是真的,借不出来也是真的——页面数字给你的安全感,一分都取不出来。
第二坑:一气之下注销,连数字都没了。
我当时的想法很朴素:这额度是死的,账户留着过年?一气之下注销。结果:额度跟着账户一起没了,入口直接消失。连那个”看得见取不出”的数字都收回去了。注销不是清空重来的刷新键,是连锅端走的回收站。
第三坑:换优逸花,批了3600,但只给900。
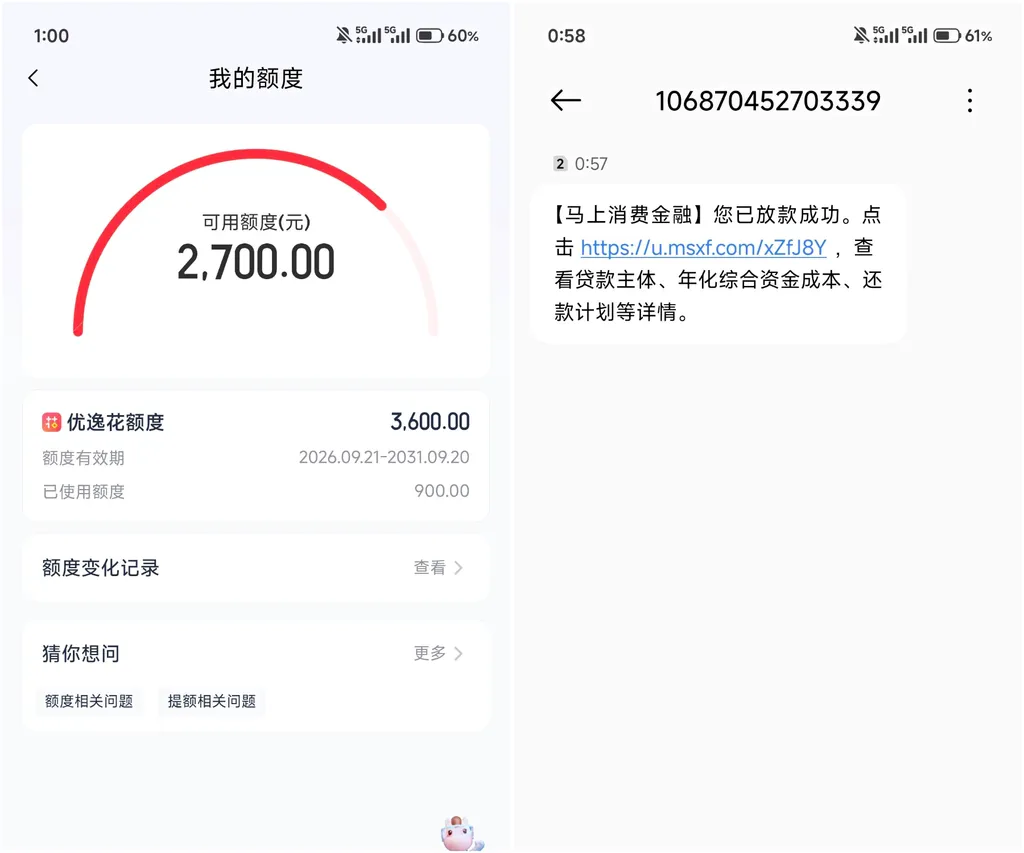
转头试同系的优逸花,批了——总授信3600元,有效期到2031年9月20日。我精神一振提交借款,实际到账900。剩下2700,怎么点都提不出来。
下图为网友分享的优逸花额度详情页面截图
三个坑爬完,群里的逃生指南来了:
优逸花的总授信不等于即时可借,新户额度的口子本来就窄,首次只能提出一部分,这是设计不是故障。群里的主流玩法是”核卡后养卡”:先小笔借个一两笔,按时还,让系统看到你的履约记录,剩下的额度会随着评估逐步放开。一上来就奔着全额提取点申请的,多半触发风控,连900都保不住。
也有心态派的群友说得好:有多少人连额度入口都没有,能借出900就用900,别跟2700较劲。跟额度置气,最后气到的只有自己的征信。
复盘这三坑,真正值钱的教训其实一句:别把”额度”当”存款”。 授信是平台给你的有条件的承诺,条件随时会变——安逸花从6200变废纸,优逸花从3600变900,变的都是条件,不是你。
最后照例:安逸花、优逸花都是持牌消金旗下产品,查征信、上征信。尤其提醒一句:看着那2700提不出来,千万别反复提交借款申请去试——试一次触发一次风控,轻的继续锁,重的连900都收回。小笔养卡、按时还款,节奏比额度重要。
常见问题
1、安逸花借不出来,注销转优逸花就能批吗?
答:不一定。注销后系统重新评估,有机会出新额度(我这单就是),但不保证获批、不保证额度,更不等于之前的6200能换回来。
2、3600额度为什么只能借900?
答:总授信≠即时可借。新户首借风控严,通常只能提取部分;剩余额度靠良好借还记录逐步放开。硬提全额,容易触发风控被拒。
3、安逸花注销后还能恢复吗?
答:不一定。重新申请要重新评估,可能开不了,也可能额度更低、通过率更差。注销前三思,那不是暂停键,是删除键。