打开任何一个借款APP,利息说明那一栏,很多人压根看不懂。
“日息万三””月费率0.8%””借一万每天只要5块钱”——看起来都不贵,对吧?群里一个做财务的老哥说过一句话:网贷不会把真实利率写在脸上,它藏在还款方式里。
先搞懂一件事:你实际占用的钱,比你想的少
借一万,分12个月还,等额本息的话,你第一个月占用一万,最后一个月只剩八百多。本金是逐月递减的,但利息按全额算了一整年。
这就是”月费率”最大的障眼法。0.8%的月费率,名义总费率9.6%,折成真实年化利率,接近18%——翻了一倍。
教你一个三步速算法
不用公式,手机计算器就能搞定:
第一步:总利息÷到手本金=总费率。比如借一万,12期总共要还11200,总利息1200,总费率12%。
第二步:看还款方式。先息后本的,总费率基本等于真实年化;等额本息和等本等息的,真实利率约等于总费率×1.8到2倍。
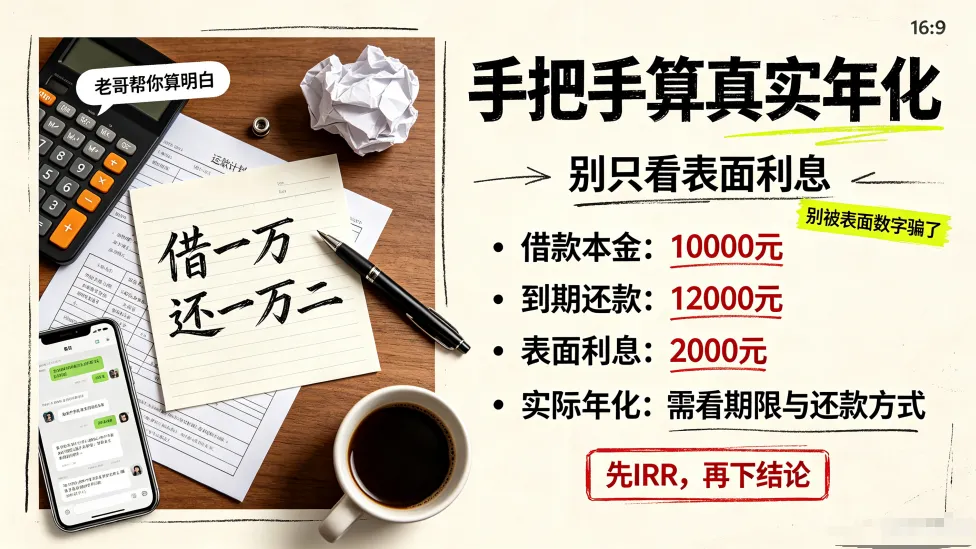
第三步:拿2倍估算的结果,和页面最底部小字里的”年化利率”对一下,基本吻合。
这个数字有多重要?
年化利率超过24%的部分,法律上是不受保护的;在36%以上,属于高利贷红线区。你如果连自己的利率都算不清,等于闭着眼睛签了个合同。
这两天群里还有人在问某平台”借一万日息5元”划不划算。算下来年化18%出头,不算高利贷,但也绝不便宜——银行信用贷普遍在4%到10%之间,资质差不多的话,先问问银行再碰网贷。
最后一句话:凡是利息写得云里雾里的平台,麻烦它的时候,它一定比你想象的更麻烦。借之前花三分钟算清楚年化,是对自己钱包最基本的尊重。
文末FAQ
问:年化利率多少算合法? 答:民间借贷司法保护上限是一年期贷款市场报价利率的4倍,目前大约在14%左右浮动。金融机构借款不适用这个上限,但超过24%的部分可以提出异议。
问:等额本息和先息后本哪个划算? 答:同样的名义利率下,先息后本实际资金利用率高,但到期还款压力大;等额本息总利息低一些。要看自己的现金流选。
问:APP上写的”综合年化利率”可信吗? 答:现在监管要求必须展示,这个数字基本是真实的,可以作为对比依据。但它往往藏在页面最下方,小字,要仔细找。